آیا فدرال رزرو نرخ بهره وام مسکن را کنترل میکند؟ افسانه در مقابل واقعیت. 2026
نرخ بهره وام مسکن و فدرال رزرو
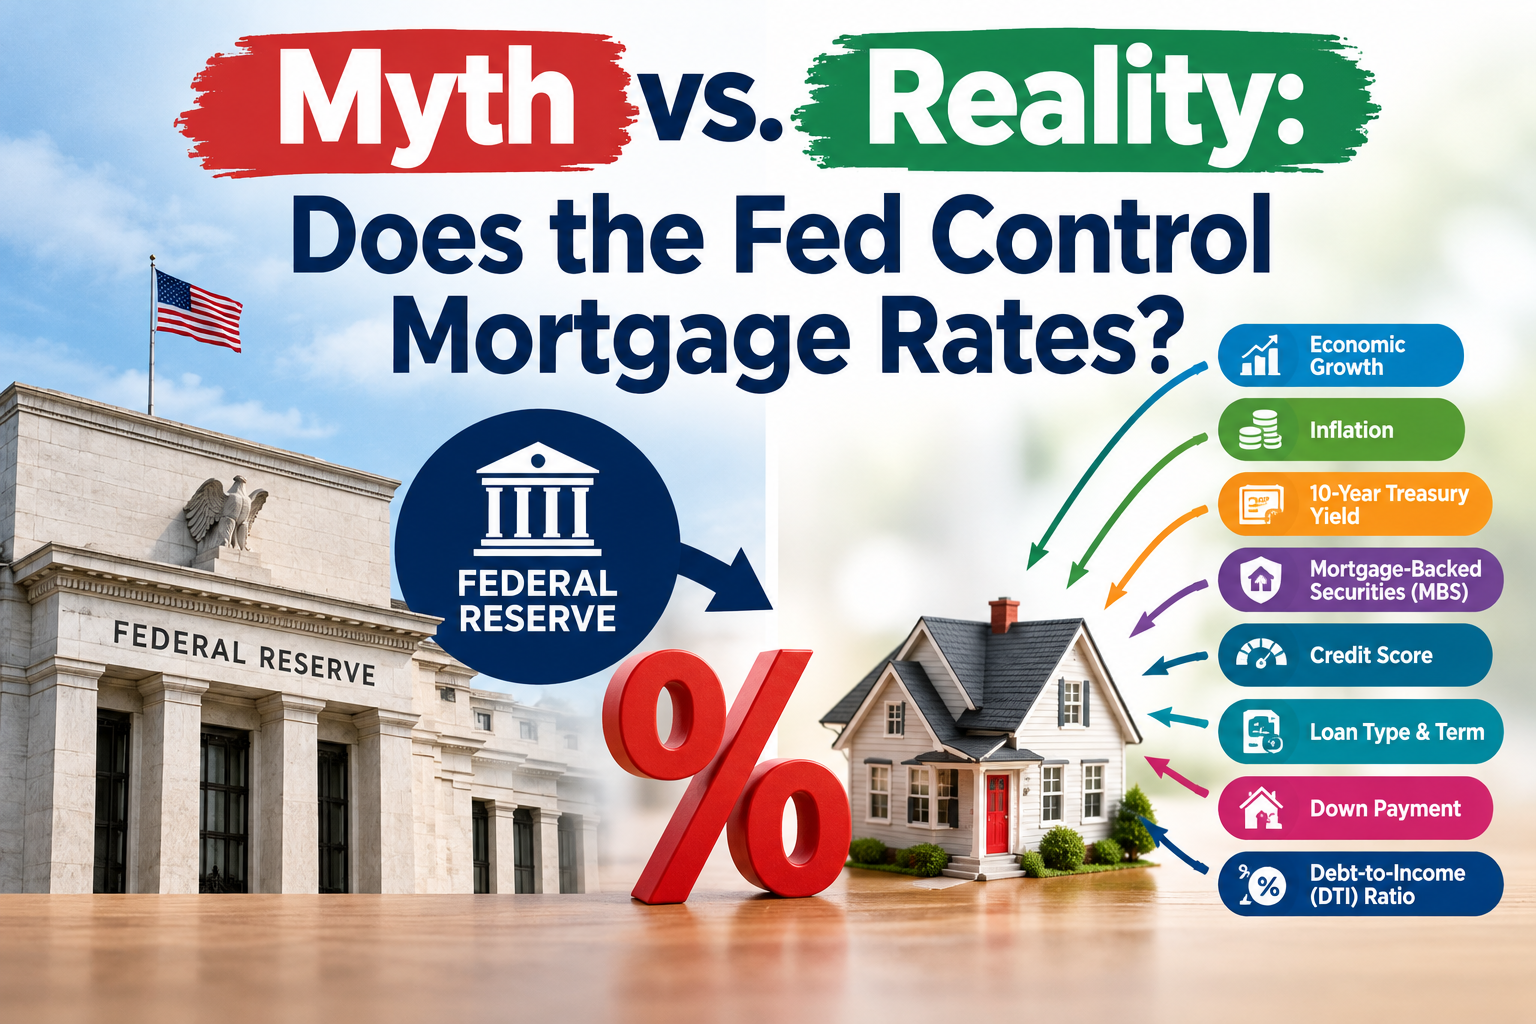
مسکن آمریکا با اقتباس از مقاله منتشر شده در وبسایت keepingcurrentmatters، به یکی از رایجترین باورهای غلط در بازار مسکن آمریکا میپردازد: اینکه فدرال رزرو (Fed) نرخ بهره وام مسکن را تعیین میکند. در شرایطی که فدرال رزرو برای مقابله با تورم، نرخ بهره کوتاهمدت خود را افزایش میدهد و تیترهای خبری این موضوع را برجسته میکنند، بسیاری از خریداران و فروشندگان خانه تصور میکنند که فدرال رزرو مستقیماً نرخ وام مسکن را کنترل میکند.
اما حقیقت این است که فدرال رزرو بر نرخ بهره وام مسکن تأثیر میگذارد، اما آن را تعیین نمیکند. نرخ بهره وام مسکن در واقع از بازدهی ۱۰ ساله اوراق قرضه خزانهداری پیروی میکند که خود تحت تأثیر عوامل متعددی مانند تورم، اشتغال، رشد اقتصادی و تحولات ژئوپلیتیک (مانند جنگ ایران و قیمت نفت) قرار دارد. مقاله با استناد به منابع معتبر مانند NerdWallet، CME FedWatch و First American توضیح میدهد که چگونه کاهش تورم در آگوست ۲۰۲۶ (PCE به ۳.۴٪ و Core PCE به ۳٪) میتواند به کاهش تدریجی نرخها منجر شود، اما احتمالاً فدرال رزرو در سال ۲۰۲۶ یک بار دیگر نرخ بهره را افزایش خواهد داد (بیش از ۸۰٪ احتمال).
مقاله در نهایت راهکارهای عملی برای خریداران (پیشتأیید، قفل نرخ) و فروشندگان (قیمتگذاری واقعبینانه، ارائه امتیازهای خرید نرخ بهره) ارائه میدهد و تأکید میکند که انتظار برای کاهش نرخ بهره ممکن است نتیجهبخش نباشد و بهترین رویکرد، برنامهریزی بر اساس نرخهای امروز است. این محتوا برای خریداران، فروشندگان و سرمایهگذاران مبتدی در بازار مسکن آمریکا که به دنبال درک رابطه پیچیده بین سیاست پولی و نرخهای وام مسکن هستند، بسیار کاربردی است.
نکات کلیدی
-
فدرال رزرو نرخ بهره وام مسکن را تعیین نمیکند، اما بر آنها تأثیر میگذارد.
-
نرخ بهره وام مسکن از بازدهی ۱۰ ساله اوراق قرضه خزانهداری پیروی میکند.
-
جنگ ایران و قیمت نفت از عوامل کلیدی مؤثر بر نرخها هستند.
-
بیش از ۸۰ درصد احتمال وجود دارد که فدرال رزرو در سال ۲۰۲۶ دوباره نرخ بهره را افزایش دهد.
-
انتظار برای کاهش نرخ بهره ممکن است نتیجه ندهد؛ بهترین رویکرد، برنامهریزی بر اساس نرخهای امروز است.
مقدمه: چرا این افسانه رایج میتواند تصمیمات شما را خراب کند؟
اگر قصد خرید یا فروش خانه دارید، احتمالاً تیترهای خبری درباره افزایش نرخ بهره توسط فدرال رزرو را دیدهاید. بسیاری از مردم تصور میکنند که فدرال رزرو مستقیماً نرخ بهره وام مسکن را کنترل میکند. اما این یک افسانه رایج است که میتواند تصمیمات مالی شما را تحت تأثیر قرار دهد.
سوال اصلی این است: آیا فدرال رزرو نرخ بهره وام مسکن را کنترل میکند؟ و اگر نه، چه عواملی واقعاً بر نرخها تأثیر میگذارند؟
این مقاله به طور کامل به این سوالات پاسخ میدهد. ما افسانه و واقعیت را از هم جدا میکنیم، عوامل واقعی مؤثر بر نرخ بهره وام مسکن را معرفی میکنیم و راهکارهای عملی برای خریداران و فروشندگان در بازار پرنوسان امروز ارائه میدهیم.
چرا فدرال رزرو نرخ بهره را افزایش میدهد؟

فدرال رزرو نرخ بهره را برای مقابله با تورم افزایش میدهد. وقتی قیمتها سریع افزایش مییابند:
-
همه چیز گرانتر میشود.
-
قدرت خرید خریداران کاهش مییابد.
-
ساخت خانه گرانتر میشود.
بنابراین، فدرال رزرو نرخ کوتاهمدت کلیدی خود (نرخ فدرال فاندز) را افزایش میدهد تا تورم را کاهش دهد.
نرخ فدرال فاندز چیست؟
نرخ فدرال فاندز نرخی است که بانکها برای قرض دادن ذخایر خود به یکدیگر در کوتاهمدت (معمولاً یک شبه) پرداخت میکنند. این نرخ توسط فدرال رزرو تعیین میشود و تأثیر گستردهای بر کل اقتصاد دارد.
چگونه افزایش نرخ بهره بر اقتصاد تأثیر میگذارد؟
-
وامها گرانتر میشوند.
-
مصرف کاهش مییابد.
-
سرمایهگذاری کاهش مییابد.
-
تورم کاهش مییابد (با تأخیر).
افسانه در مقابل واقعیت: فدرال رزرو و نرخ بهره وام مسکن
افسانه رایج: فدرال رزرو نرخ بهره وام مسکن را تعیین میکند
بسیاری از مردم تصور میکنند که وقتی فدرال رزرو نرخ بهره را افزایش میدهد، نرخ بهره وام مسکن نیز مستقیماً افزایش مییابد. اما این کاملاً درست نیست.
واقعیت: فدرال رزرو فقط یک قطعه از پازل است
NerdWallet توضیح میدهد:
«فدرال رزرو بر نرخ بهره وام مسکن تأثیر میگذارد، اما آن را تعیین نمیکند. … نرخ بهره وام مسکن تحت تأثیر عناصر متعددی است، از جمله نرخ تورم، سرعت ایجاد شغل، و اینکه آیا اقتصاد در حال رشد است یا انقباض.»
نقش بازدهی۱۰ ساله اوراق قرضه خزانهداری
نرخ بهره وام مسکن تمایل دارد از بازدهی ۱۰ ساله اوراق قرضه خزانهداری پیروی کند. این بازدهی همان بازدهی است که سرمایهگذاران برای قرض دادن پول به دولت برای ۱۰ سال دریافت میکنند.
چرا ۱۰ سال؟ حتی اگر وام مسکن ۳۰ ساله باشد، بسیاری از وامها ظرف ۱۰ سال بازپرداخت یا ریفاینانس میشوند. بنابراین، بازدهی ۱۰ ساله یک معیار عالی برای قضاوت است.
نحوه کار:
-
اگر بازدهی ۱۰ ساله افزایش یابد، نرخ بهره وام مسکن نیز معمولاً افزایش مییابد.
-
اگر بازدهی ۱۰ ساله کاهش یابد، نرخ بهره وام مسکن نیز معمولاً کاهش مییابد.
چه عواملی بر بازدهی۱۰ ساله اوراق قرضه خزانهداری تأثیر میگذارند؟
تورم و انتظارات تورمی
تورم یکی از مهمترین عوامل مؤثر بر بازدهی ۱۰ ساله است. وقتی سرمایهگذاران انتظار تورم بالاتر دارند، بازدهی افزایش مییابد تا جبران کاهش قدرت خرید شود.
جنگ ایران و قیمت نفت
در حال حاضر، یکی از بزرگترین عوامل مؤثر بر بازدهی، جنگ ایران است. این جنگ:
-
قیمت نفت را بالا برده است.
-
سرمایهگذاران را نسبت به تورم نگران کرده است.
-
هر خبری درباره این جنگ میتواند نرخ بهره وام مسکن را حرکت دهد.
اگر در ایران راهحلی پیدا شود، میتواند فشار تورم و نرخ بهره وام مسکن را کاهش دهد. اما زمانبندی آن سخت قابل پیشبینی است.
سیاست پولی فدرال رزرو
آنچه فدرال رزرو انجام میدهد نیز میتواند بازدهی را حرکت دهد. وقتی آنها نرخ فدرال فاندز را برای مبارزه با تورم افزایش میدهند:
-
سرمایهگذاران توجه میکنند.
-
بازدهی ۱۰ ساله میتواند بالا برود.
-
نرخ بهره وام مسکن معمولاً پیروی میکند.
اما زمانی که تورم کاهش یابد:
-
بازدهی فضایی برای بازگشت به پایین دارد.
-
نرخ بهره وام مسکن نیز میتواند پایین بیاید.
-
این به خریداران بخشی از قدرت خرید آنها را بازمیگرداند.
رشد اقتصادی و اشتغال
رشد اقتصادی قوی و ایجاد شغل میتواند بازدهی را افزایش دهد، زیرا سرمایهگذاران انتظار تورم بالاتر و نرخ بهره بالاتر دارند.
احتمال افزایش نرخ بهره فدرال رزرو در سال ۲۰۲۶

دادههای CME FedWatch
بر اساس CME FedWatch، بیش از ۸۰ درصد احتمال وجود دارد که فدرال رزرو حداقل یک بار دیگر قبل از پایان سال ۲۰۲۶ نرخ فدرال فاندز خود را افزایش دهد.
به یاد داشته باشید، فدرال رزرو نرخ بهره وام مسکن را تعیین نمیکند. اما یک افزایش دیگر احتمالاً فشار صعودی بر آنها را در کوتاهمدت حفظ میکند.
دیدگاه سام ویلیامسون، اقتصاددان ارشد First American
سام ویلیامسون میگوید:
«با گذشت زمان، اقدام محکمتر فدرال رزرو میتواند به تثبیت بازار اوراق قرضه کمک کند و در را به روی نرخهای پایینتر وام مسکن باز کند، اما فقط اگر سرمایهگذاران نسبت به کنترل تورم اطمینان بیشتری پیدا کنند.»
نشانههای اولیه کاهش تورم (PCE و Core PCE)
تورم در آگوست سریعتر از انتظار کارشناسان کاهش یافت:
-
تورم PCE از ۳.۷ درصد در جولای به ۳.۴ درصد کاهش یافت.
-
Core PCE (معیار ترجیحی فدرال رزرو که قیمت غذا و انرژی را حذف میکند) به ۳ درصد کاهش یافت، از ۳.۳ درصد.
این یک گام در جهت درست است، و بخشی از دلیلی است که احتمال افزایش در نشست اکتبر فدرال رزرو اخیراً کاهش یافته است. اما تورم همچنان بالاتر از هدف ۲ درصدی فدرال رزرو است، و حدود ۵ سال است که اینگونه بوده.
نتیجه: نرخهای پایینتر همچنان میتواند مدتی طول بکشد. بهترین گزینه شما یک برنامه است که با نرخهای امروز کار کند.
چگونه اقدام خود را همین حالا کارساز کنید؟
در حالی که این چرخه افزایش نرخ بهره تیتری نیست که میخواهید ببینید، به این معنا نیست که باید منتظر بمانید.
راهکارهای خریداران
-
نامه پیشتأییدیه بگیرید تا بودجه واقعی خود را بدانید.
-
از وامدهنده خود درباره گزینههای دریافت بهترین نرخ ممکن را بپرسید.
-
و پس از امضای قرارداد، نرخ خود را قفل کنید تا جهش قبل از بستن قرارداد معامله پرداخت شما را بالا نبرد.
راهکارهای فروشندگان
-
تصمیم بگیرید چه چیزی برای شما مهمتر است — فروش سریع یا بالاترین قیمت. هر کدام میتواند برنامه متفاوتی را طلب کند.
-
برای خریداران امروز قیمتگذاری کنید، که بودجههایشان با نرخهای بالاتر کوچکتر شده است.
-
و به ارائه خرید نرخ بهره (Rate Buydown) یا سایر امتیازها فکر کنید. آنها میتوانند برای بودجه خریدار بیشتر از کاهش قیمت انجام دهند.
سوالات متداول درباره فدرال رزرو و نرخ بهره وام مسکن
آیا فدرال رزرو نرخ بهره وام مسکن را کنترل میکند؟
خیر. فدرال رزرو بر نرخ بهره وام مسکن تأثیر میگذارد، اما آنها را تعیین نمیکند. نرخ بهره وام مسکن از بازدهی ۱۰ ساله اوراق قرضه خزانهداری پیروی میکند.
چرا نرخ بهره وام مسکن با نرخ فدرال رزرو متفاوت است؟
نرخ فدرال رزرو یک نرخ کوتاهمدت است که بانکها برای قرض دادن به یکدیگر استفاده میکنند. نرخ بهره وام مسکن یک نرخ بلندمدت است که تحت تأثیر بازدهی اوراق قرضه، تورم و عوامل دیگر قرار دارد.
چه عواملی بر نرخ بهره وام مسکن تأثیر میگذارد؟
-
بازدهی ۱۰ ساله اوراق قرضه خزانهداری
-
تورم و انتظارات تورمی
-
سیاست پولی فدرال رزرو
-
جنگ ایران و قیمت نفت
-
رشد اقتصادی و اشتغال
-
کردیت اسکور، DTI و پیشپرداخت شما
آیا باید منتظر کاهش نرخ بهره بمانم؟
انتظار میتواند استراتژی پرخطری باشد. اگر نرخها کاهش یابند، ممکن است قیمت مسکن افزایش یابد و رقابت شدیدتر شود. با یک مشاور املاک و وامدهنده مشورت کنید تا گزینههای خود را بدانید.
چگونه میتوانم بهترین نرخ را دریافت کنم؟
-
مقایسه وامدهندگان مختلف.
-
بهبود کردیت اسکور.
-
قفل نرخ.
-
خرید امتیاز وام (Discount Points).
-
مذاکره با فروشنده برای امتیازهای فروشنده (Seller Concessions).
نتیجهگیری: چگونه در بازار پرنوسان نرخ بهره عمل کنیم؟
فدرال رزرو نرخ بهره وام مسکن را تعیین نمیکند، اما افزایشهای آن میتواند آن را برای مدتی بالاتر نگه دارد. هدف این است که تورم، و در نهایت نرخها، در طول زمان پایین بیایند.
پاسخ نهایی به سوال اصلی:
آیا فدرال رزرو نرخ بهره وام مسکن را کنترل میکند؟ خیر، اما تأثیر میگذارد. نرخ بهره وام مسکن تحت تأثیر عوامل متعددی است، از جمله:
-
بازدهی ۱۰ ساله اوراق قرضه خزانهداری
-
تورم و انتظارات تورمی
-
جنگ ایران و قیمت نفت
-
سیاست پولی فدرال رزرو
-
رشد اقتصادی و اشتغال
نکات کلیدی برای موفقیت:
-
واقعبین باشید: انتظار برای کاهش نرخ بهره ممکن است نتیجه ندهد.
-
برنامهریزی کنید: برنامهای طراحی کنید که با نرخهای امروز کار کند.
-
نامه پیشتأییدیه بگیرید: بودجه واقعی خود را بدانید.
-
نرخ بهره وام خود را قفل کنید: خود را در برابر افزایش نرخ محافظت کنید.
-
با متخصصان مشورت کنید: یک مشاور املاک محلی میتواند برنامه مناسبی طراحی کند.
فراخوان به عمل:
آیا آمادهاید در بازار پرنوسان نرخ بهره اقدام کنید؟ همین امروز با متخصصان مسکن آمریکا (MaskanUSA.com) تماس بگیرید. تیم ما میتواند شما را در تمام مراحل این مسیر همراهی کند؛ از دریافت نامه پیشتأییدیه و قفل نرخ بهره وام تا یافتن ملک ایدهآل و مذاکره حرفهای. با مشاوره تخصصی، برنامهای طراحی کنید که با نرخهای امروز کار کند و با اطمینان بیشتری وارد بازار مسکن شوید.
همین حالا شروع کنید و آینده مسکونی خود را بسازید.
ترجمه: مسکن آمریکا l منبع: keepingcurrentmatters.com

نظرات بسته شده است.