قفل نرخ بهره وام مسکن: راهنمای کامل محافظت از نرخ بهره. 2026
قفل نرخ بهره وام مسکن

مسکن آمریکا با اقتباس از مقاله منتشر شده در وبسایت amerisave، درباره قفل نرخ بهره وام مسکن صحبت می کند؛ یعنی توافقی که بین شما و وامدهنده انجام میشود تا نرخ بهره وام شما برای یک مدت مشخص (معمولاً ۳۰ تا ۹۰ روز) ثابت بماند و از افزایش نرخ قبل از بستن قرارداد معامله جلوگیری شود. در بازار مسکن آمریکا، نرخهای بهره هر روز و حتی چند بار در یک روز تغییر میکنند و همین تغییرات کوچک میتواند تفاوتهای بزرگی در پرداخت ماهانه شما ایجاد کند.
مثلاً روی یک وام ۳۵۰,۰۰۰ دلاری، افزایش فقط ۰.۲۵ درصدی نرخ بهره میتواند پرداخت ماهانه شما را حدود ۵۲ دلار و کل بهرهای که در ۳۰ سال میپردازید را بیش از ۱۸,۰۰۰ دلار افزایش دهد. به همین دلیل، قفل کردن نرخ بهره یکی از هوشمندانهترین کارهایی است که یک خریدار خانه میتواند انجام دهد.
این مقاله توضیح میدهد که قفل نرخ چگونه کار میکند، چه دورههایی دارد، چه هزینههایی دارد، گزینه شناور شدن (Float-Down) چیست، اگر قفل منقضی شود چه اتفاقی میافتد، و چه زمانی بهترین وقت برای قفل کردن است. هدف این مقاله این است که به شما کمک کند با اطمینان و آگاهی کامل تصمیم بگیرید و از هزینههای غیرمنتظره جلوگیری کنید.
نکات کلیدی
-
قفل نرخ بهره وام مسکن نرخ شما را برای مدتی مشخص (معمولاً ۳۰ تا ۹۰ روز) ثابت نگه میدارد.
-
پس از درخواست وام، میتوانید نرخ خود را قفل کنید.
-
قفلهای طولانیتر زمان بیشتری میدهند، اما هزینه بیشتری دارند.
-
گزینه شناور شدن (Float-Down) اجازه میدهد در صورت کاهش نرخ، به نرخ پایینتر بروید.
-
دوره قفل باید با تاریخ بستن قرارداد معامله شما هماهنگ باشد.
-
۰.۲۵ درصد تفاوت در نرخ بهره میتواند هزاران دلار در طول عمر وام تفاوت ایجاد کند.
مقدمه: چرا قفل نرخ بهره مثل خرید بیمه است؟
فرض کنید میخواهید خانه بخرید و وامدهنده به شما میگوید نرخ بهره امروز ۶ درصد است. اما فردا نرخها ۶.۲۵ درصد میشود و پسفردا ۶.۵ درصد. اگر نرخ شما قفل نشده باشد، در روز بستن قرارداد معامله با نرخ بالاتری روبرو میشوید و ممکن است مجبور شوید ماهانه صدها دلار بیشتر بپردازید یا حتی از خرید منصرف شوید.
قفل نرخ بهره دقیقاً مثل یک بیمه عمل میکند: شما آن را قبل از تغییرات بازار میخرید و در ازای پرداخت یک هزینه کوچک، نرخ خود را برای مدت مشخصی ثابت نگه میدارید.
سوال اصلی این است: قفل نرخ بهره چیست؟ چگونه کار میکند؟ چه هزینههایی دارد؟ و چه زمانی باید آن را انجام دهیم؟
این مقاله به همه این سوالات پاسخ میدهد و همه چیز را به زبان ساده توضیح میدهد.
قفل نرخ بهره وام مسکن چیست؟
قفل نرخ بهره وام مسکن یک توافق کتبی بین شما و وامدهنده است. وقتی آن را امضا میکنید، وامدهنده متعهد میشود که نرخ بهره مشخصی را برای یک بازه زمانی تعیینشده (مثلاً ۴۵ روز) تغییر ندهد — حتی اگر نرخهای بازار در این مدت بالا یا پایین بروند.
یک مثال ساده برای درک بهتر
تصور کنید نرخ بهره امروز ۶.۲۵ درصد است. شما نرخ بهره وام مسکن خود را قفل میکنید. اگر فردا نرخ بازار ۶.۵ درصد شود، شما همچنان ۶.۲۵ درصد پرداخت میکنید. اما اگر نرخ بازار به ۶ درصد کاهش یابد، شما همچنان ۶.۲۵ درصد پرداخت میکنید (مگر اینکه گزینه شناور شدن داشته باشید).
به عبارت دیگر، قفل نرخ بهره شما را از افزایش بهره وام و در نتیجه بازپرداخت های ماهانه بیشتر محافظت میکند، اما از کاهش هم بهرهمند نمیشوید — مگر اینکه شرط شناور شدن را اضافه کرده باشید.
چه چیزی قفل نرخ را باطل میکند؟
مهم است بدانید که قفل نرخ مشروط است. اگر در طول پردازش وام، موارد زیر تغییر کنند، قفل شما میتواند باطل شود:
-
مبلغ وام تغییر کند.
-
کردیت اسکور شما تغییر کند.
-
درآمد تأییدشده شما با آنچه گزارش کردهاید مطابقت نداشته باشد.
پس قفل نرخ شما را از بازار محافظت میکند، اما از تغییرات در وضعیت مالی خودتان محافظت نمیکند.
قفل نرخ بهره وام مسکن چگونه کار میکند؟
فرآیند قفل نرخ بسیار سادهتر از آن است که فکر میکنید. در ادامه، مراحل را به ترتیب میبینید:
مرحله ۱: درخواست وام
ابتدا شما درخواست وام مسکن خود را به وامدهنده ارسال میکنید.
مرحله ۲: دریافت برآورد وام (Loan Estimate)
وامدهنده یک سند به نام برآورد وام برای شما ارسال میکند. در بالای صفحه اول این سند نوشته شده که آیا نرخ شما قفل است یا خیر.
مرحله ۳: تصمیم به قفل نرخ
شما تصمیم میگیرید که نرخ خود را قفل کنید یا برای مدتی شناور بمانید (یعنی منتظر بمانید تا ببینید نرخها چطور تغییر میکنند).
مرحله ۴: دریافت تأییدیه قفل (Lock Confirmation)
پس از قفل کردن، وامدهنده یک تأییدیه قفل برای شما ارسال میکند که تاریخ انقضا و شرایط قفل را نشان میدهد. این سند مدرک رسمی شماست که نرخ بهرهتان تضمین شده است.
مسئولیت وامدهنده در طول دوره قفل
پس از قفل شدن، وامدهنده ریسک بازار را به عهده میگیرد:
-
اگر نرخها افزایش یابند، نرخ شما همان نرخ قفلشده باقی میماند.
-
اگر نرخها کاهش یابند، نرخ شما همچنان همان نرخ قفلشده باقی میماند (مگر اینکه گزینه شناور شدن داشته باشید).
اینکه چرا قفلهای طولانیتر هزینه بیشتری دارند، دقیقاً به همین دلیل است: وامدهنده باید ریسک بیشتری را برای مدت طولانیتری متقبل شود.
دوره قفل نرخ چقدر طول میکشد؟
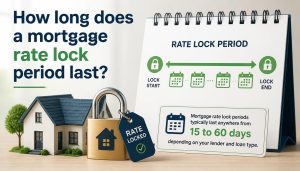
دورههای قفل معمولاً یکی از این چهار حالت هستند:
| دوره قفل | مناسب برای |
|---|---|
| ۳۰ روز | بستن معامله سریع (۲ تا ۳ هفته) |
| ۴۵ روز | بستن معامله معمول (۵ تا ۶ هفته) |
| ۶۰ روز | بستن معامله با حاشیه امنیت بیشتر |
| ۹۰ روز | ساختوساز جدید یا بستن طولانیتر |
برخی وامدهندگان حتی قفلهای ۱۲۰ روزه هم ارائه میدهند. اما هرچه دوره قفل طولانیتر باشد، نرخ بهرهای که دریافت میکنید ممکن است کمی بالاتر باشد یا هزینه upfront بیشتری بپردازید.
چگونه دوره قفل مناسب را انتخاب کنیم؟
ساده است: دوره قفل شما باید با تاریخ بستن قرارداد معامله شما هماهنگ باشد:
-
اگر قرارداد امضا شده و انتظار دارید در ۵ یا ۶ هفته بستن قرارداد معامله را انجام دهید، قفل ۴۵ روزه کافی است.
-
اگر خانه نوساز میخرید و ممکن است سه یا چهار ماه طول بکشد، به قفل ۹۰ روزه یا بیشتر نیاز دارید.
نکته مهم درباره شروع ساعت قفل
ساعت قفل زمانی شروع میشود که وامدهنده تأییدیه قفل را صادر میکند، نه زمانی که شما اولین نرخ را دریافت کردهاید. اگر این تفاوت را ندانید، ممکن است فکر کنید هنوز وقت دارید، در حالی که دوره قفل شما در حال تمام شدن است.
وقتی قفل نرخ بهره شما منقضی میشود چه اتفاقی میافتد؟
اگر بستن قرارداد معامله شما به تأخیر بیفتد و قفل شما منقضی شود، شما دو گزینه دارید و هیچکدام رایگان نیستند:
گزینه اول: تمدید قفل (Rate Lock Extension)
وامدهنده به شما پیشنهاد میدهد که قفل را برای چند روز دیگر (معمولاً ۷، ۱۰ یا ۱۵ روز) تمدید کنید، در ازای پرداخت یک هزینه.
مثال عددی: روی یک وام ۳۵۰,۰۰۰ دلاری، حتی یک هزینه تمدید کوچک ۰.۱۲۵ درصد حدود ۴۳۷ دلار میشود. این پولی است که قصد نداشتید خرج کنید.
گزینه دوم: اجازه دادن به انقضا و قفل مجدد
شما میتوانید قفل خود را منقضی کنید و با نرخهای امروز بازار دوباره نرخ بهره وام خود را قفل کنید:
-
اگر نرخها کاهش یافته باشند، ممکن است جلو بیفتید.
-
اگر نرخها افزایش یافته باشند، با نرخ بالاتری روبرو میشوید.
این یک قمار است و بیشتر وامگیرندگان قطعیت تمدید را ترجیح میدهند.
چگونه خطر انقضا را کاهش دهیم؟
-
به سرعت به وامدهنده پاسخ دهید وقتی مدارک میخواهد.
-
هر تأخیر بالقوه را زودتر اطلاع دهید.
گزینه شناور شدن (Float-Down) چیست؟

شناور شدن یکی از مقررات اختیاری قفل نرخ است که برخی وامدهندگان ارائه میدهند. این گزینه به شما یک فرصت یکباره میدهد تا اگر نرخهای بازار پس از قفل کاهش یافتند، شما هم بتوانید به نرخ پایینتر بروید.
به زبان ساده، شناور شدن مثل یک تور ایمنی است که حرکت نزولی نرخ را میگیرد، بدون اینکه کف محافظتی قفل شما را از دست بدهد.
هزینه شناور شدن
معمولاً بین ۰.۱۲۵ تا ۰.۵۰ درصد مبلغ وام هزینه دارد. این هزینه یا به عنوان پرداخت upfront دریافت میشود یا در نرخ پایه کمی بالاتر گنجانده میشود.
قوانین شناور شدن
-
آستانه کاهش: نرخ باید حداقل یک چهارم درصد (۰.۲۵٪) کاهش یابد تا شما بتوانید از این گزینه استفاده کنید.
-
مهلت درخواست: شما باید قبل از یک مهلت مشخص درخواست شناور شدن را بدهید، نه در آخرین لحظه.
آیا هزینه آن ارزش دارد؟
بستگی به وضعیت بازار دارد:
-
اگر نرخها بیثبات هستند و آینده روشن نیست: شناور شدن آرامش خاطر میدهد.
-
اگر نرخها پایدار هستند: احتمالاً هزینه اضافی منطقی نیست.
تغییرات نرخ بهره چگونه بر پرداخت ماهانه شما تأثیر میگذارد؟
برای درک بهتر، به این مثال ساده نگاه کنید:
فرض کنید ۳۵۰,۰۰۰ دلار وام مسکن ۳۰ ساله با نرخ ثابت میگیرید:
| نرخ بهره | پرداخت ماهانه | تفاوت ماهانه | کل بهره اضافی در ۳۰ سال |
|---|---|---|---|
| ۶.۰۰٪ | ۲,۰۹۸ دلار | — | — |
| ۶.۲۵٪ | ۲,۱۵۵ دلار | ۵۷ دلار بیشتر | حدود ۲۰,۰۰۰ دلار |
| ۶.۵۰٪ | ۲,۱۲۲ دلار | ۱۱۴ دلار بیشتر | حدود ۴۱,۰۰۰ دلار |
نتیجه: حتی ۰.۲۵ درصد تفاوت میتواند هزاران دلار در طول عمر وام برای شما هزینه داشته باشد. قفل نرخ دقیقاً برای جلوگیری از همین اتفاق طراحی شده است.
چه زمانی باید نرخ وام مسکن خود را قفل کنید؟
هیچ پاسخ واحدی برای همه وجود ندارد، اما این قوانین کلی کمککننده هستند:
چه زمانی قفل کنید؟
-
اگر قرارداد خرید امضا شده و تاریخ بستن قرارداد مشخص است: قفل کردن زودهنگام به شما کمک میکند بودجهتان را دقیق نگه دارید.
-
اگر ۳۰ تا ۶۰ روز از بستن قرارداد معامله فاصله دارید: بهترین زمان قفل کردن همان زمان درخواست یا نزدیک به آن است.
شناور کردن نرخ (Floating) چه زمانی منطقی است؟
اگر نرخها در حال کاهش هستند و شما مایل به پذیرش ریسک هستید، شناور ماندن میتواند مفید باشد. اما هیچکس نمیداند نرخها هفته آینده کجا خواهند بود — نه وامدهنده، نه فدرال رزرو، نه هیچ اقتصاددانی.
نکات مهم
-
قفل هراسآلود (Panic-Lock) نکنید: با دیدن اولین نرخ، فوراً قفل نکنید.
-
چند پیشنهاد بگیرید: از چند وامدهنده برآورد وام بگیرید و بهترین ترکیب نرخ، هزینه و خدمات را انتخاب کنید.
هزینههای قفل نرخ وام مسکن
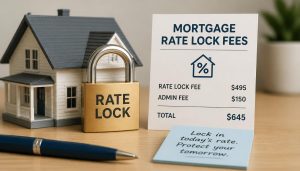
هزینه قفل نرخ ممکن است به شکلهای مختلفی از شما دریافت شود:
-
بعضی وامدهندگان هزینه جداگانهای نمیگیرند، اما آن را در نرخ بهره گنجاندهاند.
-
بعضی وامدهندگان هزینه واضحی میگیرند، معمولاً ۰.۲۵ تا ۰.۵۰ درصد مبلغ وام برای قفل استاندارد ۳۰ تا ۶۰ روزه.
-
قفلهای طولانیتر گرانتر هستند، چون وامدهنده ریسک بیشتری برای مدت طولانیتری متقبل میشود.
-
تمدید قفل هزینه اضافی دارد.
سوالاتی که باید از وامدهنده بپرسید
قبل از امضای هر چیزی، این سوالات را از وامدهنده بپرسید:
-
هزینه قفل نرخ در نرخ بهره گنجانده شده یا جداگانه دریافت میشود؟
-
اگر به تمدید نیاز داشته باشم، چقدر هزینه دارد؟
-
آیا شناور شدن (Float-Down) در دسترس است و چقدر هزینه دارد؟
سوالات متداول درباره قفل نرخ بهره وام مسکن
قفل نرخ بهره وام مسکن چیست؟
قفل نرخ بهره یک توافق بین شما و وامدهنده است که نرخ بهره شما را برای مدت مشخصی ثابت نگه میدارد و شما را از افزایش نرخهای بازار محافظت میکند.
قفل نرخ چقدر طول میکشد؟
معمولاً بین ۳۰ تا ۹۰ روز. برخی وامدهندگان تا ۱۲۰ روز هم ارائه میدهند.
هزینه قفل نرخ چقدر است؟
بسته به وامدهنده، معمولاً بین ۰.۲۵ تا ۰.۵۰ درصد مبلغ وام برای قفل ۳۰ تا ۶۰ روزه.
اگر قفل نرخ منقضی شود چه اتفاقی میافتد؟
شما دو گزینه دارید: تمدید قفل با پرداخت هزینه، یا اجازه دادن به انقضا و قفل مجدد با نرخهای فعلی بازار.
شناور شدن (Float-Down) چیست؟
شناور شدن یک گزینه اختیاری است که به شما یک فرصت یکباره میدهد تا در صورت کاهش نرخها، به نرخ پایینتری بروید. این گزینه معمولاً هزینه اضافی دارد.
آیا باید نرخ خود را قفل کنم یا شناور بمانم؟
بستگی به تحمل ریسک شما دارد:
-
قفل کردن: قطعیت و آرامش خاطر.
-
شناور ماندن: شانس دریافت نرخ پایینتر با ریسک افزایش نرخ.
چگونه نرخ بهره خود را قفل کنم؟
-
درخواست وام ارسال کنید.
-
برآورد وام دریافت کنید.
-
با وامدهنده درباره گزینههای قفل صحبت کنید.
-
تأییدیه قفل دریافت کنید.
نتیجهگیری: چرا قفل نرخ بهره یکی از هوشمندانهترین کارها برای خریداران است؟
قفل نرخ بهره وام مسکن یکی از هوشمندانهترین و مفیدترین کارهایی است که یک خریدار خانه میتواند انجام دهد. این کار به شما آرامش خاطر میدهد که پرداخت ماهانهتان در طول پردازش وام تغییر نمیکند و میتوانید بودجهتان را با دقت برنامهریزی کنید.
پاسخ نهایی به سوال اصلی:
چگونه میتوانید نرخ بهره خود را قفل کنید؟ با این پنج مرحله ساده:
-
درخواست وام ارسال کنید.
-
برآورد وام دریافت کنید.
-
دوره قفل مناسب را انتخاب کنید.
-
نرخ خود را قفل کنید و تأییدیه قفل دریافت کنید.
-
در طول پردازش، فعال و پاسخگو باشید.
نکات کلیدی برای موفقیت:
-
دوره قفل را با تاریخ بستن قرارداد معامله هماهنگ کنید.
-
در طول پردازش، سریع به وامدهنده پاسخ دهید.
-
قفل هراسآلود نکنید.
-
چندین برآورد وام بگیرید.
-
همه هزینههای قفل و تمدید را از قبل بپرسید.
-
اگر نرخها بیثبات هستند، گزینه شناور شدن را بررسی کنید.
فراخوان به عمل:
آیا آمادهاید نرخ بهره وام مسکن خود را قفل کنید و از افزایشهای ناخواسته جلوگیری کنید؟ همین امروز با متخصصان مسکن آمریکا (MaskanUSA.com) تماس بگیرید. تیم ما میتواند شما را در تمام مراحل این مسیر همراهی کند؛ از دریافت برآورد وام و انتخاب دوره قفل مناسب تا قفل کردن نرخ و دریافت تأییدیه. با مشاوره تخصصی، هزاران دلار صرفهجویی کنید و با اطمینان بیشتری وارد بازار مسکن شوید.
همین حالا شروع کنید و آینده مسکونی خود را بسازید.
ترجمه: مسکن آمریکا l منبع: amerisave.com

نظرات بسته شده است.