امتیاز وام مسکن چیست و چگونه نرخ بهره را کاهش میدهد؟ مزایا، معایب، نقطه سربهسر و نحوه خرید. 2026
امتیاز وام مسکن
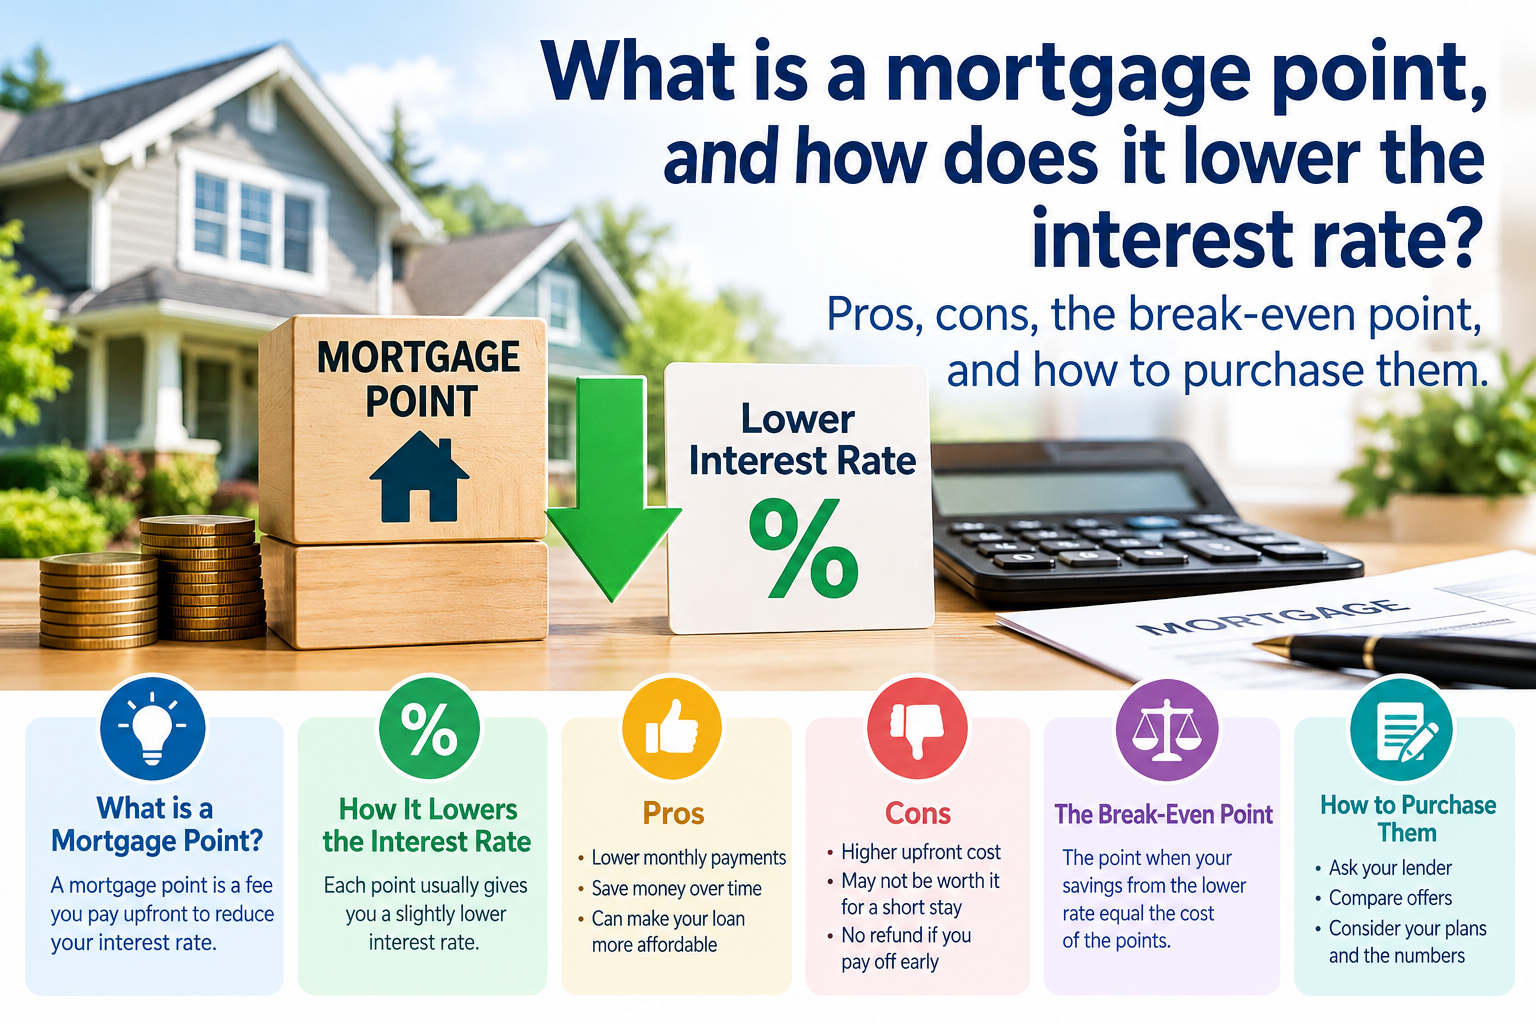
مسکن آمریکا با اقتباس از مقاله منتشر شده در وبسایت fidelity، به معرفی و بررسی امتیاز وام مسکن (Mortgage Points) میپردازد؛ ابزاری مالی که به خریداران خانه در آمریکا اجازه میدهد با پرداخت هزینهای upfront (پیشپرداخت) در زمان بستن قرارداد معامله، نرخ بهره وام خود را کاهش دهند و در نتیجه پرداخت ماهانه پایینتر و هزینه کمتر در طول عمر وام داشته باشند. مقاله توضیح میدهد که هر امتیاز معمولاً حدود ۱ درصد از مبلغ وام هزینه دارد و ممکن است نرخ بهره را حدود ۰.۲۵ درصد کاهش دهد.
برای مثال، در یک وام ۶۰۰,۰۰۰ دلاری، یک امتیاز حدود ۶,۰۰۰ دلار هزینه دارد. بیشتر وامدهندگان حداکثر ۴ امتیاز را مجاز میدانند. مقاله همچنین مزایا (کاهش پرداخت ماهانه، کاهش کل بهره پرداختی، کمک به واجد شرایط شدن برای وام بزرگتر، و مزایای مالیاتی بالقوه) و معایب (افزایش هزینههای اولیه، کاهش پسانداز، زمان طولانی برای جبران هزینه، و کاهش پول برای پیشپرداخت) این ابزار مالی را بررسی میکند.
در نهایت، مقاله با مثالهای عددی دقیق نشان میدهد که چگونه خرید امتیاز میتواند در طول عمر وام هزاران دلار صرفهجویی کند، اما تنها در صورتی که خریدار قصد داشته باشد وام را برای مدت طولانی نگه دارد (معمولاً ۵ تا ۱۰ سال یا بیشتر). این محتوا برای خریداران خانه، بهویژه افرادی که برای اولین بار وارد بازار مسکن آمریکا میشوند، بسیار کاربردی است و به آنها کمک میکند تصمیم آگاهانهای درباره پرداخت برای امتیاز وام بگیرند.
نکات کلیدی
-
امتیاز وام مسکن یک هزینه اختیاری است که میتوانید upfront پرداخت کنید تا نرخ بهره وام خود را کاهش دهید.
-
با پرداخت این هزینه در ابتدا، ممکن است پرداخت ماهانه پایینتر و بهره کمتری در طول زمان بپردازید.
-
امتیازها میتوانند مفید باشند اگر انتظار دارید وام یکسان را برای سالهای زیادی نگه دارید.
-
نقطه سربهسر معمولاً ۵ تا ۱۰ سال است — اگر زودتر نقل مکان کنید یا ریفاینانس کنید، ممکن است صرفهجویی نکنید.
مقدمه: چرا امتیاز وام مسکن میتواند هزاران دلار برای شما صرفهجویی کند؟
وقتی وام مسکن میگیرید، نرخ بهره به شدت بر هزینه کل تأثیر میگذارد. پرداخت ماهانه وام مسکن شما بر اساس سه عامل اصلی است: مبلغ وام (اصل)، نرخ بهره، و مدت وام. از آنجایی که شما مبلغ زیادی پول را برای سالهای زیادی قرض میگیرید، حتی یک کاهش جزئی در نرخ میتواند هزاران دلار در طول عمر وام صرفهجویی کند.
سوال اصلی این است: امتیاز وام مسکن چیست؟ چگونه کار میکند؟ و آیا برای شما مناسب است؟
این مقاله به طور کامل به این سوالات پاسخ میدهد. ما تعریف امتیاز وام مسکن، نحوه کار آن، مزایا و معایب، مثالهای عددی دقیق و مراحل خرید را به زبان ساده توضیح میدهیم.
امتیاز وام مسکن چیست؟
امتیاز وام مسکن یک هزینه اختیاری است که میتوانید هنگام دریافت وام مسکن به وامدهنده پرداخت کنید. آنها عموماً مانند پرداخت بخشی از بهره به صورت upfront عمل میکنند. در ازای آن، وامدهنده ممکن است نرخ بهره پایینتری ارائه دهد.
نرخ پایینتر میتواند پرداخت ماهانه و مبلغ بهره شما را در طول عمر وام کاهش دهد. به همین دلیل امتیاز وام مسکن گاهی امتیاز تخفیف (Discount Points) یا بهره پیشپرداختشده (Prepaid Interest) نامیده میشود.
امتیاز وام مسکن چگونه کار میکند؟
در بسیاری از موارد، ۱ امتیاز حدود ۱ درصد از مبلغ اصل هزینه دارد و ممکن است نرخ بهره را حدود ۰.۲۵ درصد کاهش دهد.
مثال: در یک وام ۶۰۰,۰۰۰ دلاری، یک امتیاز حدود ۶,۰۰۰ دلار هزینه دارد.
محدودیت تعداد امتیازها: وامدهندگان اغلب حداکثر ۴ امتیاز را مجاز میدانند.
مثال: اگر برای وام ۳۰ ساله با نرخ ۶.۵ درصد واجد شرایط باشید، خرید ۴ امتیاز ممکن است نرخ را به حدود ۵.۵ درصد کاهش دهد.
تفاوت وام ثابت و ARM:
-
وام ثابت: کاهش نرخ از امتیازها معمولاً برای کل مدت وام دوام میآورد.
-
وام ARM: نرخ پایینتر معمولاً فقط در دوره ثابت اولیه (۵ یا ۷ سال) اعمال میشود. به همین دلیل، خرید امتیاز برای ARM کمتر رایج است.
مزایای بالقوه خرید امتیاز وام مسکن
۱. کاهش پرداخت ماهانه
مثال: در یک وام ۵۰۰,۰۰۰ دلاری با مدت ۳۰ ساله، کاهش نرخ از ۶.۷۵ به ۶.۵ درصد میتواند پرداخت را حدود ۸۳ دلار در ماه کاهش دهد.
۲. کاهش کل بهره پرداختی در طول زمان
نرخ بهره پایینتر معمولاً به معنای پرداخت بهره کمتر در طول عمر وام است.
| امتیاز | ارزش فعلی بهره پرداختی | هزینه نقدی در زمان بستن قرارداد وام |
|---|---|---|
| ۱ | ۵۹۰,۶۲۳ دلار | موجود نیست |
| ۲ | ۵۶۳,۹۵۹ دلار | ۶,۰۰۰ دلار |
| ۳ | ۵۳۷,۵۵۵ دلار | ۱۲,۰۰۰ دلار |
| ۴ | ۵۱۱,۴۱۸ دلار | ۱۸,۰۰۰ دلار |
| ۵ | ۴۸۵,۵۵۶ دلار | ۲۴,۰۰۰ دلار |
۳. ممکن است به واجد شرایط شدن برای وام بزرگتر کمک کند
اگر خرید امتیاز پرداخت ماهانه وام مسکن شما را کاهش دهد، ممکن است برای مبلغ وام کمی بالاتر واجد شرایط شوید.
۴. مزیت مالیاتی بالقوه
بهره وام مسکن — شامل بهره پیشپرداختشده از امتیازها — ممکن است قابل کسر از مالیات باشد. قوانین مالیاتی متفاوت هستند، بنابراین با یک متخصص مالیاتی مشورت کنید.
معایب بالقوه خرید امتیاز وام مسکن
۱. افزایش هزینههای upfront
امتیاز وام مسکن میتواند گران باشد. حتی ۱ امتیاز میتواند چندین هزار دلار هزینه داشته باشد.
۲. ممکن است پسانداز شما را کاهش دهد
اگر امتیازها را با پول نقد پرداخت کنید، ممکن است مبلغ قابل توجهی از پسانداز شما را بگیرد.
۳. زمان میبرد تا هزینه جبران شود (نقطه سربهسر)
ممکن است ۵ تا ۱۰ سال طول بکشد تا صرفهجویی بالقوه از امتیازها هزینه upfront را جبران کند.
۴. پول کمتری برای پیشپرداخت باقی میگذارد
پولی که برای خرید امتیاز استفاده میشود میتواند در عوض به پیشپرداخت بزرگتر اختصاص یابد. افزایش پیشپرداخت ممکن است پرداخت ماهانه شما را کاهش دهد و در برخی موارد، نیاز به PMI را کاهش دهد یا از بین ببرد.
امتیاز وام مسکن چقدر میتواند صرفهجویی کند؟ (مثال عددی)
تصور کنید یک وام مسکن ۳۰ ساله به مبلغ ۴۰۰,۰۰۰ دلار با نرخ بهره ثابت ۷ درصد. با آن نرخ:
-
پرداخت ماهانه: حدود ۲,۶۶۱ دلار
-
کل بهره پرداختی در ۳۰ سال: حدود ۵۵۸,۰۳۶ دلار
حال تصور کنید گزینه خرید امتیاز وام مسکن را دارید. هر امتیاز ۴,۰۰۰ دلار هزینه دارد.
| امتیاز | هزینه upfront | نرخ بهره | پرداخت ماهانه | ارزش فعلی بهره پرداختی |
|---|---|---|---|---|
| هیچ | ۰ دلار | ۷٪ | ۲,۶۶۱ دلار | ۴۲۹,۷۹۹ دلار |
| ۱ | ۴,۰۰۰ دلار | ۶.۷۵٪ | ۲,۵۹۴ دلار | ۴۱۱,۶۹۲ دلار |
| ۲ | ۸,۰۰۰ دلار | ۶.۵٪ | ۲,۵۲۸ دلار | ۳۹۳,۷۴۹ دلار |
| ۳ | ۱۲,۰۰۰ دلار | ۶.۲۵٪ | ۲,۴۶۳ دلار | ۳۷۵,۹۷۳ دلار |
| ۴ | ۱۶,۰۰۰ دلار | ۶٪ | ۲,۳۹۸ دلار | ۳۵۸,۳۷۰ دلار |
نتیجه: پرداخت ۱۶,۰۰۰ دلار upfront برای ۴ امتیاز به صرفهجویی حدود ۷۱,۴۲۹ دلاری در ارزش فعلی بهره منجر میشود.
چگونه امتیاز وام مسکن بخریم؟
۱. هنگام بررسی پیشنهادهای وام درباره امتیازها صحبت کنید
امتیاز وام مسکن باید قبل از نهایی شدن وام ترتیب داده شود. از هر وامدهنده بپرسید که آیا امتیاز ارائه میدهد و چند امتیاز میتوانید بخرید.
۲. در نظر بگیرید چند امتیاز میتوانید بپردازید
به بودجه کلی خود نگاه کنید. برخی وامدهندگان همچنین امتیازهای جزئی ارائه میدهند که هزینه کمتر و کاهش نرخ بهره کوچکتر دارند.
۳. نقطه سربهسر را بررسی کنید
از وامدهنده بخواهید تخمین بزند که چقدر طول میکشد تا هزینه upfront امتیازها جبران شود.
۴. وام را با امتیازها نهایی کنید
اگر شرایط مناسب است، اسناد وام نشان میدهند که چند امتیاز میخرید و تنظیم نرخ بهره چقدر است.
۵. ریفاینانس کنید
اگر قبلاً وام مسکن دارید و تصمیم به ریفاینانس میگیرید، ممکن است فرصت دیگری برای خرید امتیاز داشته باشید.
آیا باید امتیاز وام مسکن بخرید؟
نقطه سربهسر معمولاً ۵ تا ۱۰ سال است.
اگر:
-
انتظار دارید وام با بهره ثابت را برای مدت طولانی نگه دارید → امتیازها ممکن است ارزشمند باشند.
-
فکر میکنید ظرف چند سال نقل مکان کنید → امتیازها ممکن است مناسب نباشند.
-
انتظار ریفاینانس زودهنگام دارید → امتیازها ممکن است مناسب نباشند.
-
وام را زودتر پرداخت میکنید → مزیت امتیازها محدود میشود.
یک برنامهریز مالی میتواند به شما در بررسی گزینهها کمک کند.
سوالات متداول درباره امتیاز وام مسکن
امتیاز وام مسکن چیست؟
امتیاز وام مسکن یک هزینه اختیاری است که میتوانید هنگام تقاضا و دریافت وام مسکن به وامدهنده پرداخت کنید تا نرخ بهره پایینتری دریافت کنید.
هر امتیاز چقدر هزینه دارد؟
هر امتیاز معمولاً حدود ۱ درصد از مبلغ وام هزینه دارد. برای وام ۶۰۰,۰۰۰ دلاری، یک امتیاز حدود ۶,۰۰۰ دلار هزینه دارد.
چقدر نرخ بهره کاهش مییابد؟
هر امتیاز معمولاً نرخ بهره را حدود ۰.۲۵ درصد کاهش میدهد.
نقطه سربهسر چیست؟
نقطه سربهسر مدت زمانی است که صرفهجویی از پرداختهای ماهانه پایینتر، هزینه upfront امتیازها را جبران میکند. معمولاً ۵ تا ۱۰ سال است.
آیا امتیاز وام مسکن قابل کسر از مالیات است؟
بهره وام مسکن — شامل بهره پیشپرداختشده از امتیازها — ممکن است قابل کسر از مالیات باشد. با یک متخصص مالیاتی مشورت کنید.
آیا برای ARM هم میتوان امتیاز خرید؟
بله، اما نرخ پایینتر معمولاً فقط در دوره ثابت اولیه (۵ یا ۷ سال) اعمال میشود. به همین دلیل، خرید امتیاز برای ARM کمتر رایج است.
چگونه بفهمم امتیاز برای من مناسب است؟
به برنامههای آینده خود فکر کنید. اگر انتظار دارید وام با نرخ بهره ثابت را برای مدت طولانی نگه دارید، امتیازها ممکن است ارزشمند باشند. اگر فکر میکنید ظرف چند سال نقل مکان کنید، امتیازها ممکن است مناسب نباشند.
نتیجهگیری: آیا امتیاز وام مسکن برای شما مناسب است؟
امتیاز وام مسکن یک ابزار مالی قدرتمند است که میتواند به شما در کاهش نرخ بهره، پرداخت ماهانه پایینتر و صرفهجویی هزاران دلار در طول عمر وام کمک کند. اما این ابزار برای همه مناسب نیست.
پاسخ نهایی به سوال اصلی:
آیا امتیاز وام مسکن برای شما مناسب است؟ بستگی به برنامههای آینده شما دارد:
-
اگر انتظار دارید وام با نرخ بهره ثابت را برای مدت طولانی نگه دارید → بله، امتیازها میتوانند ارزشمند باشند.
-
اگر فکر میکنید ظرف چند سال نقل مکان کنید → خیر، امتیازها ممکن است مناسب نباشند.
-
اگر انتظار ریفاینانس زودهنگام دارید → خیر، امتیازها ممکن است مناسب نباشند.
نکات کلیدی برای موفقیت:
-
نقطه سربهسر را محاسبه کنید: معمولاً ۵ تا ۱۰ سال است.
-
بودجه خود را بررسی کنید: مطمئن شوید که میتوانید هزینه upfront امتیازها را بپردازید و همچنان پول برای موارد اضطراری داشته باشید.
-
با وامدهندگان مختلف صحبت کنید: هر وامدهنده شرایط متفاوتی دارد.
-
با یک برنامهریز مالی مشورت کنید: او میتواند به شما در تصمیمگیری آگاهانه کمک کند.
فراخوان به عمل:
آیا آمادهاید تصمیم آگاهانهای درباره امتیاز وام مسکن بگیرید؟ همین امروز با متخصصان مسکن آمریکا (MaskanUSA.com) تماس بگیرید. تیم ما میتواند شما را در تمام مراحل این مسیر همراهی کند؛ از ارزیابی امتیاز وام مسکن و محاسبه نقطه سربهسر تا یافتن ملک ایدهآل و مذاکره حرفهای. با مشاوره تخصصی، هزاران دلار صرفهجویی کنید و با اطمینان بیشتری وارد بازار مسکن شوید.
همین حالا شروع کنید و آینده مسکونی خود را بسازید.
ترجمه: مسکن آمریکا l منبع: fidelity.com

نظرات بسته شده است.