چرا وام مسکن کوچک در حال ناپدید شدن است و کنگره چگونه آن را نجات میدهد؟ 2026
وام مسکن کوچک

مسکن آمریکا با اقتباس از مقاله منتشر شده در وبسایت realtor، به بررسی کوچک شدن سهم وامهای مسکن کوچک (Small Mortgages) در بازار مسکن آمریکا و تلاشهای کنگره برای نجات آنها میپردازد. وام مسکن کوچک به وامی گفته میشود که مبلغ اصل آن ۱۰۰,۰۰۰ دلار یا کمتر باشد. از آنجا که بانکها هزینههای ثابت بالایی برای صدور هر وام (صرفنظر از مبلغ آن) متحمل میشوند، این وامها را غیرسودده میدانند و تمایلی به ارائه آنها ندارند.
این موضوع خریداران خانههای ارزانقیمت را بدون گزینه تأمین مالی میگذارد. در پاسخ، «قانون مسیر قرن ۲۱ به سوی مسکن» که در سال ۲۰۲۶ تصویب شد، مجموعهای از اقدامات را برای تشویق صدور وامهای کوچک در نظر گرفته است: پایلوت چهارساله FHA با پرداخت مستقیم به بانکها، تغییر شرایط وام، کمکهزینه بستن قرارداد معامله و آموزش بانکها؛ مطالعه CFPB درباره تأثیر ساختار پرداخت به افسران وام و محدودیتهای امتیاز و کارمزد؛ و اصلاحات ارزیابی ملک برای کاهش هزینه و تأخیر.
مقاله با دادههای آماری نشان میدهد که سهم وامهای زیر ۱۰۰,۰۰۰ دلار از بیش از ۱۲ درصد در سال ۲۰۱۳ به کمتر از ۳ درصد در سال ۲۰۲۵ و ۲۰۲۶ کاهش یافته است. همچنین ایالتهای آیووا، وایومینگ، میسیسیپی، ویرجینیای غربی و نیومکزیکو بیشترین سهم وامهای کوچک را دارند و این وامها بیشتر در مناطق روستایی رایج هستند. نکته جالب اینکه خریداران وامهای کوچک از نظر کردیت اسکور (FICO 737 در مقابل 736) بدتر از خریداران معمولی نیستند، اما همچنان نرخ بهره بالاتری پرداخت میکنند — نشانهای از اصطکاکهای بازار که قانون جدید به دنبال رفع آنهاست. این مقاله برای خریداران خانه، سرمایهگذاران، سیاستگذاران و فعالان بازار مسکن بسیار کاربردی است.
نکات کلیدی
-
وام مسکن کوچک به وامی با مبلغ اصل ۱۰۰,۰۰۰ دلار یا کمتر گفته میشود.
-
سهم این وامها از بیش از ۱۲ درصد در سال ۲۰۱۳ به کمتر از ۳ درصد در ۲۰۲۵ و ۲۰۲۶ کاهش یافته است.
-
قانون مسیر قرن ۲۱ به سوی مسکن با مشوقهای مالی، اصلاحات ارزیابی و مطالعه CFPB به دنبال نجات این وامها است.
-
وامهای کوچک بیشتر در مناطق روستایی و ایالتهای با قیمت پایین رایج هستند.
-
خریداران وام کوچک از نظر کردیت بدتر از خریداران معمولی نیستند، اما نرخ بهره بالاتری میپردازند.
مقدمه: چرا وامهای کوچک در حال ناپدید شدن هستند؟
وام مسکن کوچک — وامی با مبلغ اصل ۱۰۰,۰۰۰ دلار یا کمتر — برای سالها یکی از گزینههای مهم تأمین مالی برای خریداران خانههای ارزانقیمت بوده است. اما در سالهای اخیر، این وامها به طور مداوم در حال کاهش بودهاند. بانکها آنها را غیرسودده میدانند، زیرا هزینههای ثابت صدور وام (مانند پردازش، ارزیابی و پذیرهنویسی) صرفنظر از مبلغ وام یکسان است.
سوال اصلی این است: چرا وامهای کوچک ناپدید میشوند؟ و قانون جدید کنگره چگونه میخواهد آنها را نجات دهد؟
این مقاله به طور کامل به این سوالات پاسخ میدهد.
وام مسکن کوچک چیست و چرا اهمیت دارد؟
تعریف وام مسکن کوچک
وام مسکن کوچک وامی است که مبلغ اصل آن ۱۰۰,۰۰۰ دلار یا کمتر باشد.
چرا بانکها تمایلی به ارائه آن ندارند؟
بانکها هزینههای ثابت بالایی برای صدور هر وام متحمل میشوند:
-
پردازش درخواست
-
ارزیابی ملک
-
پذیرهنویسی
-
مدارک قانونی
این هزینهها صرفنظر از مبلغ وام یکسان است. بنابراین، وام ۵۰,۰۰۰ دلاری و وام ۵۰۰,۰۰۰ دلاری هزینه صدور مشابهی دارند، اما درآمد بانک از وام بزرگتر ۱۰ برابر است. به همین دلیل، بانکها وامهای کوچک را غیرسودده میدانند.
تأثیر بر خریداران خانههای ارزانقیمت
این موضوع خریداران خانههای ارزانقیمت را بدون گزینه تأمین مالی میگذارد. آنها ممکن است توان خرید خانه را داشته باشند، اما بانک حاضر به وام دادن نباشد.
قانون مسیر قرن ۲۱ به سوی مسکن: راهحلها
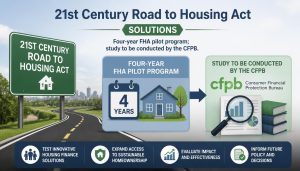
قانون مسیر قرن ۲۱ به سوی مسکن که در اوایل سال ۲۰۲۶ تصویب شد، مجموعهای از اقدامات را برای تشویق وامهای کوچک در نظر گرفته است.
بخش ۱۰۵: پایلوت چهارساله FHA
وزارت مسکن و توسعه شهری (HUD) مجاز است یک برنامه پایلوت چهارساله FHA را اجرا کند که برای جبران هزینههای ثابت وام مسکن کوچک طراحی شده است:
-
پرداختهای مستقیم به بانکها
-
شرایط وام تعدیلشده
-
کمکهزینه برای پوشش هزینههای بستن قرارداد معامله
-
اطلاعرسانی و کمک فنی برای افزایش مشارکت بانکها
بخشهای ۴۰۱ و ۴۰۲: انجام مطالعه توسط CFPB
اداره حفاظت مالی از مصرفکننده (CFPB) مطالعه خواهد کرد که چگونه ساختارهای پرداخت به افسران وام و محدودیتهای امتیاز و کارمزد بر دسترسی به وامهای کوچک تأثیر میگذارند.
محدودیتهای QM و تأثیر آن بر وام مسکن کوچک
برای اینکه یک وام «وام واجد شرایط (QM)» باشد و حمایتهای قانونی دریافت کند و به Fannie Mae و Freddie Mac فروخته شود، بانکها نباید برای وام ۶۰,۰۰۰ تا ۱۰۰,۰۰۰ دلاری بیش از ۳,۰۰۰ دلار کارمزد بگیرند.
مشکل: این حمایتهای مالی برای وامهای بزرگتر تنظیم شدهاند و ممکن است مانع صدور وامهای کوچکتر شوند.
بخشهای ۴۰۳ و ۷۰۴: انجام اصلاحات در امر ارزیابی ملک
ارزیابی ملک یک هزینه و تأخیر نامتناسب برای وام مسکن کوچک ایجاد میکند:
-
بخش ۴۰۳: اصلاح استانداردهای مجوز و آموزش ارزیاب FHA، انعطافپذیری برای ارزیابان کارآموز و تأمین مالی کمکهزینههای توسعه نیروی کار ارزیاب.
-
بخش ۷۰۴: الزام بانکها به ایجاد فرآیندهایی برای درخواست بازنگری ارزش یا ارزیابی دوم.
ارائه وام مسکن کوچک در سالهای اخیر کاهش یافته است
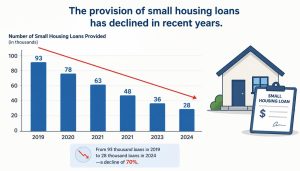
سهم وامهای مسکنی با مانده ۱۰۰,۰۰۰ دلار یا کمتر در حال کوچک شدن است.
آمار کلیدی
| سال | سهم وامهای زیر ۱۰۰,۰۰۰ دلار |
|---|---|
| ۲۰۱۳ و ۲۰۱۴ | بیش از ۱۲ درصد |
| ۲۰۲۵ و ۲۰۲۶ | کمتر از ۳ درصد |
مقایسه با فروش خانههای ارزانقیمت
| سال | سهم فروش خانههای زیر ۱۵۰,۰۰۰ دلار |
|---|---|
| ۲۰۱۳ | ۳۶.۷ درصد |
| ۲۰۲۶ | ۸.۸ درصد |
نسبت وام به فروش
-
از ۲۰۱۳ تا ۲۰۱۹: سهم خرید خانههای زیر ۱۵۰,۰۰۰ دلار حدود سه برابر سهم وامهای زیر ۱۰۰,۰۰۰ دلار بود.
-
در ۲۰۲۵ و ۲۰۲۶: این نسبت به چهار برابر نزدیک شده است.
نتیجه: وام مسکن کوچک کمتری نسبت به آنچه فروش خانههای ارزانقیمت نشان میدهد، ارائه میشود. این نشان میدهد که اصطکاکهای ساختاری از زمان همهگیری کرونا برجستهتر شدهاند.
وامهای کوچک در کجا متمرکز هستند؟
پنج ایالت با بالاترین تمرکز وامهای کوچک در ۲۰۲۵
| ایالت | سهم وامهای کوچک | قیمت متوسط آگهی |
|---|---|---|
| آیووا | ۹.۶٪ | ۲۸۲,۸۸۶ دلار |
| وایومینگ | ۸.۶٪ | ۴۷۲,۸۲۳ دلار |
| میسیسیپی | ۸.۵٪ | ۲۹۴,۵۰۳ دلار |
| ویرجینیای غربی | ۸.۲٪ | ۲۵۹,۵۶۷ دلار |
| نیومکزیکو | ۷.۷٪ | ۳۹۸,۷۷۸ دلار |
وامهای کوچک عمدتاً یک پدیده روستایی هستند
| نوع منطقه | سهم وامهای کوچک در ۲۰۲۵ |
|---|---|
| روستایی | ۷.۷٪ |
| شهرهای کوچک | ۴.۹٪ |
| شهری | ۲.۴٪ |
| حومهای | ۲.۳٪ |
در مناطق روستایی، سهم بازار وامهای کوچک بیش از سه برابر سهم آن در مناطق شهری و حومهای است.
ویژگیهای خرید با وامهای کوچک
استفاده برای سرمایهگذاری
| نوع وام | سهم برای سرمایهگذاری (۲۰۲۶) | سهم برای اقامت اصلی |
|---|---|---|
| وامهای زیر ۱۰۰,۰۰۰ دلار | ۲۰.۰٪ | ۷۶.۰٪ |
| همه وامها | ۶.۳٪ | ۹۱.۳٪ |
تشویق وامهای کوچک بیشتر احتمالاً فعالیت fix-and-flip را در آگهیهای خانههای ارزانقیمت افزایش میدهد.
قیمت خرید
| سال | قیمت خرید متوسط (وامهای کوچک) |
|---|---|
| ۲۰۱۳ | ۸۹,۶۷۶ دلار |
| ۲۰۲۶ | ۱۰۹,۶۸۱ دلار |
پیشپرداخت بالاتر
| نوع خرید | پیشپرداخت متوسط (۲۰۲۶) |
|---|---|
| وامهای کوچک | ۳۴.۴٪ |
| همه خریدها | ۱۴.۶٪ |
این شکاف از زمان همهگیری کرونا به طور قابل توجهی رشد کرده است — که با رشد سهم وامهای کوچک برای سرمایهگذاری همسو است:
| سال | سهم وامهای کوچک برای سرمایهگذاری |
|---|---|
| ۲۰۱۳ | ۱۱.۴٪ |
| ۲۰۱۹ | ۱۵.۳٪ |
| ۲۰۲۵ | ۲۱.۶٪ |
کردیت وامگیرندگان
| گروه | میانگین امتیاز FICO (۲۰۲۶) |
|---|---|
| وامهای زیر ۱۰۰,۰۰۰ دلار | ۷۳۷ |
| همه خریداران | ۷۳۶ |
نرخ بهره بالاتر
با مانده وام کوچکتر، پروفایل کردیتی مشابه و پیشپرداخت بالاتر، انتظار میرود خریداران وام کوچک نرخ بهره مشابه یا حتی پایینتر دریافت کنند. اما اینطور نیست. وامگیرندگان وام کوچک به طور مداوم با نرخهای بالاتری روبرو شدهاند.
نتیجه: سهم کاهشیابنده وامهای کوچک و نرخهای بالاتر، اصطکاکهای بازار را نشان میدهد که قانون مسیر قرن ۲۱ به سوی مسکن به دنبال رفع آنهاست.
سوالات متداول درباره وام مسکن کوچک
وام مسکن کوچک چیست؟
وام مسکن کوچک وامی است که مبلغ اصل آن ۱۰۰,۰۰۰ دلار یا کمتر باشد.
چرا وامهای کوچک ناپدید شدهاند؟
دلایل اصلی:
-
کاهش تعداد خانههای ارزانقیمت در بازار
-
هزینههای ثابت بالای صدور وام برای بانکها
-
محدودیتهای QM که برای وامهای بزرگتر تنظیم شدهاند
-
الزامات ارزیابی ملک که برای وامهای کوچک پرهزینه و زمانبر است
قانون جدید چه تغییراتی ایجاد میکند؟
-
پایلوت چهارساله FHA با پرداخت مستقیم به بانکها
-
مطالعه CFPB درباره ساختار پرداخت و محدودیتها
-
اصلاحات ارزیابی ملک برای کاهش هزینه و تأخیر
آیا وام مسکن کوچک برای من مناسب است؟
بستگی به وضعیت شما دارد. اگر:
-
خانهای با قیمت ۱۰۰,۰۰۰ تا ۱۵۰,۰۰۰ دلار میخرید،
-
در منطقهای روستایی زندگی میکنید،
-
یا به سرمایهگذاری در املاک ارزانقیمت فکر میکنید،
وام مسکن کوچک میتواند گزینه مناسبی باشد.
چگونه برای وام مسکن کوچک درخواست دهم؟
-
با چند بانک محلی صحبت کنید — برخی بانکهای کوچک وامهای کوچک ارائه میدهند.
-
از برنامههای FHA استفاده کنید.
-
با یک مشاور وام مسکن مشورت کنید.
چه ایالتهایی بیشترین وامهای کوچک را دارند؟
آیووا، وایومینگ، میسیسیپی، ویرجینیای غربی و نیومکزیکو بیشترین سهم وامهای کوچک را دارند. مناطق روستایی نیز سهم بالاتری نسبت به مناطق شهری دارند.
نتیجهگیری: آینده وامهای مسکن کوچک
وامهای مسکن کوچک در سالهای اخیر به طور مداوم کاهش یافتهاند — از بیش از ۱۲ درصد در ۲۰۱۳ به کمتر از ۳ درصد در ۲۰۲۵ و ۲۰۲۶. بانکها این وامها را غیرسودده میدانند و خریداران خانههای ارزانقیمت را بدون گزینه تأمین مالی میگذارند.
پاسخ نهایی به سوال اصلی:
چگونه میتوان وامهای کوچک را نجات داد؟ قانون مسیر قرن ۲۱ به سوی مسکن با رویکرد چندجانبه:
-
پایلوت چهارساله FHA با پرداخت مستقیم به بانکها.
-
مطالعه CFPB درباره ساختار پرداخت و محدودیتها.
-
اصلاحات ارزیابی ملک برای کاهش هزینه و تأخیر.
-
کاهش بوروکراسی و گسترش دسترسی به کردیت.
-
تشویق بانکها به ارائه وامهای کوچک.
نکات کلیدی برای موفقیت:
-
آگاه باشید: وامهای کوچک ممکن است در آینده آسانتر شوند.
-
با بانکهای محلی صحبت کنید: برخی وامهای کوچک ارائه میدهند.
-
از برنامههای FHA استفاده کنید.
-
با یک مشاور وام مشورت کنید.
-
روندهای قانونی را دنبال کنید.
فراخوان به عمل:
آیا آمادهاید از وام مسکن کوچک استفاده کنید یا درباره آن اطلاعات بیشتری کسب کنید؟ همین امروز با متخصصان مسکن آمریکا (MaskanUSA.com) تماس بگیرید. تیم ما میتواند شما را در تمام مراحل این مسیر همراهی کند؛ از بررسی گزینههای وام کوچک و مشاوره با بانکهای محلی تا دریافت پیشتأیید و خرید خانه. با مشاوره تخصصی، گزینههای خود را بشناسید و با اطمینان بیشتری وارد بازار مسکن شوید.
همین حالا شروع کنید و آینده مسکونی خود را بسازید.
ترجمه: مسکن آمریکا l منبع: realtor.com

نظرات بسته شده است.