خرید خانه مصادر شده در آمریکا: راهنمای گامبهگام برای سرمایهگذاران مبتدی. 2026
خرید خانه مصادر شده

مسکن آمریکا با اقتباس از مقاله منتشر شده در وبسایت bankrate، یک راهنمای گامبهگام و جامع برای خرید خانههای مصادر شده (Foreclosed Homes) در ایالات متحده را ارائه دهد. با توجه به اینکه فرآیند بازستانی ملک (Foreclosure) در سالهای اخیر پس از توقف موقت برنامههای کمکرسانی دوران پاندمی دوباره از سر گرفته شده و در حال عادیسازی است، این راهنما به بررسی چگونگی شناسایی، ارزیابی و خرید این نوع املاک میپردازد.
مقاله ضمن تشریح مراحل کلیدی از قبیل استخدام نماینده املاک متخصص، دریافت نامه پیشتأیید وام، تعیین قیمت پیشنهادی، و آمادگی برای خرید ملک در وضعیت «همانطور که هست»، مزایا و معایب این نوع سرمایهگذاری را نیز تحلیل میکند. هدف نهایی، ارائه نقشه راهی عملی به خریداران بالقوه، به ویژه افرادی با دانش محدود از بازار املاک آمریکا، برای ورود آگاهانه به این عرصه پرریسک اما بالقوه سودآور است.
نکات کلیدی
-
بازستانی ملک (Foreclosure) فرآیندی است که طی آن وامدهنده، ملکی را از مالکی که در پرداخت اقساط وام مسکن خود نکول کرده، بازپس میگیرد.
-
خرید خانه مصادر شده میتواند فرصتی برای خرید زیر قیمت بازار باشد، اما فرآیندی پیچیده دارد و ممکن است به تعمیرات گسترده نیاز داشته باشد.
-
خریداران باید پیش از اقدام، شرایط ملک را به دقت ارزیابی کنند و برای رقابت با سرمایهگذاران نقدی آماده باشند.
مقدمه: چرا خرید خانه مصادر شده دوباره مورد توجه قرار گرفته است؟
بازار مسکن آمریکا در سالهای پس از همهگیری کرونا دستخوش تغییرات عمیقی شده است. در دو سال نخست بحران بهداشتی، برنامههای کمکرسانی ایالتی و فدرال به بسیاری از صاحبان خانههای درمانده اجازه داد تا در خانههای خود بمانند و از بازستانی ملک جلوگیری کنند. اما با پایان یافتن این برنامهها، پروندههای بازستانی ملک دوباره در سراسر کشور افزایش یافته است.
بر اساس دادههای شرکت تحلیلی ATTOM، در نیمه اول سال ۲۰۲۶ حدود ۲۲۷,۵۴۸ ملک در ایالات متحده دارای پرونده بازستانی بودهاند که نسبت به مدت مشابه سال قبل رشد ۲۱ درصدی را نشان میدهد. نرخ بازستانی فعال نیز در ژوئن ۲۰۲۶ به ۰.۵۳ درصد رسیده که بالاترین سطح در شش سال گذشته است. این آمارها نشان میدهد که بازار املاک مصادر شده در حال بازگشت به دوران پیش از همهگیری است و فرصتهای جدیدی را برای خریداران و سرمایهگذاران ایجاد میکند.
سوال اصلی این است: آیا خرید خانه مصادر شده برای شما مناسب است؟ چگونه میتوانید در این بازار پرریسک اما بالقوه سودآور، گامهای درست را بردارید؟
این مقاله تلاش میکند به تمام سوالات شما درباره خرید خانه مصادر شده پاسخ دهد. از تعریف مفاهیم پایه تا مراحل عملی خرید، مزایا و معایب، و نکات کلیدی برای موفقیت در این بازار. هدف ما ارائه یک نقشه راه کامل و کاربردی برای افرادی است که دانش محدودی از بازار املاک آمریکا دارند اما میخواهند با آگاهی وارد این عرصه شوند.
بازستانی ملک (Foreclosure) چیست؟
بازستانی ملک فرآیندی قانونی است که طی آن یک وامدهنده، مالکیت ملکی را از مالکی که در پرداخت اقساط وام مسکن خود نکول کرده است، بازپس میگیرد. این فرآیند معمولاً پس از چندین ماه تأخیر در پرداخت آغاز میشود و بسته به قوانین ایالتی، میتواند از چند ماه تا بیش از یک سال طول بکشد.
زمانی که وامدهنده ملک را تصاحب میکند، تلاش میکند تا حد امکان از سرمایهگذاری خود را با فروش آن جبران کند. این فروش اغلب با قیمتی کمتر از ارزش واقعی ملک انجام میشود، زیرا بانک انگیزه دارد تا ملک را سریعتر بفروشد و از هزینههای نگهداری آن رها شود.
رز اسکلار، نماینده املاک در Coldwell Banker در وستون فلوریدا، در این باره میگوید: «مزیت اصلی خرید ملک مصادر شده، قیمت آن است. شما چیزی زیر قیمت بازار به دست میآورید، چون بانک انگیزه دارد تا خانه را بفروشد.»
چرا املاک به مرحله بازستانی میرسند؟
دلایل متعددی میتواند منجر به بازستانی ملک شود:
-
از دست دادن شغل یا کاهش درآمد: وقتی صاحب خانه توانایی پرداخت اقساط را از دست میدهد.
-
بیماری یا هزینههای پزشکی ناگهانی: که بودجه خانواده را تحت فشار قرار میدهد.
-
طلاق یا جدایی: که اغلب منجر به فروش یا رها کردن ملک میشود.
-
سرمایهگذاریهای ناموفق: مانند خرید ملک دوم با انتظار اجارهای که محقق نمیشود.
-
بلایای طبیعی: که هزینههای ترمیم را غیرقابل تحمل میکند.
تفاوت بازستانی ملک با پیشبازستانی و فروش کوتاه
سه اصطلاح کلیدی در این زمینه وجود دارد که نباید با هم اشتباه گرفته شوند:
پیشبازستانی (Preforeclosure): مرحلهای است که مالک در پرداختها عقب افتاده اما هنوز ملک به بانک منتقل نشده است. در این مرحله، خریدار میتواند با مذاکره مستقیم با مالک، ملک را قبل از اینکه بانک آن را تصاحب کند، خریداری کند. این روش میتواند برای هر دو طرف سودمند باشد، زیرا مالک از ثبت بازستانی در سابقه اعتباری خود جلوگیری میکند و خریدار نیز ملک را با قیمتی مناسبتر به دست میآورد.
فروش کوتاه (Short Sale): زمانی رخ میدهد که ارزش ملک کمتر از بدهی باقیمانده وام مسکن است. در این حالت، بانک موافقت میکند بخشی از بدهی را ببخشد تا ملک فروخته شود. فرآیند فروش کوتاه میتواند بسیار طولانی و پیچیده باشد، زیرا نیازمند تأیید چندین طرف از جمله وامدهنده اصلی و هر وامدهنده ثانویه است.
بازستانی کامل (Foreclosure): مرحله نهایی است که در آن بانک مالکیت ملک را به طور کامل تصاحب کرده و آن را به فروش میگذارد. این املاک معمولاً با عنوان REO یا «املاک تحت مالکیت بانک» شناخته میشوند.
مراحل خرید خانه مصادر شده در آمریکا
خرید خانه مصادر شده با خرید یک ملک معمولی تفاوتهای اساسی دارد. این فرآیند نیازمند تحقیق دقیق، آمادهسازی مالی و همراهی یک تیم متخصص است. در ادامه، گامهای اصلی این مسیر را بررسی میکنیم.
گام اول: استخدام نماینده املاک متخصص در املاک درمانده
یافتن و قیمتگذاری املاک مصادر شده میتواند دشوار باشد، زیرا این املاک اغلب در فهرستهای عمومی به شکلی که انتظار دارید ظاهر نمیشوند. به همین دلیل، همکاری با یک نماینده املاک که در این زمینه تجربه و تخصص دارد، میتواند تفاوت بزرگی ایجاد کند.
به دنبال مشاوران املاکی بگردید که گواهینامههای تخصصی مانند متخصص املاک درمانده (CDPE) یا منابع فروش کوتاه و بازستانی ملک (SFR) را دریافت کردهاند. این نمایندگان با فرآیندهای پیچیده بازستانی ملک آشنا هستند و میتوانند شما را در تمام مراحل راهنمایی کنند.
جان سوفی، نماینده املاک در ریچموند ویرجینیا، تأکید میکند: «خریداران وقتی نماینده اختصاصی خود را دارند، احساس امنیت بیشتری میکنند. فرآیند بازستانی ملک با فروش سنتی بسیار متفاوت است و یک متخصص میتواند از منافع شما محافظت کند.»
نکته مهم: اگرچه میتوانید مستقیماً با بانک مذاکره کنید، اما این کار پرخطر است. بدون یک مذاکرهکننده حرفهای در کنار شما، ممکن است شرایط نامطلوبی را بپذیرید یا فرصتهای مذاکره را از دست بدهید.
گام دوم: دریافت پیشتأیید وام مسکن
یکی از بزرگترین چالشهای خرید خانه مصادر شده، رقابت با سرمایهگذاران نقدی است. این سرمایهگذاران میتوانند بدون نیاز به تأمین مالی، پیشنهادهای سریع و قاطع ارائه دهند. اما نگران نباشید؛ بسیاری از وامدهندگان محصولات ویژهای برای خرید املاک درمانده دارند.
نامه پیشتأیید وام مسکن ابزار کلیدی شما در این رقابت است. این نامه نشان میدهد که یک وامدهنده معتبر، وضعیت مالی شما را بررسی کرده و مبلغ مشخصی را برای خرید ملک تأیید کرده است. سوفی در این باره میگوید: «نامه پیشتأیید، تماشاگران را از خریداران جدا میکند.»
برای دریافت پیشتأیید، وامدهنده امتیاز اعتباری، درآمد، بدهیها و داراییهای شما را بررسی میکند. هرچه وضعیت مالی شما قویتر باشد، مبلغ پیشتأیید بالاتر و شرایط بهتری دریافت خواهید کرد.
انتخاب نوع وام مناسب: املاک مصادر شده اغلب نیاز به تعمیرات دارند. وام FHA 203(k) یکی از گزینههای عالی برای این شرایط است. این وام به شما اجازه میدهد تا هزینه تعمیرات را نیز در وام مسکن خود بگنجانید. البته شرایط و محدودیتهای خاص خود را دارد که باید با وامدهنده بررسی کنید.
گام سوم: تعیین قیمت پیشنهادی مناسب
انتخاب قیمت پیشنهادی، ترکیبی از هنر و علم است. از یک سو باید ارزش بازار ملک را بدانید و از سوی دیگر، استراتژی بانک فروشنده را درک کنید.
نماینده شما میتواند با تهیه تحلیل بازار مقایسهای (CMA) به شما کمک کند. این تحلیل با بررسی قیمت املاک مشابه که در ۱۸۰ روز گذشته فروخته شدهاند، ارزش تقریبی ملک را مشخص میکند. عواملی مانند سرعت فروش در منطقه، سابقه ارزیابی مالیاتی و شرایط کلی بازار نیز در این تحلیل لحاظ میشوند.
نکته حیاتی: وامدهنده شما برای تأیید وام، به یک ارزیابی حرفهای نیاز دارد. اگر قیمت پیشنهادی شما با ارزش ارزیابی شده ملک تفاوت داشته باشد، ممکن است مجبور شوید مابهالتفاوت را نقداً پرداخت کنید. این موضوع را حتماً در محاسبات خود لحاظ کنید.
گام چهارم: استراتژی پیشنهاد قیمت در بازار رقابتی
وقتی یک ملک مصادر شده به بازار میآید، اغلب رقابت شدیدی برای تصاحب آن وجود دارد. سرمایهگذاران حرفهای، خریداران نقدی و افرادی مانند شما همگی به دنبال این فرصت هستند.
چند نکته کلیدی برای ارائه پیشنهاد قوی:
-
سریع عمل کنید: املاک مصادر شده معمولاً مدت طولانی در بازار نمیمانند.
-
پیشنهاد واقعبینانه بدهید: بانکها معمولاً قیمت را از قبل تخفیف دادهاند. پیشنهاد بسیار پایین ممکن است اصلاً بررسی نشود.
-
شرایط را به حداقل برسانید: در بازارهای رقابتی، حذف شرایط غیرضروری میتواند پیشنهاد شما را جذابتر کند.
-
نامه پیشتأیید را ضمیمه کنید: این نشان میدهد که شما خریداری جدی و آماده هستید.
به خاطر داشته باشید که نوع ملک و موقعیت مکانی آن تأثیر زیادی بر سرعت فروش دارد. یک خانه در منطقهای با تقاضای بالا ممکن است ظرف چند روز فروخته شود، در حالی که ملکی در منطقهای کمتقاضا ماهها در بازار بماند.
گام پنجم: آمادگی برای خرید «همانطور که هست»
تقریباً تمام املاک مصادر شده با شرایط «همانطور که هست» (As-Is) فروخته میشوند. این بدان معناست که:
-
فروشنده هیچ تعمیری انجام نخواهد داد.
-
فروشنده وضعیت ملک را تضمین نمیکند.
-
شما ملک را با تمام مشکلات موجود خریداری میکنید.
بازرسی خانه در این شرایط اهمیت دوچندان پیدا میکند. اگرچه بازرسی برای خرید خانه مصادر شده الزامی نیست، اما میتواند مسائل پنهانی مانند آسیب موریانه، مشکلات ساختاری، نشتی، یا رنگ سربی را آشکار کند. هزینه بازرسی در مقابل هزینههای احتمالی تعمیرات، سرمایهگذاری کوچکی است.
استراتژی هوشمندانه: به دنبال ملکی در محدوده پایین بودجه خود باشید. این کار به شما فضایی میدهد تا هم پیشنهاد رقابتیتری ارائه دهید و هم هزینه تعمیرات لازم را پوشش دهید.
هشدار: در بازارهای داغ، برخی خریداران برای جذابتر کردن پیشنهاد خود، شرط بازرسی را حذف میکنند. اما در خرید «همانطور که هست»، این کار بسیار پرخطر است و میتواند به هزینههای غیرمنتظره سنگین منجر شود.
انواع املاک درمانده: کدام گزینه برای شما مناسب است؟
هر نوع ملک درمانده ویژگیها، مزایا و چالشهای خاص خود را دارد. انتخاب نوع مناسب به هدف شما، تحمل ریسک و منابع مالیتان بستگی دارد.
پیشبازستانی (Preforeclosure)
در این مرحله، مالک در پرداختها عقب افتاده اما هنوز ملک به بانک منتقل نشده است. شما با مذاکره مستقیم با مالک، ملک را قبل از اینکه به مرحله بازستانی کامل برسد، خریداری میکنید.
مزایا:
-
قیمت خرید معمولاً پایینتر از بازار است.
-
مالک از ثبت بازستانی در سابقه اعتباری خود جلوگیری میکند.
-
فرآیند میتواند سریعتر از خرید از بانک باشد.
معایب:
-
نیازمند مذاکره مستقیم و حساس با مالک است.
-
ممکن است مالک در لحظه آخر از معامله منصرف شود.
-
وضعیت حقوقی ملک باید به دقت بررسی شود.
فروش کوتاه (Short Sale)
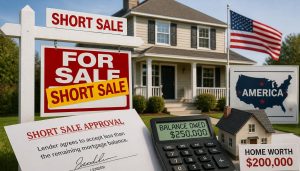
زمانی رخ میدهد که ارزش ملک کمتر از بدهی باقیمانده وام مسکن است. بانک موافقت میکند بخشی از بدهی را ببخشد تا ملک فروخته شود.
مزایا:
-
قیمت خرید معمولاً پایینتر از ارزش بازار است.
-
مالک از بازستانی کامل و عواقب آن اجتناب میکند.
معایب:
-
فرآیند بسیار طولانی و پیچیده است (ممکن است ماهها طول بکشد).
-
نیازمند تأیید چندین طرف از جمله وامدهنده اصلی و وامدهندگان ثانویه است.
-
ممکن است در نهایت بانک پیشنهاد را رد کند.
حراج عمومی (Public Auction)
در این روش، املاک مصادر شده در یک حراج عمومی به بالاترین پیشنهاددهنده فروخته میشوند.
مزایا:
-
فرصت خرید با قیمت پایین.
-
فرآیند سریع و قاطع.
معایب:
-
نیازمند پرداخت نقدی یا چک تضمینی در همان روز است.
-
امکان بازرسی قبل از خرید وجود ندارد.
-
ریسک بالای خرید ملک با مشکلات پنهان.
املاک بانکی یا REO
این املاک توسط بانک تصاحب شده و بانک مستقیماً آنها را به فروش میگذارد.
مزایا:
-
بانک انگیزه دارد تا ملک را بفروشد.
-
امکان بازرسی و مذاکره وجود دارد.
-
وضعیت حقوقی ملک معمولاً شفافتر است.
معایب:
-
رقابت شدید با سرمایهگذاران نقدی.
-
ملک معمولاً «همانطور که هست» فروخته میشود.
-
ممکن است مدت طولانی در بازار مانده و نیاز به تعمیرات اساسی داشته باشد.
چگونه املاک مصادر شده را پیدا کنیم؟
یافتن املاک مصادر شده نیازمند جستجوی فعال در منابع مختلف است. در ادامه چند منبع کلیدی را معرفی میکنیم:
منابع آنلاین و پورتالهای بانکی
-
وبسایت بانکها: بسیاری از بانکهای بزرگ مانند Bank of America و Citibank املاک تحت مالکیت خود را به صورت آنلاین منتشر میکنند.
-
پورتال HUD: وزارت مسکن و توسعه شهری ایالات متحده فهرست املاک مصادر شده خود را منتشر میکند.
-
HomePath: پورتال Fannie Mae برای املاک مصادر شده.
-
HomeSteps: پورتال Freddie Mac برای املاک مصادر شده.
-
وبسایت ارزیاب مالیاتی محلی: گاهی اوقات فهرست املاکی با مالیات معوق را نشان میدهد که نشانه هشداری برای درمانده شدن ملک است.
نقش نماینده املاک در شناسایی فرصتها
یک نماینده املاک متخصص میتواند به شما در شناسایی فرصتهایی کمک کند که در فهرستهای عمومی ظاهر نمیشوند. این نمایندگان با شبکهای از ارتباطات حرفهای، از جمله بانکها، سایر نمایندگان و مالکان درمانده، در ارتباط هستند و میتوانند شما را از فرصتهای پیش از موعد مطلع کنند.
نکته مهم: املاک مصادر شده میتوانند به سرعت فروش بروند. آماده باشید که به محض مشاهده فرصت مناسب، سریع اقدام کنید.
مزایا و معایب خرید خانه مصادر شده
تصمیمگیری درباره خرید خانه مصادر شده نیازمند بررسی دقیق مزایا و معایب آن است. این تصمیم به تحمل ریسک، اهداف سرمایهگذاری و منابع مالی شما بستگی دارد.
مزایا
۱. ارزش خوب و قیمت پایینتر:
املاک مصادر شده اغلب با تخفیف قابل توجهی نسبت به قیمت بازار فروخته میشوند. این تخفیف به ویژه در بازارهای نزولی یا مناطقی با عرضه بالا بیشتر است. سوفی در این باره میگوید: «مزیت خرید ملک مصادر شده، به طور خلاصه، قیمت است.»
۲. پتانسیل بازدهی بالا:
اگر ملکی را با قیمت مناسب پیدا کنید و تعمیرات را به صورت مقرونبهصرفه انجام دهید، میتوانید ملکی با ارزش بیشتر از مبلغ پرداختی خود به دست آورید. این سود میتواند از طریق فروش مجدد یا اجاره بها محقق شود.
۳. فرصت برای سرمایهگذاران مبتدی:
بازار املاک مصادر شده میتواند نقطه ورود مناسبی برای افرادی باشد که سرمایه محدودی دارند اما میخواهند وارد بازار املاک شوند.
معایب
۱. فرآیند پیچیده و زمانبر:
خرید خانه مصادر شده نیازمند دانش تخصصی، صبر و پیگیری مداوم است. فرآیند میتواند از چند هفته تا چند ماه طول بکشد و در این مدت، ممکن است با موانع غیرمنتظرهای روبرو شوید.
۲. تعمیرات گسترده و هزینهبر:
صاحبان خانههای درمانده اغلب نگهداری معمول را نادیده گرفتهاند. این بدان معناست که ملک ممکن است نیاز به تعمیرات اساسی مانند سقف، لولهکشی، برقکشی یا سیستم گرمایش و تهویه داشته باشد. هزینه این تعمیرات میتواند به سرعت افزایش یابد.
۳. رقابت شدید:
بازار املاک مصادر شده تحت سلطه سرمایهگذاران حرفهای و خریداران نقدی است. رقابت با این افراد که میتوانند سریع و بدون نیاز به تأمین مالی اقدام کنند، چالشبرانگیز است.
۴. ریسکهای حقوقی و پنهان:
ممکن است ملک دارای بدهیهای معوق، مالیات پرداخت نشده، یا مسائل حقوقی دیگر باشد که بر عهده خریدار جدید منتقل میشود. بررسی دقیق سابقه ملک ضروری است.
۵. ملاحظات اخلاقی:
برای برخی افراد، خرید ملکی که شخص دیگری به دلیل مشکلات مالی آن را از دست داده، میتواند از نظر اخلاقی ناراحتکننده باشد. این موضوعی است که هر خریدار باید با ارزشهای شخصی خود بسنجد.
سوالات متداول درباره خرید خانه مصادر شده
چگونه املاک درمانده و مصادر شده برای فروش را پیدا کنم؟
برای شروع، فهرستهای املاک درمانده را به صورت آنلاین مرور کنید. وبسایتهای بانکها، پورتالهای دولتی مانند HUD، و سایتهای Fannie Mae و Freddie Mac منابع خوبی هستند. همچنین میتوانید وبسایت ارزیاب مالیاتی محلی خود را بررسی کنید. علاوه بر این، همکاری با یک نماینده املاک محلی که تجربه کار با املاک درمانده را دارد، میتواند دسترسی شما به فرصتهای ویژه را افزایش دهد.
آیا برای خرید خانه مصادر شده به نماینده املاک نیاز دارم؟
از نظر قانونی، نیازی به نماینده املاک ندارید. اما با توجه به پیچیدگیهای فرآیند بازستانی ملک، داشتن یک متخصص در کنار شما بسیار عاقلانه است. یک نماینده باتجربه از منافع شما محافظت میکند، دانش بازار را در اختیار شما قرار میدهد و شما را از موانع بالقوه آگاه میکند. فرآیند بازستانی ملک با فروش سنتی بسیار متفاوت است و بدون راهنمایی تخصصی، ممکن است مرتکب اشتباهات پرهزینه شوید.
چگونه میتوانم خرید یک خانه مصادر شده را تأمین مالی کنم؟
فروشهای بازستانی ملک اغلب تحت سلطه سرمایهگذاران ثروتمندی است که پول نقد پرداخت میکنند. اما این بدان معنا نیست که شما نمیتوانید خرید خود را تأمین مالی کنید. چند گزینه پیش روی شماست:
-
وام FHA 203(k): این وام به شما اجازه میدهد هزینه تعمیرات را نیز در وام مسکن بگنجانید. برای املاکی که نیاز به بازسازی دارند، ایدهآل است.
-
وام معمولی (Conventional): اگر ملک شرایط لازم را داشته باشد، میتوانید از وامهای معمولی استفاده کنید.
-
وام سرمایهگذاری املاک: برای سرمایهگذارانی که قصد اجاره یا فروش مجدد دارند.
نکته مهم: ارزیابان برای تعیین ارزش یک خانه مصادر شده با چالش روبرو هستند، زیرا املاک مشابه کافی برای مقایسه وجود ندارد. این موضوع میتواند تأمین وام مسکن را دشوار کند. بسیاری از ایالتها برای املاک درمانده، پرداخت تمام نقدی را الزامی میکنند.
آیا میتوانم قبل از خرید خانه مصادر شده را بازرسی کنم؟
در خرید املاک بانکی (REO)، معمولاً امکان بازرسی وجود دارد، اما باید شرط بازرسی را در قرارداد خود بگنجانید. در حراجهای عمومی، اغلب امکان بازرسی قبل از خرید وجود ندارد و شما ملک را «همانطور که هست» خریداری میکنید. در فروشهای کوتاه و پیشبازستانی، امکان بازرسی معمولاً وجود دارد.
توصیه اکید: حتی اگر بازرسی الزامی نیست، حتماً یک بازرس حرفهای استخدام کنید. هزینه بازرسی در مقابل هزینههای احتمالی تعمیرات، سرمایهگذاری کوچکی است.
چشمانداز بازار بازستانی ملک در سال ۲۰۲۶ و فرصتهای پیشرو
بازار املاک آمریکا در سال ۲۰۲۶ با تحولات قابل توجهی روبرو است. پس از پایان برنامههای کمکرسانی دوران همهگیری، پروندههای بازستانی ملک دوباره در حال افزایش است. اما این افزایش با دوران بحران مالی ۲۰۰۸ تفاوتهای اساسی دارد.
آمار کلیدی بازار:
-
در نیمه اول سال ۲۰۲۶، حدود ۲۲۷,۵۴۸ ملک در آمریکا دارای پرونده بازستانی بودهاند که نسبت به سال قبل ۲۱ درصد افزایش نشان میدهد.
-
نرخ بازستانی فعال در ژوئن ۲۰۲۶ به ۰.۵۳ درصد رسیده که بالاترین سطح در شش سال گذشته است.
-
انجمن ملی مشاوران املاک (NAR) پیشبینی میکند فروش خانه در سال ۲۰۲۶ حدود ۱۴ درصد افزایش یابد و قیمتها ۲ تا ۳ درصد رشد کنند.
-
J.P. Morgan انتظار دارد قیمت مسکن در سطح ملی ثابت بماند یا رشد ملایمی داشته باشد.
تفسیر این آمار برای خریداران:
افزایش پروندههای بازستانی ملک به معنای فرصتهای بیشتر برای خریداران است. اما برخلاف بحران ۲۰۰۸، بازار امروز با کمبود عرضه مسکن روبرو است. این کمبود عرضه، قیمتها را در بسیاری از مناطق بالا نگه داشته و رقابت را شدیدتر کرده است.
توصیه برای سرمایهگذاران مبتدی:
-
صبر و تحقیق: عجله نکنید. بازار املاک مصادر شده نیازمند تحقیق دقیق و صبر است.
-
همکاری با متخصصان: از تجربه نمایندگان املاک، بازرسان، و مشاوران مالی بهره بگیرید.
-
آمادگی مالی: قبل از شروع جستجو، وضعیت مالی خود را تثبیت کنید و پیشتأیید وام بگیرید.
-
تمرکز بر مناطق مناسب: مناطقی را هدف قرار دهید که هم قیمت مناسب دارند و هم پتانسیل رشد در آینده.
نتیجهگیری: آیا خرید خانه مصادر شده برای شما مناسب است؟
خرید خانه مصادر شده میتواند فرصتی عالی برای خرید زیر قیمت بازار و ساخت ثروت از طریق املاک باشد. اما این مسیر بدون چالش نیست. فرآیند پیچیده، نیاز به تعمیرات گسترده، و رقابت شدید با سرمایهگذاران حرفهای، همگی عواملی هستند که باید به دقت در نظر گرفته شوند.
پاسخ نهایی به سوال اصلی:
اگر شما خریداری هستید که:
-
تحمل ریسک بالایی دارید،
-
آماده سرمایهگذاری زمان و انرژی برای تحقیق و پیگیری هستید،
-
از همکاری با متخصصان استقبال میکنید،
-
و منابع مالی کافی برای پوشش تعمیرات و هزینههای پنهان دارید،
خرید خانه مصادر شده میتواند گزینه مناسبی برای شما باشد.
اما اگر:
-
به دنبال فرآیندی ساده و بدون دردسر هستید،
-
تحمل ریسک پایینی دارید،
-
یا منابع مالی محدودی دارید،
ممکن است خرید ملک معمولی گزینه بهتری برای شما باشد.
نکات کلیدی برای موفقیت:
-
آموزش ببینید: قبل از اقدام، درباره فرآیند بازستانی ملک، قوانین ایالتی، و بازار محلی خود تحقیق کنید.
-
تیم متخصص تشکیل دهید: با یک نماینده املاک باتجربه، یک وامدهنده آشنا با املاک درمانده، و یک بازرس حرفهای همکاری کنید.
-
صبور باشید: فرآیند خرید خانه مصادر شده میتواند طولانی و پرچالش باشد. عجله نکنید و منتظر فرصت مناسب بمانید.
-
محاسبات واقعبینانه انجام دهید: هزینههای پنهان مانند تعمیرات، مالیات معوق، و هزینههای قانونی را در بودجه خود لحاظ کنید.
فراخوان به عمل:
آیا آمادهاید اولین قدم را در مسیر سرمایهگذاری در املاک مصادر شده بردارید؟ همین امروز با متخصصان مسکن آمریکا (MaskanUSA.com) تماس بگیرید. تیم ما میتواند شما را در تمام مراحل این مسیر همراهی کند؛ از ارزیابی اولیه و انتخاب ملک مناسب تا تأمین مالی و مدیریت تعمیرات. با مشاوره تخصصی، ریسکها را کاهش دهید و فرصتهای بهتری را شناسایی کنید.
همین حالا شروع کنید و آینده مالی خود را بسازید.
ترجمه: مسکن آمریکا l منبع: bankrate.com

نظرات بسته شده است.