شوک نرخ بهره وام مسکن: راهنمای کامل بودجهبندی خرید خانه در آمریکا. 2026
نرخ بهره وام مسکن

مسکن آمریکا با اقتباس از مقاله منتشر شده در وبسایت nar.realtor، به بررسی چالشهای ناشی از نوسانات نرخ بهره وام مسکن در بازار املاک آمریکا میپردازد و راهکارهای عملی برای خریداران بالقوه ارائه میدهد تا بتوانند بودجه خرید خانه خود را در برابر افزایشهای احتمالی نرخ بهره مقاوم کنند.
با توجه به اینکه نرخ بهره وام مسکن ۳۰ ساله در سپتامبر ۲۰۲۶ به طور میانگین ۷.۱۹ درصد بوده و نوسانات نرخ بهره میتواند قدرت خرید خریداران را به طور قابل توجهی تحت تأثیر قرار دهد، مقاله با استناد به تحلیلهای اقتصادی و دادههای تاریخی، چارچوبی برای برنامهریزی مالی ارائه میکند.
این چارچوب شامل تعیین محدودههای نرخ بهره بر اساس بازههای زمانی مختلف (۳، ۶ و ۱۲ ماهه) و محاسبه تأثیر آن بر مبلغ وام قابل استطاعت است. مقاله همچنین بر اهمیت آمادگی مالی، درک ریسکهای احتمالی و استفاده از ابزارهای محاسباتی برای تصمیمگیری آگاهانه تأکید میکند.
نکات کلیدی
-
نوسانات نرخ بهره وام مسکن میتواند قدرت خرید شما را تا دهها هزار دلار کاهش دهد.
-
خریداران میتوانند با استفاده از محدودههای تاریخی نرخ بهره، بودجه خود را در برابر افزایشهای احتمالی مقاوم کنند.
-
برنامهریزی بر اساس بازه زمانی خرید (۳، ۶ یا ۱۲ ماه) تعیینکننده دامنه نوسانی است که باید برای آن آماده باشید.
-
نرخ ۷ درصدی وام مسکن ممکن است به «وضعیت عادی جدید» بازار تبدیل شده باشد.
مقدمه: وقتی نرخ بهره، رویای خانهدار شدن را تهدید میکند
تصور کنید ماهها برای خرید خانهای که همیشه آرزویش را داشتید برنامهریزی کردهاید. تمام محاسبات را انجام دادهاید، بودجهتان را تنظیم کردهاید و حتی ملک مورد نظرتان را پیدا کردهاید. اما ناگهان یک افزایش غیرمنتظره در نرخ بهره وام مسکن، تمام معادلات شما را به هم میریزد. مبلغ اقساط ماهانهتان بالا میرود، قدرت خریدتان کاهش مییابد و ممکن است مجبور شوید از خرید خانهای که به آن دل بسته بودید، صرفنظر کنید.
این سناریو برای هزاران خریدار خانه در آمریکا در سال ۲۰۲۶ در حال وقوع است. بازار مسکن آمریکا پس از دوران همهگیری کرونا و افزایش تورم، با نرخهای بهرهای روبرو شده که بسیاری از خریداران را غافلگیر کرده است. طبق گزارش Mortgage News Daily، نرخ بهره وام مسکن ۳۰ ساله با نرخ ثابت در سپتامبر ۲۰۲۶ به طور میانگین ۷.۱۹ درصد بوده است — رقمی که برای بسیاری از خانوادههای آمریکایی به معنای افزایش قابل توجه هزینههای ماهانه است.
سوال اصلی این است: چگونه میتوانید بودجه خرید خانه خود را در برابر نوسانات نرخ بهره وام مسکن مقاوم کنید؟ آیا راهی برای برنامهریزی هوشمندانه و جلوگیری از غافلگیری وجود دارد؟
این مقاله به طور کامل به این سوالات پاسخ میدهد. ما یک نقشه راه عملی و گامبهگام ارائه میکنیم که به شما کمک میکند محدوده واقعبینانهای برای بودجه خرید خانه خود تعیین کنید، تأثیر نرخهای مختلف را بر قدرت خریدتان محاسبه کنید و استراتژی مناسبی برای ورود به بازار مسکن آمریکا طراحی کنید. اگر مبتدی هستید و دانش زیادی از بازار املاک آمریکا ندارید، این راهنما دقیقاً برای شما نوشته شده است.
نرخ بهره وام مسکن چگونه بر بودجه خرید خانه تأثیر میگذارد؟
نرخ بهره وام مسکن یکی از مهمترین عواملی است که بر هزینه نهایی خرید خانه تأثیر میگذارد. اما تأثیر آن فقط به مبلغ اقساط ماهانه محدود نمیشود؛ این نرخ مستقیماً بر قدرت خرید شما اثر میگذارد.
رابطه معکوس نرخ بهره و قدرت خرید
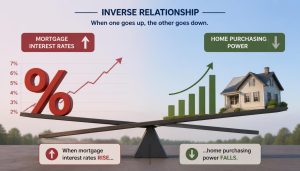
رابطه بین نرخ بهره و قدرت خرید یک رابطه معکوس است:
-
هرچه نرخ بهره بالاتر باشد، مبلغ وامی که با بودجه ماهانه ثابت میتوانید دریافت کنید، کمتر میشود.
-
هرچه نرخ بهره پایینتر باشد، با همان بودجه ماهانه میتوانید وام بزرگتری بگیرید و خانه گرانتری بخرید.
برای درک بهتر این موضوع، به مثال زیر توجه کنید:
فرض کنید بودجه ماهانه شما برای پرداخت اصل و فرع وام مسکن (principal and interest) مبلغ ۲,۰۰۰ دلار است.
-
با نرخ ۶.۱۹٪: میتوانید وامی حدود ۳۲۷,۰۰۰ دلار دریافت کنید.
-
با نرخ ۸.۱۹٪: فقط میتوانید وامی حدود ۲۶۸,۰۰۰ دلار دریافت کنید.
این تفاوت حدود ۶۰,۰۰۰ دلار در قدرت خرید شماست — صرفاً به دلیل تغییر نرخ بهره در طول یک سال. این مبلغ میتواند تفاوت بین خرید یک خانه سهخوابه در حاشیه شهر و یک آپارتمان دوخوابه در مرکز شهر باشد.
چرا نوسانات نرخ بهره خریداران را غافلگیر میکند؟
بسیاری از خریداران خانه، به ویژه افرادی که برای اولین بار وارد بازار مسکن آمریکا میشوند، تصور میکنند نرخ بهره ثابت میماند. اما واقعیت این است که نرخهای بهره وام مسکن میتوانند در بازههای زمانی کوتاه — حتی چند هفته — تغییرات قابل توجهی داشته باشند.
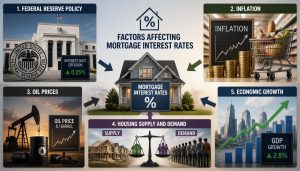
عوامل متعددی بر نوسان نرخ بهره وام مسکن تأثیر میگذارند:
-
سیاستهای فدرال رزرو: تصمیمات نرخ بهره بانک مرکزی آمریکا مستقیماً بر نرخهای وام مسکن اثر میگذارد.
-
تورم: افزایش تورم معمولاً به افزایش نرخ بهره منجر میشود.
-
قیمت نفت: نوسانات قیمت انرژی میتواند بر انتظارات تورمی و در نتیجه نرخ بهره تأثیر بگذارد.
-
عرضه و تقاضای بازار مسکن: رقابت شدید در بازار میتواند نرخها را تحت فشار قرار دهد.
-
تحولات ژئوپلیتیک: رویدادهای جهانی میتوانند بر بازارهای مالی و نرخ بهره اثر بگذارند.
با درک این عوامل، واضح است که پیشبینی دقیق نرخ بهره وام مسکن تقریباً غیرممکن است. به همین دلیل، رویکرد عاقلانهتر این است که به جای پیشبینی، برای سناریوهای مختلف آماده شوید.
راهنمای گامبهگام بودجهبندی در برابر نوسانات نرخ بهره
خوشبختانه، روشهایی وجود دارد که میتوانید بودجه خرید خانه خود را در برابر نوسانات نرخ بهره وام مسکن مقاوم کنید. Realtor.com یک چارچوب مبتنی بر دادههای تاریخی ارائه کرده است که به خریداران کمک میکند محدوده واقعبینانهای برای برنامهریزی مالی خود تعیین کنند.
گام اول: تعیین محدوده نرخ بر اساس بازه زمانی خرید
اولین قدم این است که مشخص کنید چه زمانی قصد خرید خانه دارید. هرچه به زمان خرید نزدیکتر باشید، دامنه نوسانی که باید برای آن آماده باشید، باریکتر میشود.
بر اساس تحلیل تاریخی نرخهای وام مسکن از سال ۲۰۰۰، محدودههای زیر حدود ۸۰ درصد تغییرات تاریخی نرخ بهره را پوشش میدهند:
| بازه زمانی خرید | محدوده نرخ پیشنهادی |
|---|---|
| ۱۲ ماه آینده | نرخ امروز ± ۱۰۰ واحد پایه |
| ۶ ماه آینده | نرخ امروز ± ۷۵ واحد پایه |
| ۳ ماه آینده | نرخ امروز ± ۵۰ واحد پایه |
واحد پایه (Basis Point) چیست؟ هر واحد پایه معادل ۰.۰۱ درصد است. بنابراین، ۱۰۰ واحد پایه معادل ۱ درصد است.
گام دوم: استفاده از ماشینحساب وام مسکن
پس از تعیین محدوده نرخ، باید محاسبه کنید که این نرخها چگونه بر قدرت خرید شما تأثیر میگذارند. برای این کار، از ماشینحساب وام مسکن استفاده کنید.
مراحل کار:
-
بودجه ماهانه خود را برای پرداخت اصل و فرع وام وارد کنید.
-
محدوده نرخهای مختلف را وارد کنید.
-
مبلغ وام قابل استطاعت را در هر سناریو مشاهده کنید.
-
تفاوت بین سناریوها را محاسبه کنید.
گام سوم: محاسبه قدرت خرید در سناریوهای مختلف
با استفاده از نرخ ۷.۱۹ درصد (نرخ میانگین سپتامبر ۲۰۲۶) به عنوان نقطه شروع، بیایید ببینیم یک بودجه ماهانه ۲,۰۰۰ دلاری در سناریوهای مختلف چه مبلغ وامی را پشتیبانی میکند:
سناریوی خرید در ۱۲ ماه آینده:
-
نرخ ۶.۱۹٪: وام قابل استطاعت حدود ۳۲۷,۰۰۰ دلار
-
نرخ ۸.۱۹٪: وام قابل استطاعت حدود ۲۶۸,۰۰۰ دلار
-
تفاوت قدرت خرید: حدود ۶۰,۰۰۰ دلار
سناریوی خرید در ۶ ماه آینده:
-
نرخ ۶.۴۴٪: وام قابل استطاعت حدود ۳۱۸,۰۰۰ دلار
-
نرخ ۷.۹۴٪: وام قابل استطاعت حدود ۲۷۴,۰۰۰ دلار
-
تفاوت قدرت خرید: حدود ۴۴,۰۰۰ دلار
سناریوی خرید در ۳ ماه آینده:
-
نرخ ۶.۶۹٪: وام قابل استطاعت حدود ۳۱۰,۰۰۰ دلار
-
نرخ ۷.۶۹٪: وام قابل استطاعت حدود ۲۸۱,۰۰۰ دلار
-
تفاوت قدرت خرید: حدود ۳۰,۰۰۰ دلار
همانطور که مشاهده میکنید، هرچه به زمان خرید نزدیکتر میشوید، دامنه نوسان باریکتر و در نتیجه عدم قطعیت کمتر میشود.
گام چهارم: تعیین حاشیه امنیت مالی
علاوه بر محاسبات بالا، توصیه میشود یک حاشیه امنیت مالی برای خود تعیین کنید. این حاشیه میتواند شامل موارد زیر باشد:
-
ذخیره نقدی برای پوشش افزایش اقساط: حداقل ۶ ماه هزینه اقساط را کنار بگذارید.
-
بودجه برای هزینههای پنهان: مانند مالیات ملک، بیمه، هزینههای نگهداری و تعمیرات.
-
انعطاف در انتخاب ملک: به جای تمرکز بر یک ملک خاص، چند گزینه در محدوده بودجه خود داشته باشید.
-
آمادگی برای مذاکره: در بازارهای رقابتی، ممکن است نیاز به پرداخت هزینههای اضافی داشته باشید.
استراتژیهای خریداران ریسکپذیر و ریسکگریز
رویکرد برنامهریزی مالی بسته به تحمل ریسک شما متفاوت است. Realtor.com دو محدوده مختلف ارائه کرده است:
محدوده گستردهتر برای خریداران محتاط
اگر میخواهید برای ۸۰ درصد سناریوهای تاریخی آماده باشید، از محدوده گستردهتر استفاده کنید:
-
۱۲ ماه آینده: نرخ امروز ± ۱۰۰ واحد پایه
-
۶ ماه آینده: نرخ امروز ± ۷۵ واحد پایه
-
۳ ماه آینده: نرخ امروز ± ۵۰ واحد پایه
محدوده باریکتر برای خریداران ریسکپذیر
اگر تحمل ریسک بالاتری دارید و میخواهید برای ۵۰ درصد سناریوهای تاریخی آماده باشید، از محدوده باریکتر استفاده کنید:
-
۱۲ ماه آینده: نرخ امروز ± ۴۰ واحد پایه
-
۶ ماه آینده: نرخ امروز ± ۳۰ واحد پایه
-
۳ ماه آینده: نرخ امروز ± ۲۰ واحد پایه
توصیه: اگر برای اولین بار خانه میخرید و بودجه محدودی دارید، رویکرد محتاطانهتر (محدوده گستردهتر) را انتخاب کنید. این کار به شما امنیت روانی و مالی بیشتری میدهد.
آیا میتوان نرخ بهره وام مسکن را پیشبینی کرد؟
پاسخ کوتاه این است: خیر، پیشبینی دقیق نرخ بهره وام مسکن غیرممکن است. اما درک عوامل مؤثر و دیدگاه اقتصاددانان میتواند به شما در تصمیمگیری بهتر کمک کند.
دیدگاه اقتصاددانان درباره آینده نرخها
لارنس یون، اقتصاددان ارشد انجمن ملی مشاوران املاک (NAR)، معتقد است که نرخهای ۷ درصدی وام مسکن به «وضعیت عادی جدید» بازار تبدیل شدهاند. با این حال، او سناریوهایی را ترسیم میکند که در آنها نرخها میتوانند کاهش یابند:
-
کاهش قیمت نفت: میتواند به کاهش فشارهای تورمی کمک کند.
-
کاهش کسری بودجه فدرال: میتواند اعتماد بازار را افزایش دهد.
-
بهرهوری ناشی از هوش مصنوعی: میتواند به کاهش تورم و در نتیجه کاهش نرخ بهره منجر شود.
با این حال، یون هشدار میدهد که این تحولات در کوتاهمدت نامشخص هستند و خریداران نباید بر اساس پیشبینیها تصمیم بگیرند.
عوامل مؤثر بر نرخ بهره مسکن
| عامل | تأثیر بر نرخ بهره |
|---|---|
| سیاست فدرال رزرو | افزایش نرخ = افزایش نرخ وام مسکن |
| تورم | افزایش تورم = افزایش نرخ وام مسکن |
| قیمت نفت | افزایش قیمت = افزایش نرخ وام مسکن |
| عرضه و تقاضای مسکن | تقاضای بالا = فشار صعودی بر نرخ |
| رشد اقتصادی | رشد قوی = افزایش نرخ وام مسکن |
نقش مشاوران املاک و متخصصان وام مسکن
در بازار پرنوسان مسکن آمریکا، همکاری با متخصصان میتواند تفاوت بزرگی ایجاد کند.
چگونه یک مشاور خوب میتواند به بودجهبندی کمک کند؟
-
تحلیل بازار محلی: مشاور شما میداند در منطقه مورد نظر شما، چه نرخهایی رایج است و چه عواملی بر آنها تأثیر میگذارد.
-
معرفی وامدهندگان مناسب: مشاوران باتجربه با وامدهندگانی کار میکنند که در شرایط پرنوسان، انعطاف بیشتری دارند.
-
کمک به مذاکره: در بازارهای رقابتی، یک مذاکرهکننده حرفهای میتواند شرایط بهتری برای شما فراهم کند.
-
آگاهی از برنامههای کمکرسانی: برخی ایالتها و موسسات، برنامههایی برای کمک به خریداران در شرایط نرخ بالا دارند.
سوالاتی که باید از وامدهنده خود بپرسید
-
آیا میتوانم نرخ بهره را قفل کنم؟ برای چه مدت؟
-
هزینههای بستن وام (closing costs) چقدر است؟
-
آیا گزینههای وام با نرخ قابل تنظیم (ARM) برای من مناسب است؟
-
در صورت افزایش نرخ، آیا امکان بازfinancing وجود دارد؟
-
چه مدارکی برای پیشتأیید نیاز است؟
سوالات متداول درباره نرخ بهره و بودجه خرید خانه
آیا باید منتظر کاهش نرخ بهره بمانم؟
انتظار برای کاهش نرخ بهره میتواند استراتژی پرخطری باشد. اگر نرخها کاهش یابند، ممکن است قیمت مسکن افزایش یابد و رقابت شدیدتر شود. علاوه بر این، هیچ تضمینی برای کاهش نرخها در آینده نزدیک وجود ندارد. رویکرد عاقلانهتر این است که بر اساس بودجه فعلی خود تصمیم بگیرید و در صورت کاهش نرخها، از فرصت بازfinancing استفاده کنید.
چگونه میتوانم بودجه خود را در برابر افزایش نرخ محافظت کنم؟
-
محدوده نرخ را بر اساس بازه زمانی خرید تعیین کنید.
-
حاشیه امنیت مالی برای خود تعیین کنید.
-
از ماشینحساب وام مسکن برای محاسبه سناریوهای مختلف استفاده کنید.
-
با وامدهنده خود درباره گزینههای قفل نرخ صحبت کنید.
-
در انتخاب ملک انعطاف داشته باشید.
چه عواملی بر نرخ وام مسکن تأثیر میگذارد؟
عوامل کلیدی شامل سیاست فدرال رزرو، تورم، قیمت نفت، عرضه و تقاضای مسکن، و رشد اقتصادی هستند. درک این عوامل میتواند به شما در تصمیمگیری بهتر کمک کند، اما به یاد داشته باشید که پیشبینی دقیق نرخها غیرممکن است.
نتیجهگیری: آمادگی مالی کلید موفقیت در بازار پرنوسان
نوسانات نرخ بهره وام مسکن میتواند چالشی جدی برای خریداران خانه در آمریکا باشد. اما با برنامهریزی هوشمندانه و استفاده از محدودههای تاریخی نرخ، میتوانید بودجه خود را در برابر افزایشهای احتمالی مقاوم کنید.
پاسخ نهایی به سوال اصلی:
آیا میتوانید بودجه خرید خانه خود را در برابر نوسانات نرخ بهره وام مسکن مقاوم کنید؟ بله، با رعایت این اصول:
-
محدوده نرخ را بر اساس بازه زمانی خرید تعیین کنید (۳، ۶ یا ۱۲ ماه).
-
از ماشینحساب وام مسکن برای محاسبه قدرت خرید در سناریوهای مختلف استفاده کنید.
-
حاشیه امنیت مالی برای خود تعیین کنید.
-
با متخصصان املاک و وام مسکن همکاری کنید.
-
انعطافپذیر باشید و به جای تمرکز بر یک ملک خاص، چند گزینه داشته باشید.
به یاد داشته باشید که نرخ ۷ درصدی وام مسکن ممکن است «وضعیت عادی جدید» باشد. بنابراین، به جای انتظار برای کاهش نرخها، بر آمادهسازی مالی خود تمرکز کنید.
فراخوان به عمل:
آیا آمادهاید اولین قدم را در مسیر خرید خانه در آمریکا بردارید؟ همین امروز با متخصصان مسکن آمریکا (MaskanUSA.com) تماس بگیرید. تیم ما میتواند شما را در تمام مراحل این مسیر همراهی کند؛ از ارزیابی بودجه و انتخاب وام مناسب تا یافتن ملک ایدهآل و مذاکره حرفهای. با مشاوره تخصصی، ریسکها را کاهش دهید و با اطمینان بیشتری وارد بازار مسکن شوید.
همین حالا شروع کنید و آینده مسکونی خود را بسازید.
ترجمه: مسکن آمریکا l منبع: nar.realtor

نظرات بسته شده است.