نرخ بهره وام مسکن: راهنمای جامع برای خریداران خانه در آمریکا. 2026
نرخ بهره وام مسکن
مسکن آمریکا با اقتباس از چهار مقاله از چهار منبع معتبر — Investopedia، Chase، CFPB و NAR — همه آنچه یک خریدار خانه در آمریکا باید درباره نرخ بهره وام مسکن بداند را به زبان ساده و روان ارائه میدهد. مقاله با تعریف نرخ بهره وام مسکن و بررسی عوامل تعیینکننده آن (از جمله سیاست فدرال رزرو، بازدهی اوراق قرضه خزانهداری ۱۰ ساله، کردیت اسکور و نسبت بدهی به درآمد) آغاز میشود. سپس واحد پایه (Basis Point) را معرفی میکند و با مثالهای عددی نشان میدهد که چگونه حتی تغییرات کوچک — مانند ۲۵ واحد پایه — میتواند در طول عمر وام به هزاران دلار هزینه اضافی تبدیل شود.
در ادامه، تفاوت نرخ بهره و APR به طور شفاف توضیح داده میشود و خواننده میآموزد که چرا APR معیار بهتری برای مقایسه وامهاست. مقاله همچنین انواع وام مسکن (ثابت و قابل تنظیم)، اجزای پرداخت ماهانه، و راهکارهای عملی برای دریافت بهترین نرخ (مقایسه وامدهندگان، بهبود کردیت اسکور، قفل نرخ، ریفاینانس و خرید امتیاز وام) را پوشش میدهد. در نهایت، مقاله با استناد به منابع معتبر، به خریداران، فروشندگان و سرمایهگذاران کمک میکند در بازار پرنوسان امروز — که نرخها به بالای ۷ درصد رسیده است — تصمیمهای آگاهانهتری بگیرند و از سرمایه خود محافظت کنند.
نکات کلیدی
-
نرخ بهره وام مسکن هزینه سالانهای است که برای قرض گرفتن پول خانه پرداخت میکنید.
-
واحد پایه (Basis Point) معادل ۰.۰۱ درصد است و تغییرات کوچک در آن میتواند تفاوتهای بزرگی در پرداخت ماهانه ایجاد کند.
-
APR (نرخ سالانه درصدی) شامل نرخ بهره به علاوه هزینههای اضافی وام است و معمولاً از نرخ بهره بالاتر است.
-
با مقایسه وامدهندگان، بهبود کردیت اسکور، قفل نرخ، ریفاینانس و خرید امتیاز وام میتوانید نرخ بهره بهتری دریافت کنید.
مقدمه: چرا نرخ بهره وام مسکن مهمترین عدد در خرید خانه است؟
وقتی صحبت از خرید خانه در آمریکا میشود، یک عدد میتواند تفاوت بین رؤیای خانهدار شدن و انصراف از خرید باشد: نرخ بهره وام مسکن. این عدد به ظاهر ساده، بر پرداخت ماهانه شما، قدرت خرید و هزینه نهایی خانه اثر میگذارد.
سوال اصلی این است: نرخ بهره وام مسکن چیست؟ چگونه تعیین میشود؟ واحد پایه (Basis Point) چیست؟ تفاوت آن با APR چیست؟ و چگونه میتوانید بهترین نرخ را دریافت کنید؟
این مقاله جامع به همه این سوالات پاسخ میدهد. ما چهار منبع معتبر — Investopedia، Chase، CFPB و NAR — را در یک راهنمای واحد ادغام کردهایم تا همه آنچه یک خریدار خانه باید بداند را به زبان ساده و روان در اختیار شما قرار دهیم.
نرخ بهره وام مسکن چیست؟
نرخ بهره وام مسکن هزینهای است که وامدهنده برای وام دادن پول به شما دریافت میکند و به صورت درصد سالانه بیان میشود. به عبارت ساده، این نرخ میگوید که چند درصد از مبلغ وام را هر سال به عنوان هزینه قرض پرداخت میکنید.
چگونه نرخ بهره وام مسکن تعیین میشود؟
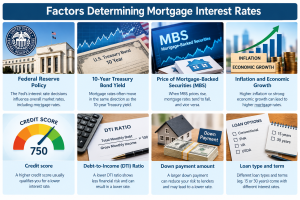
نرخ بهره وام مسکن تحت تأثیر دو دسته عوامل است:
۱. عوامل اقتصادی (خارج از کنترل شما):
-
سیاست فدرال رزرو: بزرگترین عامل تعیینکننده نرخهای وام در آمریکا. فدرال رزرو هر شش هفته یک بار در مورد نرخ بهره تصمیم میگیرد.
-
بازدهی اوراق قرضه خزانهداری ۱۰ ساله: اگر این بازدهی افزایش یابد، نرخ بهره وام مسکن نیز معمولاً افزایش مییابد.
-
قیمت اوراق بهادار پشتوانه وام مسکن (MBS): نوسانات این بازار بر نرخها تأثیر میگذارد.
-
تورم و رشد اقتصادی: تورم بالاتر معمولاً به نرخهای بالاتر منجر میشود.
۲. عوامل شخصی (در کنترل شما):
-
کردیت اسکور (Credit Score): هرچه بالاتر، نرخ بهتر. امتیاز بالا نشان میدهد که شما تاریخچه و سابقه مالی خوبی دارید و احتمال بازپرداخت وام توسط شما بیشتر است.
-
نسبت بدهی به درآمد (DTI): هرچه پایینتر، نرخ بهتر.
-
مبلغ پیشپرداخت: هرچه بیشتر، نرخ بهتر.
-
نوع و مدت وام: وامهای مختلف، نرخهای مختلف.
نرخ بهره در طول تاریخ: از ۱۸.۶۳٪ تا ۲.۶۷٪
نرخهای بهره وام مسکن بسیار حساس به شرایط اقتصادی هستند. از سال ۱۹۸۰:
-
بالاترین نرخ: ۱۸.۶۳ درصد در سال ۱۹۸۱ (دوران تورم افسارگسیخته).
-
پایینترین نرخ: ۲.۶۷ درصد در سال ۲۰۲۰ (روزهای اول همهگیری کرونا).
-
نرخ میانگین در ژوئن ۲۰۲۶: ۶.۴۷ درصد.
تأثیر نرخ بهره بر پرداخت ماهانه: یک مثال ساده
فرض کنید خانهای به قیمت ۴۰۰,۰۰۰ دلار میخرید با ۲۰ درصد پیشپرداخت (یعنی وام ۳۲۰,۰۰۰ دلار). پرداخت ماهانه شما (بدون مالیات و بیمه) در یک وام ۳۰ ساله:
| نرخ بهره | پرداخت ماهانه |
|---|---|
| ۲.۶۷٪ (پایینترین تاریخی) | ۱,۲۹۳ دلار |
| ۶.۴۷٪ (میانگین ۲۰۲۶) | ۲,۰۱۶ دلار |
| ۱۸.۶۳٪ (بالاترین تاریخی) | ۴,۹۸۷ دلار |
نتیجه: تفاوت بین پایینترین و بالاترین نرخ تاریخی، ۳,۶۹۴ دلار در ماه است — یعنی ۴۴,۳۲۸ دلار در سال!
واحد پایه (Basis Point) چیست و چرا مهم است؟
واحد پایه (Basis Point) یک واحد اندازهگیری در امور مالی است که معادل ۰.۰۱ درصد (یک صدم درصد) است.
تبدیل واحد پایه به درصد
| واحد پایه | درصد |
|---|---|
| ۱ واحد پایه | ۰.۰۱٪ |
| ۲۵ واحد پایه | ۰.۲۵٪ |
| ۵۰ واحد پایه | ۰.۵۰٪ |
| ۱۰۰ واحد پایه | ۱.۰۰٪ |
چرا از واحد پایه استفاده میشود؟
وامدهندگان، اقتصاددانان و موسسات مالی از واحد پایه به جای درصد استفاده میکنند تا تغییرات کوچک در نرخ بهره را دقیق و بدون ابهام بیان کنند. برای مثال:
-
گفتن «نرخ ۲۵ واحد پایه افزایش یافت» دقیقتر از گفتن «نرخ یک چهارم درصد افزایش یافت» است.
-
در دنیای وام مسکن، حتی ۰.۰۱ درصد میتواند تأثیر مالی داشته باشد.
تأثیر واحد پایه بر پرداخت ماهانه
مثال عددی: یک افزایش ۲۵ واحد پایهای (از ۶٪ به ۶.۲۵٪) روی وام ۳۰۰,۰۰۰ دلاری با مدت ۳۰ سال:
-
پرداخت ماهانه: حدود ۵۰ دلار بیشتر.
-
در سال: ۶۰۰ دلار بیشتر.
-
در طول ۳۰ سال: حدود ۱۸,۰۰۰ دلار بیشتر.
نکته مهم: این هزینهها مرکب میشوند، به ویژه برای خریدارانی که قصد دارند بلندمدت در خانه بمانند یا دیرتر وام خود را ریفاینانس کنند.
مثال مقایسهای
دو خریدار را در نظر بگیرید:
-
خریدار اول: نرخ ۶٪ قفل میکند.
-
خریدار دوم: نرخ ۶.۲۵٪ دریافت میکند.
تفاوت فقط ۲۵ واحد پایه است، اما خریدار دوم هزاران دلار بیشتر در طول عمر وام بهره پرداخت میکند.
نکات عملی برای پایش واحد پایه
-
رصد روندهای کلیدی بازار: اعلامیههای فدرال رزرو، دادههای تورم و سایر شاخصهای اقتصادی.
-
استفاده از ابزارهای دیجیتال و ماشینحساب وام مسکن: مدلسازی تأثیر تغییرات کوچک بر پرداخت ماهانه.
-
مشورت با متخصص مالی یا مشاور وام مسکن: راهنمایی در مورد قفل نرخ، ریفاینانس یا برنامهریزی.
تفاوت نرخ بهره وام مسکن و APR
بسیاری از خریداران نرخ بهره و APR را با هم اشتباه میگیرند. اما این دو متفاوت هستند.
نرخ بهره (Interest Rate) چیست؟
نرخ بهره فقط هزینه قرض گرفتن پول را نشان میدهد و به صورت درصد سالانه بیان میشود. این نرخ هزینهها یا کارمزدهای اضافی را در نظر نمیگیرد.
APR (نرخ سالانه درصدی) چیست؟
APR یک معیار گستردهتر از هزینه قرض گرفتن پول است. APR شامل:
-
نرخ بهره
-
امتیاز وام (Points)
-
کارمزد کارگزار وام مسکن
-
سایر هزینههای دریافت وام
است. به همین دلیل، APR معمولاً بالاتر از نرخ بهره است.
تفاوت کلیدی
| ویژگی | نرخ بهره | APR |
|---|---|---|
| شامل چه میشود؟ | فقط هزینه قرض | نرخ بهره + هزینههای اضافی |
| کاربرد | محاسبه پرداخت ماهانه | مقایسه واقعی هزینه وام |
| عدد | معمولاً پایینتر | معمولاً بالاتر |
کجا میتوانید این اعداد را پیدا کنید؟
اگر درخواست وام مسکن دادهاید و برآورد وام (Loan Estimate) دریافت کردهاید:
-
نرخ بهره: در صفحه ۱ تحت عنوان «شرایط وام» (Loan Terms).
-
APR: در صفحه ۳ تحت عنوان «مقایسهها» (Comparisons).
نکات مهم در مقایسه وامها
-
APR وامهای قابل تنظیم (ARM): APR حداکثر نرخ بهره وام را نشان نمیدهد.
-
مقایسه APR وامهای ثابت با ARM: مراقب باشید، زیرا ساختار این وامها متفاوت است.
-
مقایسه APR وامهای بسته با خطوط اعتباری: این دو متفاوت هستند و نباید مستقیم مقایسه شوند.
-
APR تنها معیار نیست: برای تصمیمگیری نهایی، همه شرایط را در نظر بگیرید.
انواع وام مسکن: ثابت و قابل تنظیم
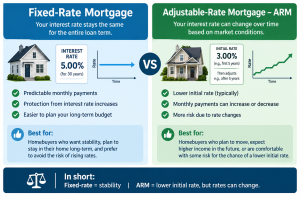
وام مسکن با نرخ ثابت (Fixed-Rate Mortgage)
نرخ بهره در تمام طول وام ثابت میماند. این یعنی:
-
پرداخت ماهانه شما تغییر نمیکند.
-
امنیت مالی بیشتری دارید.
-
مناسب برای بلندمدت (معمولاً ۱۵ یا ۳۰ سال).
-
اگر نرخها کاهش یابند، میتوانید وام خود را ریفاینانس کنید.
وام مسکن با نرخ قابل تنظیم (Adjustable-Rate Mortgage – ARM)
نرخ بهره ممکن است در دورههای مشخص تغییر کند. این یعنی:
-
پرداخت اولیه پایینتر (معمولاً برای ۵ یا ۷ سال).
-
نرخ ممکن است بعداً افزایش یابد.
-
ریسک بیشتر در بلندمدت.
-
اگر نرخها افزایش یابند، پرداخت ماهانه شما بالا میرود و امکان ریفاینانس وام تا کاهش نرخها وجود ندارد.
مثال: یک ARM 5/1 یعنی نرخ برای ۵ سال اول ثابت است و سپس هر ۱ سال تغییر میکند.
کدام برای شما مناسب است؟
| ویژگی | وام ثابت | وام قابل تنظیم |
|---|---|---|
| امنیت | بالا | پایین |
| پرداخت اولیه | بالاتر | پایینتر |
| ریسک بلندمدت | پایین | بالا |
| مناسب برای | بلندمدت | کوتاهمدت |
پرداخت ماهانه وام مسکن شامل چه مواردی است؟
پرداخت ماهانه وام مسکن معمولاً شامل چهار بخش است:
-
اصل وام (Principal): مبلغی که از بدهی اصلی شما کاسته میشود.
-
بهره (Interest): هزینه استفاده از وام.
-
مالیات ملک (Property Tax): مالیات سالانه که به صورت ماهانه تقسیم میشود.
-
بیمه صاحبان خانه: بیمهنامهای که از ملک شما محافظت میکند.
بیمه خصوصی وام مسکن (PMI)
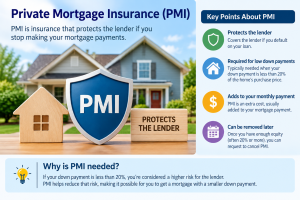
اگر پیشپرداخت شما کمتر از ۲۰ درصد قیمت خرید باشد، ممکن است بیمه خصوصی وام مسکن (PMI) پرداخت کنید. این بیمه از وامدهنده در صورت نکول شما محافظت میکند.
-
هزینه: بین ۳۰ تا ۷۰ دلار در ماه برای هر ۱۰۰,۰۰۰ دلار وام.
-
حذف: وقتی سرمایه (Equity) شما در خانه از ۲۰ درصد فراتر رفت، میتوانید آن را حذف کنید.
قاعده ۲۵ درصد درآمد
بیشتر کارشناسان توصیه میکنند که هزینههای ماهانه مسکن حدود ۲۵ درصد از درآمد خالص ماهانه شما باشد. اما وامدهندگان ممکن است درصد بالاتری را تأیید کنند اگر:
-
کردیت اسکور خوب داشته باشید.
-
پیشپرداخت بالا داشته باشید.
-
ذخایر نقدی زیاد داشته باشید.
چگونه نرخ بهره بالاتر بر پرداخت ماهانه تأثیر میگذارد؟
نرخ بهره بالاتر به معنای پرداخت ماهانه بالاتر است. این موضوع به ویژه برای خریدارانی که برای اولین بار خانه می خرند که بودجه محدودی دارند، چالشبرانگیز است.
مثال عددی
فرض کنید خانهای به قیمت ۴۰۰,۰۰۰ دلار میخرید با ۲۰ درصد پیشپرداخت:
| نرخ بهره | پرداخت ماهانه (اصل و فرع) |
|---|---|
| ۶.۰٪ | ۱,۹۱۹ دلار |
| ۶.۵٪ | ۲,۰۲۳ دلار |
| ۷.۰٪ | ۲,۱۲۹ دلار |
نتیجه: افزایش ۱ درصدی نرخ بهره باعث افزایش ۲۱۰ دلاری پرداخت ماهانه میشود — یعنی ۲,۵۲۰ دلار بیشتر در سال.
توصیه: از ماشینحساب آنلاین وام مسکن استفاده کنید تا ببینید تغییرات نرخ و پیشپرداخت چگونه بر پرداخت ماهانه شما تأثیر میگذارد.
چگونه بهترین نرخ بهره وام مسکن را دریافت کنیم؟
چند راهکار عملی برای دریافت بهترین نرخ بهره وجود دارد:
۱. مقایسه وامدهندگان مختلف (Shop Around)
با چند وامدهنده مختلف صحبت کنید. مطالعات متعدد نشان دادهاند که مقایسه میتواند ۰.۱ تا ۰.۵ درصد از نرخ بهره شما کم کند.
-
با یک کارگزار وام مسکن (Mortgage Broker) صحبت کنید.
-
از بانکها، اتحادیههای کردیتی و وامدهندگان آنلاین استعلام بگیرید.
۲. بهبود کردیت اسکور
کردیت اسکور بالاتر = نرخ بهره بهتر. برای بهبود امتیاز:
-
بدهیها را پرداخت کنید.
-
پرداختها را به موقع انجام دهید.
-
اطلاعات نادرست را در گزارش کردیتی خود اصلاح کنید.
۳. قفل نرخ (Rate Lock)
وقتی بهترین نرخ را پیدا کردید، با وامدهنده توافق کنید که آن را برای یک دوره مشخص (معمولاً ۳۰ تا ۶۰ روز) قفل کنید. این کار شما را در برابر افزایش نرخ قبل از بستن قرارداد معامله محافظت میکند.
نکته مهم: اگر نرخها کاهش یابند، وامدهندگان معمولاً به شما اجازه میدهند یک بار به نرخ پایینتر «شناور شوید» (Float Down).
۴.ریفاینانس (Refinance)
اگر انتظار دارید نرخها پس از بستن قرارداد معامله کاهش یابند، ریفاینانس در آینده با نرخ پایینتر یک گزینه است.
زمانهای انتظار برای ریفاینانس:
| نوع وام | زمان انتظار |
|---|---|
| وامهای معمولی (Conventional) | محدودیت زمانی ندارد |
| ریفاینانس نقدی (Cash-Out) | ۶ ماه |
| وامهای دولتی (FHA و VA) | ۲۱۰ روز |
| وامهای USDA | ۱ سال |
۵. خرید امتیاز وام (Discount Points)
امتیاز وام هزینهای است که در زمان بستن قرارداد معامله پرداخت میکنید تا نرخ بهره وام خود را کاهش دهید.
-
یک امتیاز معمولاً ۱ درصد از مبلغ وام هزینه دارد.
-
برای وام ۴۰۰,۰۰۰ دلاری، یک امتیاز ۴,۰۰۰ دلار هزینه دارد.
-
برخی وامدهندگان اجازه میدهند امتیازهای جزئی یا متعدد بخرید.
محاسبه پرداخت ماهانه: چگونه کار میکند؟
مبلغ بهره ماهانه شما ۱/۱۲ نرخ سالانه ضربدر مانده اصل وام است.
مثال: اگر ۳۲۰,۰۰۰ دلار وام گرفتهاید و نرخ شما ۶.۰۰ درصد است:
-
بهره ماهانه اولین پرداخت: ۳۲۰,۰۰۰ × ۰.۵۰٪ = ۱,۶۰۰ دلار.
-
باقی پرداخت به اصل وام اختصاص مییابد.
-
با هر پرداخت ماهانه، مبلغی که به اصل اختصاص مییابد افزایش و مبلغی که به بهره اختصاص مییابد کاهش مییابد.
جدول استهلاک (Amortization Schedule): فهرست کامل ۳۶۰ پرداخت در وام ۳۰ ساله است که نشان میدهد هر پرداخت چگونه بین اصل و بهره تقسیم میشود.
پایش نرخ بهره: شاخصهای کلیدی
نرخ بهره وام مسکن به طور مداوم تغییر میکند. برای پایش آن، این شاخصها را دنبال کنید:
نرخ Prime Rate
نرخ Prime Rate پایینترین نرخ میانگین است که بانکها برای کردیت ارائه میدهند. این نرخ:
-
از روند نرخ فدرال رزرو پیروی میکند.
-
معمولاً حدود ۳ درصد بالاتر از نرخ فعلی فدرال رزرو است.
بازدهی اوراق قرضه خزانهداری ۱۰ ساله
بازدهی اوراق قرضه خزانهداری ۱۰ ساله یکی از بهترین شاخصها برای پیشبینی روند نرخ بهره وام مسکن است:
-
اگر بازدهی افزایش یابد، نرخ بهره وام مسکن نیز معمولاً افزایش مییابد.
-
اگر بازدهی کاهش یابد، نرخ بهره وام مسکن نیز معمولاً کاهش مییابد.
منابع دیگر
-
Freddie Mac: هر هفته تغییرات نرخ بهره وام مسکن را در وبسایت خود بهروزرسانی میکند.
-
Mortgage News Daily: دادههای روزانه نرخ بهره وام مسکن.
سوالات متداول درباره نرخ بهره وام مسکن
نرخ بهره وام مسکن چیست؟
نرخ بهره وام مسکن هزینهای است که وامدهنده برای وام دادن پول به شما دریافت میکند و به صورت درصد سالانه بیان میشود.
واحد پایه (Basis Point) چیست؟
واحد پایه معادل ۰.۰۱ درصد است. یعنی ۱۰۰ واحد پایه = ۱ درصد. این واحد برای بیان تغییرات کوچک در نرخ بهره استفاده میشود.
تفاوت نرخ بهره و APR چیست؟
نرخ بهره فقط هزینه قرض گرفتن پول را نشان میدهد. APR شامل نرخ بهره به علاوه هزینههای اضافی وام است. برای مقایسه وامها، APR معیار بهتری است.
چگونه میتوانم بهترین نرخ بهره را دریافت کنم؟
-
مقایسه وامدهندگان مختلف.
-
بهبود کردیت اسکور.
-
قفل نرخ.
-
خرید امتیاز وام.
-
در نظر گرفتن ریفاینانس وام.
آیا باید منتظر کاهش نرخ بهره بمانم؟
انتظار میتواند استراتژی پرخطری باشد. اگر نرخها کاهش یابند، ممکن است قیمت مسکن افزایش یابد. با یک مشاور املاک و وامدهنده مشورت کنید تا گزینههای خود را بدانید.
وام ثابت بهتر است یا قابل تنظیم؟
بستگی به وضعیت شما دارد:
-
وام ثابت: امنیت بیشتر، پرداخت ثابت.
-
وام قابل تنظیم: پرداخت اولیه پایینتر، ریسک بیشتر در بلندمدت.
PMI چیست و چه زمانی حذف میشود؟
PMI بیمهای است که از وامدهنده در صورت نکول شما محافظت میکند. اگر پیشپرداخت شما کمتر از ۲۰ درصد باشد، باید آن را بپردازید. وقتی سرمایه شما در خانه از ۲۰ درصد فراتر رفت، میتوانید آن را حذف کنید.
نتیجهگیری: چگونه در بازار پرنوسان نرخ بهره عمل کنیم؟
نرخ بهره وام مسکن یکی از مهمترین عوامل در خرید خانه است. درک نرخ بهره، واحد پایه، تفاوت آن با APR و راهکارهای دریافت بهترین نرخ میتواند به شما در تصمیمگیری آگاهانه کمک کند.
پاسخ نهایی به سوال اصلی:
چگونه میتوانید بهترین نرخ بهره وام مسکن را دریافت کنید؟ با رعایت این اصول:
-
مقایسه وامدهندگان مختلف: ۰.۱ تا ۰.۵ درصد صرفهجویی.
-
بهبود کردیت اسکور: نرخ بهتر.
-
قفل نرخ: محافظت در برابر افزایش.
-
خرید امتیاز وام: کاهش نرخ.
-
در نظر گرفتن ریفاینانس وام: اگر نرخها کاهش یابند.
نکات کلیدی برای موفقیت:
-
واقعبین باشید: نرخها ممکن است «وضعیت عادی جدید» باشند.
-
بودجه خود را بازتنظیم کنید: اقساط ماهانه بالاتر را در محاسبات خود لحاظ کنید.
-
از مشوقها استفاده کنید: برخی ایالتها و برنامهها کمکهای مالی ارائه میدهند.
-
با متخصصان مشورت کنید: یک مشاور املاک و وامدهنده خوب میتواند گزینههای بهتری پیدا کند.
-
صبر کنید اما منفعل نمانید: بازار را رصد کنید اما منتظر نمانید.
فراخوان به عمل:
آیا آمادهاید بهترین نرخ بهره وام مسکن را دریافت کنید؟ همین امروز با متخصصان مسکن آمریکا (MaskanUSA.com) تماس بگیرید. تیم ما میتواند شما را در تمام مراحل این مسیر همراهی کند؛ از مقایسه وامدهندگان و بهبود کردیت اسکور تا قفل نرخ و خرید امتیاز وام. با مشاوره تخصصی، ریسکها را کاهش دهید و با اطمینان بیشتری وارد بازار مسکن شوید.
همین حالا شروع کنید و آینده مسکونی خود را بسازید.
ترجمه: مسکن آمریکا l منبع: investopedia.com و chase.com و consumerfinance.gov و nar.realtor

نظرات بسته شده است.