تفاوت استعلام سخت و نرم کردیتی: راهنمای کامل برای حفظ کردیت اسکور. 2026
تفاوت استعلام سخت و نرم

مسکن آمریکا با اقتباس از مقاله منتشر شده در وبسایت experian، به توضیح تفاوت بین دو نوع استعلام کردیتی یعنی تفاوت استعلام سخت و نرم کردیتی میپردازد که در گزارش کردیتی هر فرد ظاهر میشوند: استعلام سخت (Hard Inquiry) و استعلام نرم (Soft Inquiry). استعلام زمانی رخ میدهد که شخص یا سازمانی (از جمله خود شما) به اطلاعات کردیتی شما دسترسی پیدا میکند. استعلام سخت معمولاً زمانی اتفاق میافتد که شما درخواست وام، کردیت کارت یا خط کردیتی میدهید و وامدهنده برای ارزیابی توان بازپرداخت شما به گزارش کردیتی شما دسترسی پیدا میکند.
این نوع استعلام میتواند کردیت اسکور شما را موقتاً کاهش دهد (طبق FICO، معمولاً کمتر از ۵ امتیاز) و تا دو سال در گزارش کردیتی باقی میماند، هرچند پس از ۱۲ ماه دیگر در محاسبات امتیاز لحاظ نمیشود. در مقابل، استعلام نرم زمانی رخ میدهد که شما خودتان گزارش کردیتی خود را بررسی میکنید، یا شرکتی برای پیشنهاد تبلیغاتی، کارفرما برای بررسی سابقه استخدام، یا شرکت بیمه برای محاسبه حق بیمه به گزارش کردیتی شما دسترسی پیدا میکند.
استعلام نرم هیچ تأثیری بر کردیت اسکور شما ندارد. مقاله همچنین راهکارهای عملی برای کاهش تعداد استعلامهای سخت ارائه میدهد: استفاده از پیشارزیابی (Prequalification) که معمولاً استعلام نرم است، استفاده از پنجره مقایسه نرخ (Rate-Shopping Window) برای وام مسکن و وام خودرو (که در آن چندین استعلام در یک بازه کوتاه به عنوان یک استعلام شمرده میشود)، محدود کردن درخواست کارتهای کردیتی جدید، اجتناب از کردیت غیرضروری و پایش منظم گزارش کردیتی.
در نهایت، مقاله توضیح میدهد که استعلامهای سخت معتبر را نمیتوان از گزارش کردیتی حذف کرد، اما اگر استعلام ناشناسی مشاهده کردید، ممکن است نشانه کلاهبرداری باشد و باید اقدامات لازم را انجام دهید. این مقاله برای خریداران خانه، متقاضیان وام، مستأجران و هر کسی که به دنبال حفظ سلامت کردیتی خود است، بسیار کاربردی است.
نکات کلیدی
-
استعلام سخت زمانی رخ میدهد که وامدهنده با اجازه شما به پرونده کردیتی شما دسترسی پیدا میکند.
-
استعلام نرم زمانی رخ میدهد که شما یا شخص دیگری کردیت شما را بدون ارتباط با درخواست وام بررسی میکند.
-
استعلام سخت کردیت اسکور شما را موقتاً کاهش میدهد، اما استعلام نرم هیچ تأثیری ندارد.
-
استعلام سخت معمولاً کمتر از ۵ امتیاز کاهش میدهد و پس از ۱۲ ماه از محاسبات این ۵ امتیاز حذف میشود.
-
پیشارزیابی معمولاً استعلام نرم است و بدون تأثیر بر کردیت اسکور شما انجام میشود.
مقدمه: چرا باید تفاوت استعلام سخت و نرم را بدانید؟
وقتی برای وام مسکن یا کردیت کارت درخواست میدهید، وامدهنده به گزارش کردیتی شما دسترسی پیدا میکند. این دسترسی یک استعلام ایجاد میکند که در گزارش کردیتی شما ظاهر میشود. اما همه استعلامها یکسان نیستند — برخی امتیاز کردیتی شما را کاهش میدهند و برخی هیچ تأثیری ندارند.
سوال اصلی این است: تفاوت بین استعلام سخت (Hard Inquiry) و استعلام نرم (Soft Inquiry) چیست؟ و چگونه میتوانید از تأثیر منفی آنها جلوگیری کنید؟
استعلام کردیتی چیست و چرا مهم است؟
تعریف استعلام
استعلام ورودیهایی هستند که در گزارش کردیتی شما ظاهر میشوند وقتی که اطلاعات کردیتی شما توسط شخص یا سازمانی که قانوناً مجاز است (از جمله خودتان) دسترسی پیدا میکند.
دو نوع استعلام: سخت و نرم
استعلامهای کردیتی به دو دسته تقسیم میشوند:
-
استعلام سخت (Hard Inquiry): میتواند کردیت اسکور را موقتاً کاهش دهد.
-
استعلام نرم (Soft Inquiry): هیچ تأثیری بر کردیت اسکور ندارد.
جدول مقایسه سریع
| ویژگی | استعلام سخت | استعلام نرم |
|---|---|---|
| تأثیر بر امتیاز | کاهش موقت | بدون تأثیر |
| زمان وقوع | هنگام درخواست وام | به دلایل مختلف |
| نیاز به اجازه | نیاز دارد | ممکن است نیاز نداشته باشد |
| مدت باقی ماندن | تا ۲ سال | تا ۲ سال |
استعلام سخت کردیتی چیست؟
تعریف و شرایط
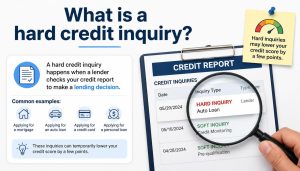
استعلام سخت — که Pull سخت یا بررسی کردیتی سخت نیز نامیده میشود — زمانی رخ میدهد که وامدهنده برای ارزیابی توان بازپرداخت شما و احتمال تأیید شما برای کردیت کارت، وام یا خط اعتباری، به پرونده کردیتی شما دسترسی پیدا میکند.
رایجترین سناریوها
-
درخواست کردیت کارت جدید
-
خرید یا اجاره خودرو
-
خرید خانه (درخواست وام مسکن)
-
درخواست وام شخصی
-
درخواست وام دانشجویی خصوصی
-
درخواست افزایش خط اعتباری
-
اجاره آپارتمان (ممکن است سخت یا نرم باشد)
تأثیر بر کردیت اسکور
طبق FICO: یک استعلام سخت معمولاً امتیاز شما را کمتر از ۵ امتیاز کاهش میدهد.
اما: چندین استعلام سخت در یک دوره کوتاه ممکن است تأثیر منفی مرکب داشته باشد.
استثنا: اگر برای وام مسکن، وام خودرو یا وام دانشجویی در حال مقایسه نرخ هستید، FICO استعلامهای مقایسه نرخ با عمر کمتر از ۳۰ روز را نادیده میگیرد و چندین استعلام را به عنوان یک استعلام میشمارد — ۴۵ روز برای مدلهای جدید و ۱۴ روز برای مدلهای قدیمیتر.
مدت باقی ماندن در گزارش
استعلامهای سخت تا دو سال در گزارش کردیتی شما باقی میمانند، اما پس از ۱۲ ماه دیگر در محاسبات امتیاز لحاظ نمیشوند.
استعلام نرم کردیتی چیست؟
تعریف و شرایط
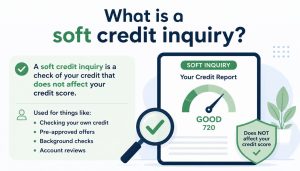
استعلامهای نرم در گزارش کردیتی شما ظاهر میشوند وقتی که کسی به دلایلی غیر از وام دادن پول به شما، یک بررسی کردیتی انجام میدهد.
رایجترین سناریوها
-
بررسی کردیت خودتان
-
پیشارزیابی وام
-
پیشنهادهای تبلیغاتی
-
بررسی سابقه استخدام
-
درخواست خدمات شهری
-
اجاره آپارتمان (ممکن است سخت یا نرم باشد)
-
خرید بیمه
-
مدیریت حساب
تأثیر بر کردیت اسکور
استعلامهای نرم هیچ تأثیری بر کردیت اسکور شما ندارند، زیرا به یک درخواست کردیت یا تصمیم وام مرتبط نیستند و با ریسک بازپرداخت بیشتر مرتبط نیستند.
مدت باقی ماندن در گزارش
مانند استعلامهای سخت، استعلامهای نرم تا دو سال در گزارش کردیتی شما باقی میمانند، اما بدون تأثیر بر امتیاز.
چگونه استعلامهای کردیتی را به حداقل برسانیم؟
۱. پیشارزیابی بگیرید
از پیشنهادهای پیشارزیابی قبل از درخواست رسمی کردیت استفاده کنید. پیشارزیابی معمولاً شامل یک استعلام کردیتی نرم است و بدون تأثیر بر کردیت اسکور شما انجام میشود.
۲. از پنجره مقایسه نرخ استفاده کنید
هنگام خرید وام مسکن، وام خودرو یا وام دانشجویی خصوصی، تحقیق و درخواست را در یک بازه زمانی مشخص (در صورت امکان در یک دوره دو هفتهای) انجام دهید. این کار تضمین میکند که چندین استعلام به عنوان یک استعلام محسوب شوند.
۳. درخواست کارتهای کردیتی جدید را محدود کنید
درخواست چندین کردیت کارت در یک دوره کوتاه مقایسه نرخ محسوب نمیشود. هر استعلام سخت به طور جداگانه شمرده میشود. درخواستهای خود را با فاصله شش ماه یا بیشتر برنامهریزی کنید.
۴. از کردیت غیرضروری اجتناب کنید
قبل از درخواست هر نوع کردیتی، وضعیت مالی، نیازها و اهداف خود را به دقت ارزیابی کنید.
۵. کردیت خود را پایش کنید
به طور منظم گزارشهای کردیتی خود را بررسی کنید تا از دقت آنها مطمئن شوید و هر استعلام غیرمجاز یا کلاهبرداری بالقوه را شناسایی کنید.
آیا میتوانید استعلامهای سخت را حذف کنید؟
استعلامهای معتبر قابل حذف نیستند
نمیتوانید استعلامهای سخت معتبر را از گزارش کردیتی خود حذف کنید.
استعلام ناشناس = پرچم قرمز
اگر یک Pull سخت ناشناس پیدا کردید، ممکن است نشانهای باشد که کسی تلاش کرده است یک حساب کردیتی به نام شما بدون اطلاع یا اجازه شما باز کند.
مراحل رسیدگی
۱. با وامدهنده تماس بگیرید
با وامدهنده مورد سؤال با استفاده از اطلاعات تماس موجود در گزارش کردیتی خود تماس بگیرید.
۲. شکایت ثبت کنید
شما حق دارید اطلاعات نادرست گزارش کردیتی را با دفاتر کردیتی مورد اعتراض قرار دهید.
۳. از گزارشهای کردیتی خود محافظت کنید
شما حق دارید یک هشدار کلاهبرداری یا انجماد امنیتی به گزارشهای کردیتی خود اضافه کنید.
سوالات متداول درباره استعلام سخت و نرم
استعلام سخت چیست؟
استعلام سخت زمانی رخ میدهد که وامدهنده با اجازه شما به پرونده کردیتی شما دسترسی پیدا میکند تا توان بازپرداخت شما را ارزیابی کند.
استعلام نرم چیست؟
استعلام نرم زمانی رخ میدهد که شما یا شخص دیگری کردیت شما را بدون ارتباط با درخواست وام بررسی میکند.
تفاوت اصلی چیست؟
استعلام سخت کردیت اسکور شما را موقتاً کاهش میدهد، اما استعلام نرم هیچ تأثیری ندارد.
استعلام سخت چقدر امتیاز را کاهش میدهد؟
طبق FICO: کمتر از ۵ امتیاز برای یک استعلام.
چگونه از استعلام سخت جلوگیری کنیم؟
-
پیشارزیابی بگیرید.
-
از پنجره مقایسه نرخ استفاده کنید.
-
درخواست کارتهای کردیتی جدید را محدود کنید.
-
از کردیت غیرضروری اجتناب کنید.
-
کردیت خود را پایش کنید.
آیا استعلام سخت برای وام مسکن بد است؟
یک استعلام سخت برای وام مسکن طبیعی است. اما چندین استعلام در یک دوره کوتاه میتواند تأثیر منفی داشته باشد. مقایسه وامدهندگان در یک بازه دو هفتهای تأثیر را به حداقل میرساند.
چگونه استعلام ناشناس را گزارش کنیم؟
-
با وامدهنده تماس بگیرید.
-
شکایت ثبت کنید.
-
هشدار کلاهبرداری اضافه کنید.
نتیجهگیری: حفظ سلامت کردیتی با درک استعلامها
درک تفاوت استعلام سخت و نرم یکی از مهمترین گامها برای حفظ سلامت کردیتی شماست.
پاسخ نهایی به سوال اصلی:
تفاوت استعلام سخت و نرم چیست؟
-
استعلام سخت: کردیت اسکور را موقتاً کاهش میدهد (کمتر از ۵ امتیاز).
-
استعلام نرم: هیچ تأثیری بر کردیت اسکور ندارد.
-
استعلام سخت: معمولاً هنگام درخواست وام اتفاق میافتد.
-
استعلام نرم: به دلایل مختلف (بررسی خودتان، پیشارزیابی، پیشنهاد تبلیغاتی) اتفاق میافتد.
-
هر دو: تا دو سال در گزارش کردیتی باقی میمانند.
نکات کلیدی برای موفقیت:
-
پیشارزیابی بگیرید (استعلام نرم).
-
از پنجره مقایسه نرخ استفاده کنید (برای وام مسکن، خودرو و دانشجویی).
-
درخواست کارتهای کردیتی جدید را محدود کنید.
-
از کردیت غیرضروری اجتناب کنید.
-
کردیت خود را پایش کنید.
فراخوان به عمل:
آیا آمادهاید کردیت خود را حفظ کنید و به خرید خانه نزدیکتر شوید؟ همین امروز با متخصصان مسکن آمریکا (MaskanUSA.com) تماس بگیرید. تیم ما میتواند شما را در تمام مراحل این مسیر همراهی کند؛ از بررسی گزارش کردیتی و پیشارزیابی تا دریافت نامه پیشتأیید و خرید خانه. با مشاوره تخصصی، استعلامهای سخت را به حداقل برسانید و با اطمینان بیشتری وارد بازار مسکن شوید.
همین حالا شروع کنید و آینده مسکونی خود را بسازید.
ترجمه: مسکن آمریکا l منبع: experian.com

نظرات بسته شده است.