راهنمای کامل وام مسکن برای افراد خوداشتغال در آمریکا. 2026
وام مسکن برای افراد خوداشتغال

دریافت وام مسکن برای افراد خوداشتغال و کارگران پروژه ای کاملاً امکان پذیر است، اما فرآیند تأیید درآمد افراد (Gig Workers) با کارمندان سنتی متفاوت است.
مسکن آمریکا با اقتباس از مقاله منتشر شده در وبسایت better، به بررسی جامع چالشها و راهکارهای دریافت وام مسکن برای این گروه میپردازد و نشان میدهد که وامدهندگان به جای فیش حقوقی، از دو سال اظهارنامه مالیاتی، فرمهای ۱۰۹۹ یا صورتحسابهای بانکی برای محاسبه درآمد واجد شرایط استفاده میکنند.
مقاله به طور خاص به «مشکل کسر مالیات» میپردازد – جایی که کسر هزینههای کسبوکار، درآمد مشمول مالیات و در نتیجه مبلغ وام قابل دریافت را کاهش میدهد. همچنین انواع وامهای موجود از جمله وام متعارف، FHA و وام صورتحساب بانکی (Non-QM) را مقایسه کرده و راهکارهای عملی برای تقویت درخواست مانند ساخت سابقه دو ساله، محافظت از نمره اعتباری، کنترل نسبت بدهی به درآمد (DTI) و در نظر گرفتن وامگیرنده مشترک را ارائه میدهد.
مقدمه
آیا میدانستید که خوداشتغال بودن یا کار به صورت پروژهای، مانعی برای دریافت وام مسکن نیست؟ بسیاری از فریلنسرها، پیمانکاران مستقل و کارگران پروژهای تصور میکنند که به دلیل نداشتن فیش حقوقی سنتی، امکان دریافت وام مسکن برای آنها وجود ندارد. اما واقعیت این است که وام مسکن برای افراد خوداشتغال کاملاً در دسترس است – فقط وامدهندگان درآمد شما را به روشی متفاوت تأیید میکنند. آنها به جای فیش حقوقی، از دو سال اظهارنامه مالیاتی، فرمهای ۱۰۹۹ یا صورتحسابهای بانکی استفاده میکنند. سوال اصلی اینجاست که وام مسکن برای افراد خوداشتغال چگونه کار میکند و چگونه میتوانید واجد شرایط دریافت آن شوید؟
در این مقاله، به عنوان یک راهنمای جامع، به بررسی وام مسکن برای افراد خوداشتغال میپردازیم. از نحوه محاسبه درآمد و مشکل کسر مالیات گرفته تا انواع وامهای موجود و راهکارهای تقویت درخواست، همه را پوشش خواهیم داد. با مطالعه این مقاله، یک نقشه راه کامل برای دریافت وام مسکن به عنوان یک فرد خوداشتغال در اختیار خواهید داشت.
وام مسکن برای افراد خوداشتغال؛ چه کسی خوداشتغال محسوب میشود؟

تعریف خوداشتغالی برای وام مسکن
برای اهداف وام مسکن برای افراد خوداشتغال، شما خوداشتغال محسوب میشوید اگر:
-
۲۵ درصد یا بیشتر از یک کسبوکار را مالک باشید
-
بیشتر درآمد خود را از فرمهای ۱۰۹۹ به جای W-2 دریافت کنید
-
درآمد و هزینههای کسبوکار را در Schedule C اظهارنامه مالیاتی شخصی خود گزارش کنید
این تعریف گستردهتر از آن چیزی است که بیشتر وامگیرندگان انتظار دارند. شامل صاحبان مشاغل انفرادی، صاحبان LLC، فریلنسرها، پیمانکاران مستقل، کارگران پروژهای و هر کسی که یک کسبوکار جانبی را اداره میکند که منبع اصلی درآمد اوست، میشود.
چرا این تعریف مهم است؟
اگر شما یک شغل سنتی دارید اما همچنین کار فریلنس قابلتوجهی انجام میدهید، وامدهنده ممکن است همچنان شما را برای اهداف تضمین وام خوداشتغال در نظر بگیرد و درآمد Schedule C شما را از رونوشتهای مالیاتی شما استخراج کند.
وام مسکن برای افراد خوداشتغال؛ محاسبه درآمد واجد شرایط
رویکرد استاندارد وامهای متعارف
رویکرد استاندارد برای وامهای متعارف از دستورالعملهای تحلیل درآمد Fannie Mae پیروی میکند. وامدهندگان به درآمد خالص شما از Schedule C – درآمد ناخالص منهای کسرهای مجاز کسبوکار – که در دو سال مالیاتی اخیر شما میانگینگیری شده، نگاه میکنند. سپس کسرهای غیرنقدی خاصی مانند استهلاک را اضافه میکنند، زیرا آن ضررهای کاغذی بر جریان نقدی واقعی شما تأثیر نمیگذارند.
مثال عملی محاسبه درآمد
فرض کنید درآمد خالص Schedule C شما در سال اول ۷۰,۰۰۰ دلار و در سال دوم ۹۰,۰۰۰ دلار پس از کسرها بود. درآمد ماهیانه واجد شرایط شما به صورت (۷۰,۰۰۰ + ۹۰,۰۰۰) ÷ ۲۴ ماه = ۶,۶۶۷ دلار در ماه محاسبه میشود. این عددی است که وامدهندگان برای محاسبه نسبت بدهی به درآمد (DTI) شما استفاده میکنند.
تأثیر درآمد نزولی
یکی از جزئیاتی که بسیاری از متقاضیان را دچار مشکل میکند: درآمد نزولی بیش از آنچه انتظار دارید به شما آسیب میزند. اگر درآمد سال دوم شما کمتر از سال اول باشد، برخی وامدهندگان فقط از رقم پایینتر به جای میانگین استفاده میکنند. سابقه رشد سال به سال کمککننده است؛ درآمد نزولی پرچم قرمزی درباره پایداری کسبوکار است.
وام مسکن برای افراد خوداشتغال؛ مشکل کسر مالیات و راهحل آن
چرا کسر مالیات مشکلساز است؟
هر کسر کسبوکار مشروع که میگیرید – دفتر کار خانگی، تجهیزات، استفاده از خودرو، حق بیمه سلامت – درآمد مشمول مالیات شما را کاهش میدهد. این برای قبض مالیاتی شما خوب است، اما همان رقم درآمدی است که بیشتر وامدهندگان برای واجد شرایط کردن شما استفاده میکنند.
راهحل اول: مدیریت کسرها
اگر قصد خرید در یک تا دو سال آینده را دارید، میتوانید با یک حسابدار رسمی (CPA) همکاری کنید تا نحوه کسر تهاجمی خود را در سالهایی که وامدهندگان بررسی میکنند، مدیریت کنید. نگه داشتن کسرها زیر حدود ۴۰ درصد درآمد ناخالص، به حفظ درآمد واجد شرایط کمک میکند.
راهحل دوم: وام صورتحساب بانکی
وام صورتحساب بانکی یک برنامه مستندسازی جایگزین است که درآمد را به روشی متفاوت ارزیابی میکند. به جای استفاده از درآمد خالص اظهارنامه مالیاتی، وامدهنده ۱۲ تا ۲۴ ماه واریزهای صورتحساب بانکی شخصی یا تجاری را بررسی کرده و درآمد واجد شرایط را از میانگین مبلغ واریز محاسبه میکند.
وام مسکن برای افراد خوداشتغال؛ انواع وام موجود

وام متعارف (Conventional)
حداقل دو سال خوداشتغالی در همان زمینه، دو سال اظهارنامه مالیاتی و درآمد خالص کافی پس از کسرها را الزامی میکند. حداقل کردیت اسکور ۶۲۰ معمولاً مورد نیاز است.
وام FHA
با پشتیبانی دولت با حداقل پیشپرداخت ۳.۵ درصد و شرایط کردیتی انعطافپذیرتر. برای وامگیرندگانی با کردیت اسکور در محدوده ۵۸۰ تا ۶۴۰ قابل دسترستر است.
وام صورتحساب بانکی (Non-QM)
یک برنامه مستندسازی جایگزین برای وامگیرندگانی که اظهارنامه مالیاتی آنها درآمد واقعیشان را منعکس نمیکند. نرخ بهره بالاتر و پیشپرداخت بیشتر (معمولاً ۱۰ تا ۲۰ درصد) دارد.
وام مسکن برای افراد خوداشتغال؛ مدارک مورد نیاز
برای وام متعارف یا FHA
-
دو سال اظهارنامه مالیاتی شخصی (۱۰۴۰ شامل همه جداول)
-
دو سال اظهارنامه مالیاتی کسبوکار در صورت وجود
-
همه فرمهای ۱۰۹۹ برای سالهای مربوطه
-
صورت سود و زیان سال جاری
-
صورتحسابهای بانکی کسبوکار (معمولاً دو ماه)
-
مدارک مجوز کسبوکار یا نامه CPA
برای وام صورتحساب بانکی
-
۱۲ تا ۲۴ ماه صورتحساب بانکی شخصی یا تجاری
-
اظهارنامه مالیاتی خود را ارائه ندهید
وام مسکن برای افراد خوداشتغال؛ راهکارهای تقویت درخواست
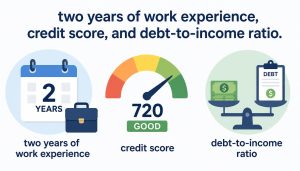
سابقه دو ساله بسازید
بیشتر وامدهندگان دو سال خوداشتغالی در یک حوزه کاری را الزامی میکنند. اگر اخیراً از یک زمینه کاری مرتبط به جای دیگر در همان زمینه کاری منتقل شدهاید، همپوشانی را به وضوح مستند کنید.
از کردیت اسکور خود محافظت کنید
نمرات بالای ۷۴۰ به بهترین قیمتگذاری متعارف دسترسی دارند. حداقل برای واجد شرایط شدن در بیشتر وامهای متعارف ۶۲۰ و برای FHA ۵۸۰ است.
DTI را کنترل کنید
نسبت بدهی به درآمد شما باید برای بیشتر وامهای متعارف ۴۳ درصد یا کمتر باشد. برای وامگیرندگان خوداشتغال، ماندن زیر ۳۶ درصد احتمال بیشتری برای واجد شرایط شدن برای دریافت وام فراهم میکند.
یک وامگیرنده مشترک را در نظر بگیرید
اگر همسر یا شریکی با درآمد W-2 دارید، افزودن آنها به درخواست وام میتواند پرونده شما را به طور قابلتوجهی تقویت کند.
ساختار کسبوکار خود را قبل از درخواست تغییر ندهید
تغییر از مالک انفرادی به LLC، یا از یک ترتیب پیمانکاری طولانیمدت به یک کسبوکار جدید، واجد شرایط شدن شما را در نظر وامدهندگان کمرنگ میکند.
نتیجهگیری
وام مسکن برای افراد خوداشتغال کاملاً در دسترس است، اما نیازمند درک دقیق نحوه محاسبه درآمد و رعایت الزامات خاص است. از مشکل کسر مالیات که میتواند درآمد واجد شرایط شما را کاهش دهد تا انواع وامهای موجود مانند وام متعارف، FHA و صورتحساب بانکی، هر کدام مسیر خاص خود را دارند.
پاسخ به سوال اصلی مقاله – اینکه وام مسکن برای افراد خوداشتغال چگونه کار میکند – در یک جمله خلاصه میشود: با درک نحوه محاسبه درآمد توسط وامدهندگان، مدیریت کسرهای مالیاتی، انتخاب نوع وام مناسب (متعارف، FHA یا صورتحساب بانکی)، و تقویت درخواست از طریق سابقه دو ساله، کردیت اسکور خوب و کنترل DTI، میتوانید به عنوان یک فرد خوداشتغال واجد شرایط دریافت وام مسکن شوید.
با آمادگی و آگاهی، میتوانید با اطمینان به دنبال دریافت وام مسکن برای افراد خوداشتغال بروید و رویای خانهدار شدن خود را محقق کنید.
همین حالا با مراجعه به وبسایت مسکن آمریکا (MaskanUSA) و دریافت مشاوره تخصصی از متخصصین ما، گام اول را برای دریافت وام مسکن به عنوان یک فرد خوداشتغال بردارید!
سوالات متداول
-
آیا میتوانم وام مسکن بگیرم اگر فریلنسر هستم و W-2 ندارم؟ بله، وامدهندگان از اظهارنامه مالیاتی، فرمهای ۱۰۹۹ و صورتحسابهای بانکی استفاده میکنند.
-
من ۱۸ ماه است خوداشتغال هستم – آیا کافی است؟ الزام استاندارد دو سال است، اما برخی وامدهندگان با ۱۲ تا ۱۸ ماه و سابقه W-2 قبلی موافقت میکنند.
-
وام صورتحساب بانکی چیست؟ یک وام مسکن غیرسنتی که از میانگین واریزهای ماهیانه بانکی برای محاسبه درآمد واجد شرایط استفاده میکند.
-
آیا باید قبل یا بعد از انجام مالیات درخواست وام مسکن بدهم؟ بستگی به اظهارنامه شما دارد؛ با CPA و افسر وام مشورت کنید.
-
آیا دریافت وام FHA در مقابل وام متعارف وقتی خوداشتغال هستید سختتر است؟ الزامات درآمد مشابه است؛ FHA کردیت اسکور پایینتر و پیشپرداخت کمتری میپذیرد.
ترجمه: مسکن آمریکا l منبع: better.com

نظرات بسته شده است.