تغییرات کردیت اسکور: ۳ نکته کلیدی که خریداران خانه باید بدانند. 2026
تغییرات کردیت اسکور

مسکن آمریکا با اقتباس از مقاله منتشر شده در وبسایت keepingcurrentmatters، به تغییرات کردیت اسکور در سیستم امتیازدهی کردیتی در بازار وام مسکن آمریکا میپردازد و سه نکته کلیدی را برای خریداران خانه توضیح میدهد. بر اساس پژوهشهای Fannie Mae و Veterans United، بسیاری از خریداران خانه حداقل کردیت اسکور لازم برای دریافت وام مسکن را بیش از حد برآورد میکنند — در حالی که معیار واقعی برای وامهای تحت پشتیبانی Fannie Mae و Freddie Mac ۶۲۰ است، نه عددی که مردم حدس میزنند (میانگین حدس: ۶۵۲).
همچنین، آژانس مالی مسکن فدرال (FHFA) مدلهای کردیتی جدیدی مانند FICO 10T و VantageScore 4.0 را تأیید کرده است که میتواند امتیاز متفاوتی برای همان فرد ارائه دهد — به گفته VantageScore، مدل آن میتواند حدود ۳۳ میلیون بزرگسال را که مدل Classic FICO نمیتواند ارزیابی کند، امتیازدهی کند. مقاله در نهایت تأکید میکند که قوانین پایه کردیت تغییر نکردهاند و بهترین راه، مشورت با یک افسر وام حرفهای است تا واقعیت را از باورهای غلط جدا کنید.
یک سوال ساده که بیشتر مردم اشتباه جواب میدهند
سریع بگویید: چه کردیت اسکوری برای خرید خانه لازم است؟
اگر عددی به ذهن شما میرسد، احتمال زیادی وجود دارد که اشتباه باشد. این حدس اشتباه میتواند برای شما هزینه داشته باشد — و داستان دقیقاً از همینجا شروع میشود.
Fannie Mae از سال ۲۰۱۵ ادراک خریداران خانه درباره الزامات وام مسکن را ردیابی کرده و دریافته که مردم به طور مداوم حداقل credit score مورد نیاز را بیش از حد برآورد میکنند. تا همین اواخر، در ۲۰۲۳، میانگین حدس ۶۵۲ بود.
واقعیت چیست؟ معیار دیرینه برای وامهای تحت پشتیبانی Fannie Mae و Freddie Mac عدد ۶۲۰ است — ۳۲ امتیاز پایینتر از آنچه مردم حدس میزنند. و امروزه حتی این هم یک قانون سخت برای هر وامی که آنها پشتیبانی میکنند نیست.
نتیجه؟ حدس اشتباه میزان کردیت اسکور لازم برای دریافت وام مسکن میتواند شما را از بازار خارج کند. یک مستأجر که فرض میکند Credit Score او خیلی پایین است و نمیتواند واجد شرایط برای دریافت وام شود، ممکن است هرگز اقدامی برای کشف قطعی آن انجام ندهد.
داستان دو مدل: از Classic FICO تا VantageScore 4.0
برای دههها، صنعت وام مسکن به یک مجموعه کردیت اسکور تکیه میکرد: Classic FICO.
اما داستان تغییر کرده است. به لطف فشاری برای ترویج رقابت، فراگیرتر کردن امتیازدهی کردیتی و کمک به آمریکاییهای بیشتر برای خانهدار شدن، آژانس مالی مسکن فدرال (FHFA) استفاده از مدلهای credit score جدید مانند FICO 10T و VantageScore 4.0 را تأیید کرده است.
۳۳ میلیون بزرگسال بیشتر
یک مدل متفاوت میتواند به معنای یک عدد متفاوت برای همان فرد باشد. VantageScore میگوید مدل آن میتواند حدود ۳۳ میلیون بزرگسال را که مدل Classic FICO نمیتواند، امتیازدهی کند.
یعنی چه؟ افرادی که قبلاً credit score نداشتند یا credit score آنها قابل محاسبه نبود، اکنون ممکن است credit score داشته باشند — و بتوانند برای وام مسکن واجد شرایط شوند.
کردیت اسکور شما در اپلیکیشن ≠ کردیت اسکور وامدهنده
این نکته مهم است: کردیت اسکوری که ماه گذشته در یک اپلیکیشن دیدید ممکن است همان کردیت اسکوری نباشد که وامدهنده شما دریافت میکند. مدلهای مختلف میتوانند اعداد متفاوتی برای همان فرد تولید کنند.
به یاد داشته باشید: مدلها ممکن است جدید باشند، اما اصول پایه تغییر نکردهاند.
سه نکته که باید بدانید (بدون پیچیدگی)
نکته اول: بیشتر مردم در حال حدس زدن هستند
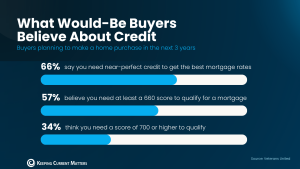
حدس اشتباه میتواند شما را از بازار خارج کند. اگر فکر میکنید کردیت اسکورتان کافی نیست، حتماً با یک افسر وام صحبت کنید — ممکن است واقعیت متفاوت باشد.
نکته دوم: قوانین کردیتی در حال تغییر هستند

مدلهای جدید مانند FICO 10T و VantageScore 4.0 میتوانند کردیت اسکور متفاوتی برای همان فرد ارائه دهند. این یعنی فرصتهای جدیدی برای افرادی که قبلاً کردیت اسکور نداشتند.
نکته سوم: نقش خود را انجام دهید و با یک متخصص همراه شوید
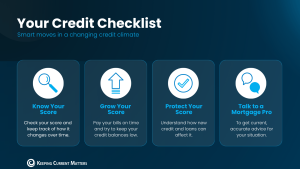
کردیت اسکور شما مهم است — صرفنظر از نحوه اندازهگیری آن. پیروی از همان قوانین پایه پروفایل شما را در مدلهای کردیت اسکور قدیمی و جدید بهرهمند میکند.
آنچه تغییر نکرده است
در حالی که مدلهای کردیت اسکور ممکن است تغییر کنند، توصیه کلی برای بهبود کردیت اسکور شما تغییر نمیکند.
قوانین پایه همانها هستند:
-
قبوض خود را به موقع پرداخت کنید.
-
مانده کردیت کارتهای خود را پایین نگه دارید.
-
برای چندین کردیت جدید به طور همزمان درخواست ندهید.
-
حسابهای قدیمی را نبندید.
-
پروفایل کردیتی خود را متنوع کنید.
آگاهی مالی و ثبات آمیخته با کمی اراده میتواند راه زیادی طی کند.
آنچه باید بدانید (بدون پیچیدگی)
خلاصه تغییرات
| مورد | مقدار |
|---|---|
| میانگین حدس مردم | ۶۵۲ |
| معیار واقعی | ۶۲۰ |
| مدلهای جدید | FICO 10T، VantageScore 4.0 |
| بزرگسالان بیشتر | ۳۳ میلیون |
| قوانین پایه | بدون تغییر |
منابع داده
-
Fannie Mae: پژوهش درباره ادراک مصرفکنندگان.
-
Veterans United: نظرسنجی درباره واجد شرایط شدن.
-
FHFA: تأیید مدلهای جدید.
-
VantageScore: دادههای ۳۳ میلیون بزرگسال.
جمعبندی: یک سوال، یک فرصت
سریع بگویید: چه کردیت اسکوری برای خرید خانه لازم است؟
حالا پاسخ را میدانید — و احتمالاً پاسخ شما اشتباه بود. این تفاوت بین حدس و واقعیت میتواند زندگی شما را تغییر دهد.
پاسخ نهایی به سوال اصلی:
چه چیزی در سیستم امتیازدهی کردیتی تغییر کرده است؟
-
مدلهای جدید مانند FICO 10T و VantageScore 4.0 تأیید شدهاند.
-
۳۳ میلیون بزرگسال بیشتر میتوانند کردیت اسکور داشته باشند.
-
کردیت اسکور شما در اپلیکیشن ممکن است با کردیت اسکور وامدهنده متفاوت باشد.
نکات کلیدی برای موفقیت:
-
فرض نکنید کردیت اسکورتان کافی نیست — با یک افسر وام صحبت کنید.
-
قوانین پایه همانها هستند — به موقع صورتحساب های خود را پرداخت کنید، مانده کردیت کارت های خود را پایین نگه دارید.
-
از مدلهای جدید آگاه باشید — ممکن است فرصتهای جدیدی ایجاد کنند.
-
تصمیمات خود را بر اساس نمودار یا اپلیکیشن نگیرید — با یک متخصص مشورت کنید.
فراخوان به عمل:
آیا آمادهاید واقعیت کردیت اسکور خود را کشف کنید؟ همین امروز با متخصصان مسکن آمریکا (MaskanUSA.com) تماس بگیرید. تیم ما میتواند شما را در تمام مراحل این مسیر همراهی کند؛ از بررسی کردیت اسکور و درک مدلهای جدید تا دریافت نامه پیشتأییدییه و خرید خانه. با مشاوره تخصصی، بهترین تصمیم را بگیرید و با اطمینان بیشتری وارد بازار مسکن شوید.
ترجمه: مسکن آمریکا l منبع: keepingcurrentmatters.com

نظرات بسته شده است.