حساب امانی وام مسکن: راهنمای گامبهگام برای خریداران خانه در آمریکا. 2026
حساب امانی وام مسکن

مسکن آمریکا با اقتباس از مقاله منتشر شده در وبسایت nerdwallet، به بررسی جامع حساب امانی وام مسکن (Mortgage Escrow Account) در بازار املاک آمریکا میپردازد؛ سازوکاری مالی که به واسطه آن بخشی از اقساط ماهانه وام مسکن برای پرداخت هزینههای سالانهای مانند مالیات ملک و بیمه homeowners در یک حساب واسط نگهداری میشود.
مقاله ابتدا مفهوم حساب امانی و اجزای تشکیلدهنده پرداخت ماهانه وام مسکن را تشریح میکند، سپس نحوه تنظیم و تعدیل سالانه این حساب توسط سرویسدهنده وام را توضیح میدهد. در ادامه، کاربرد دیگر واژه «در امانت بودن» (In Escrow) در فرآیند خرید خانه — یعنی دورهای بین پذیرش پیشنهاد خریدار تا نهایی شدن معامله — بررسی شده و اقلامی مانند وجهالضمان جدی (Earnest Money)، سند مالکیت و وجوه وام که در این دوره نزد شخص ثالث نگهداری میشوند، معرفی میگردند.
مقاله در نهایت به مسئولیت پرداخت هزینههای خدمات امانی و سوالات متداول خریداران درباره ضرورت، قابلیت لغو و مدت پرداخت حساب امانی پاسخ میدهد. این محتوا برای خریداران مبتدی خانه در آمریکا که میخواهند درک درستی از هزینههای پنهان و ساختار پرداخت وام مسکن داشته باشند، بسیار کاربردی است.
نکات کلیدی
-
حساب امانی وام مسکن بخشی از پرداخت ماهانه شماست که برای پوشش مالیات ملک و بیمه صاحبان خانه کنار گذاشته میشود.
-
سرویسدهنده وام مسکن هر سال مبلغ امانی را بر اساس تخمین هزینههای آینده تعدیل میکند.
-
اصطلاح «در امانت بودن» در فرآیند خرید خانه به دورهای بین پذیرش پیشنهاد و بستن قرارداد معامله اشاره دارد.
-
هزینه سند مالکیت و بیمه سند مالکیت از هزینههای ضروری فرآیند بستن قرارداد معامله هستند که مالکیت قانونی ملک را تضمین میکنند.
مقدمه: چرا باید حساب امانی وام مسکن را بشناسید؟
خرید خانه در آمریکا فقط به پرداخت اقساط ماهانه وام مسکن محدود نمیشود. هزینههای دیگری مانند مالیات ملک و بیمه صاحبان خانه نیز وجود دارند که اغلب سالانه و به صورت یکجا سررسید میشوند. برای بسیاری از خریداران، به ویژه افرادی که برای اولین بار وارد بازار مسکن آمریکا میشوند، پرداخت یکجای این مبالغ میتواند چالشبرانگیز باشد.
اینجاست که حساب امانی وام مسکن (Mortgage Escrow Account) وارد میشود. این سازوکار مالی به شما اجازه میدهد هزینههای سالانه را در طول ۱۲ ماه تقسیم کنید و از پرداخت یکجای سنگین جلوگیری نمایید. اما حساب امانی فقط یک ابزار مالی ساده نیست؛ درک درست آن میتواند به شما در برنامهریزی بهتر بودجه، جلوگیری از جریمههای دیرکرد و مدیریت مؤثر هزینههای مالکیت خانه کمک کند.
سوال اصلی این است: حساب امانی وام مسکن دقیقاً چگونه کار میکند؟ چه اقلامی را پوشش میدهد؟ چگونه تنظیم و تعدیل میشود؟ و اصطلاح «در امانت بودن» در فرآیند خرید خانه به چه معناست؟
این مقاله به طور کامل به این سوالات پاسخ میدهد. ما یک نقشه راه عملی و گامبهگام ارائه میکنیم که به شما کمک میکند مفهوم حساب امانی را درک کنید، نحوه کار آن را بیاموزید و از مزایای آن در مسیر خرید خانه بهرهمند شوید. اگر مبتدی هستید و دانش زیادی از املاک و اقتصاد آمریکا ندارید، این راهنما دقیقاً برای شما نوشته شده است.
حساب امانی وام مسکن چیست و چرا اهمیت دارد؟
حساب امانی وام مسکن یک حساب واسط است که توسط سرویسدهنده وام مسکن شما مدیریت میشود. هدف اصلی این حساب، کنار گذاشتن تدریجی پول برای پرداخت هزینههایی است که معمولاً سالانه سررسید میشوند.
تعریف حساب امانی و تفاوت آن با حساب توقیفی
حساب امانی (Escrow Account) و حساب توقیفی (Impound Account) در عمل به یک مفهوم اشاره دارند. هر دو به حسابی گفته میشود که بخشی از پرداخت ماهانه وام مسکن شما در آن نگهداری میشود تا هزینههای مشخصی مانند مالیات ملک و بیمه صاحبان خانه از آن پرداخت گردد. اصطلاح «توقیفی» بیشتر در برخی ایالتها و توسط برخی وامدهندگان استفاده میشود، اما مفهوم آن یکسان است.
سه بخش پرداخت ماهانه وام مسکن
اگر حساب امانی داشته باشید، پرداخت ماهانه وام مسکن شما به سه بخش تقسیم میشود:
-
اصل وام (Principal): مبلغی که از بدهی اصلی شما کاسته میشود.
-
بهره (Interest): هزینه استفاده از وام که به وامدهنده پرداخت میشود.
-
حساب امانی: مبلغی که برای پوشش مالیات ملک و بیمه صاحبان خانه کنار گذاشته میشود.
این ساختار به شما کمک میکند که هزینههای سالانه را به صورت ماهانه و قابل مدیریتتر پرداخت کنید.
چرا وامدهندگان حساب امانی را الزامی میکنند؟
بسیاری از وامدهندگان، به ویژه برای وامهای FHA و وامهای معمولی با پیشپرداخت کمتر از ۲۰ درصد، حساب امانی را الزامی میکنند. دلیل اصلی این است که:
-
محافظت از سرمایه وامدهنده: اگر مالیات ملک پرداخت نشود، ممکن است دولت محلی وثیقهای بر ملک اعمال کند که بر اولویت وامدهنده تأثیر میگذارد.
-
اطمینان از پرداخت به موقع: وامدهنده میخواهد مطمئن شود که بیمه صاحبان خانه همیشه فعال است، زیرا در صورت بروز حادثه، بیمه از سرمایه وامدهنده محافظت میکند.
-
کاهش ریسک نکول: با تقسیم هزینههای سالانه به پرداختهای ماهانه، احتمال اینکه صاحب خانه در پرداخت مالیات و بیمه کوتاهی کند، کاهش مییابد.
اقلامی که حساب امانی وام مسکن پوشش میدهد
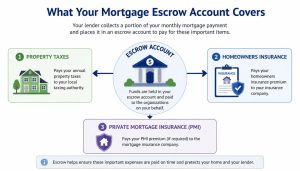
حساب امانی معمولاً سه دسته اصلی هزینه را پوشش میدهد:
مالیات ملک (Property Tax)
مالیات ملک یکی از اصلیترین هزینههایی است که حساب امانی برای آن استفاده میشود. این مالیات توسط دولت محلی (شهرستان یا شهرداری) تعیین و سالانه یا دوبار در سال دریافت میشود. مبلغ آن بر اساس ارزش ارزیابی شده ملک محاسبه میگردد.
بیمه صاحبان خانه
بیمه صاحبان خانه از ملک شما در برابر خطراتی مانند آتشسوزی، سرقت، طوفان و آسیبهای آب محافظت میکند. این بیمه معمولاً سالانه تمدید میشود و حق بیمه آن از حساب امانی پرداخت میگردد.
بیمه خصوصی وام مسکن (PMI)
اگر پیشپرداخت شما کمتر از ۲۰ درصد قیمت خانه باشد، ممکن است وامدهنده بیمه خصوصی وام مسکن (PMI) را الزامی کند. این بیمه از وامدهنده در صورت نکول خریدار محافظت میکند. حق بیمه PMI نیز میتواند از حساب امانی پرداخت شود.
اقلامی که حساب امانی پوشش نمیدهد
مهم است بدانید که حساب امانی همه هزینههای مالکیت خانه را پوشش نمیدهد. موارد زیر معمولاً از حساب امانی پرداخت نمیشوند:
-
هزینههای انجمن صاحبان خانه (HOA): این هزینهها معمولاً مستقیماً توسط صاحب خانه پرداخت میشود.
-
بیمه چتر (Umbrella Insurance): بیمهنامههای اضافی که فراتر از بیمه صاحبان خانه هستند.
-
تعمیرات و نگهداری: هزینههای مربوط به تعمیرات خانه.
-
قبوض آب، برق و گاز: این قبوض معمولاً مستقیماً توسط صاحب خانه پرداخت میشوند.
نحوه تنظیم و تعدیل سالانه حساب امانی
یکی از جنبههای مهم حساب امانی، تعدیل سالانه آن است. هزینههای مالیات و بیمه ممکن است هر سال تغییر کنند و سرویسدهنده وام باید این تغییرات را در محاسبات خود لحاظ کند.
چگونه سرویسدهنده وام مبلغ امانی را تخمین میزند؟
هر سال، سرویسدهنده وام مسکن تخمین میزند که صورتحسابهای مالیاتی و بیمه شما در ۱۲ ماه آینده چقدر خواهد بود. این تخمین بر اساس:
-
سابقه پرداختهای قبلی
-
تغییرات نرخ مالیات محلی
-
تغییرات حق بیمه صاحبان خانه
-
ارزیابی مجدد ارزش ملک
انجام میشود. سپس مبلغ ماهانه امانی شما بر اساس این تخمین تنظیم میگردد.
اضافهپرداخت و کسری حساب امانی
در پایان هر سال، ممکن است حساب امانی شما اضافهپرداخت یا کسری داشته باشد:
-
اضافهپرداخت بیش از ۵۰ دلار: باید بازپرداخت دریافت کنید.
-
اضافهپرداخت کمتر از ۵۰ دلار: این مبلغ یا به شما بازگردانده میشود یا به پرداخت سال بعد اعمال میگردد.
-
کسری: اگر مبلغ کافی جمعآوری نشده باشد، باید کسری را جبران کنید. سرویسدهنده ممکن است این مبلغ را به پرداخت ماهانه شما اضافه کند.
صورتحساب سالانه امانی: چگونه آن را بخوانیم؟
سرویسدهنده وام مسکن موظف است هر سال صورتحساب سالانه امانی را برای شما ارسال کند. این صورتحساب شامل:
-
مبلغ جمعآوری شده از شما در طول سال
-
مبلغ پرداخت شده به مقامات مالیاتی و بیمهگران
-
مانده حساب امانی
-
تخمین هزینههای سال آینده
-
پرداخت ماهانه جدید
است. این صورتحساب را به دقت بررسی کنید تا از صحت محاسبات مطمئن شوید.
«در امانت بودن» در فرآیند خرید خانه به چه معناست؟
اصطلاح «در امانت بودن» (In Escrow) در فرآیند خرید خانه معنای متفاوتی از حساب امانی وام مسکن دارد. این اصطلاح به دورهای بین پذیرش پیشنهاد خریدار توسط فروشنده و نهایی شدن قرارداد معامله خرید خانه اشاره دارد.
دوره امانت: از پذیرش پیشنهاد تا بستن قرارداد معامله
وقتی فروشنده پیشنهاد شما را میپذیرد، خانه «در امانت» قرار میگیرد. در این دوره:
-
وجهالضمان جدی (Earnest Money) شما نزد یک شخص ثالث نگهداری میشود.
-
سند مالکیت (Deed) و سایر مدارک تا زمان بستن قرارداد معامله خرید خانه نزد شخص ثالث باقی میماند.
-
وجوه وام (Loan Proceeds) توسط وامدهنده نگهداری میشود تا معامله نهایی گردد.
نقش شخص ثالث بیطرف در فرآیند امانت
شخص ثالثی که این اقلام را نگهداری میکند، معمولاً:
-
شرکت سند مالکیت (Title Company)
-
وکیل املاک
-
نماینده امانی (Escrow Agent)
است. این شخص یا نهاد، نقش یک میانجی بیطرف را ایفا میکند تا اطمینان حاصل شود که همه شرایط معامله به درستی برآورده شدهاند.
اقلام نگهداری شده در امانت
در طول دوره امانت، اقلام زیر ممکن است نزد شخص ثالث نگهداری شوند:
-
وجهالضمان جدی: مبلغی که خریدار به عنوان حسن نیت پرداخت میکند و در زمان بستن قرارداد معامله به پیشپرداخت اعمال میشود.
-
سند مالکیت: مدرک قانونی انتقال مالکیت که پس از بستن قرارداد معامله در شهرستان ثبت میشود.
-
وجوه وام: پولی که وامدهنده تا نهایی شدن معامله نگه میدارد و سپس به فروشنده یا دارنده وثیقه قبلی پرداخت میکند.
هزینههای سند مالکیت: چه کسی پرداخت میکند؟
خدمات مربوط به سند مالکیت هزینههایی دارد که در برآورد وام (Loan Estimate) و افشای بستن قرارداد معامله (Closing Disclosure) به تفصیل ذکر میشود.
هزینههای نماینده تسویه و سند مالکیت
هزینههای سند مالکیت ممکن است به عنوان هزینههای نماینده تسویه یا هزینه تسویه سند مالکیت در اسناد ذکر شوند. این هزینهها شامل:
-
حقالزحمه شخص ثالث بیطرف
-
هزینههای اداری
-
هزینههای ثبت سند
است.
تقسیم هزینهها بین خریدار و فروشنده
در برخی بازارهای مسکن، هزینههای سند مالکیت بین خریدار و فروشنده تقسیم میشود. در جاهای دیگر، این هزینهها ممکن است:
-
صرفاً توسط خریدار پرداخت شود
-
صرفاً توسط فروشنده پرداخت شود
امکان مذاکره بر سر هزینهها
صرفنظر از عرف محلی، شما میتوانید بر سر اینکه چه کسی کدام هزینهها را پرداخت کند، مذاکره کنید. این مذاکره معمولاً در قرارداد خرید خانه انجام میشود و میتواند بخشی از استراتژی مذاکره شما باشد.
بیمه سند مالکیت چیست و چرا اهمیت دارد؟
بیمه سند مالکیت (Title Insurance) یک بیمهنامه یکبارمصرف است که خریدار یا وامدهنده را در برابر ادعاهای حقوقی احتمالی نسبت به مالکیت ملک محافظت میکند.
چرا به بیمه سند مالکیت نیاز است؟
وقتی خانهای میخرید، فقط «فیزیک» خانه را نمیخرید؛ شما مالکیت قانونی آن را میخرید. اما ممکن است روی آن ملک، ادعاهای پنهانی وجود داشته باشد که در اسناد ظاهر نشدهاند، مانند:
-
بدهیهای معوق پیمانکاران که مالک قبلی پرداخت نکرده است.
-
مالیات ملک پرداخت نشده از سالهای قبل.
-
ادعای وراث یا بستگان مالک قبلی نسبت به ملک.
-
خطاهای ثبت سند در دفاتر شهرستان.
-
جعل امضا یا کلاهبرداری در انتقال مالکیت.
اگر بعد از خرید، چنین ادعایی مطرح شود و شما بیمه سند مالکیت نداشته باشید، ممکن است هزینههای حقوقی سنگین یا حتی از دست دادن ملک را تجربه کنید.
دو نوع بیمه سند مالکیت
| نوع بیمه | چه کسی را محافظت میکند؟ | چه کسی پرداخت میکند؟ |
|---|---|---|
| بیمه سند مالکیت وامدهنده (Lender’s Title Insurance) | وامدهنده را در برابر ادعاهای حقوقی محافظت میکند | معمولاً خریدار |
| بیمه سند مالکیت خریدار (Owner’s Title Insurance) | خریدار (شما) را در برابر ادعاهای حقوقی محافظت میکند | معمولاً خریدار (اختیاری اما توصیهشده) |
نکته مهم: بیمه سند مالکیت وامدهنده اجباری است، اما بیمه سند مالکیت خریدار اختیاری است. با این حال، کارشناسان توصیه میکنند حتماً بیمه سند مالکیت خریدار را نیز تهیه کنید، زیرا فقط این بیمه از شما در برابر ادعاهای آینده محافظت میکند.
سوالات متداول درباره حساب امانی وام مسکن
آیا حساب امانی ضروری است؟
بله، برای برخی وامها مانند وامهای FHA و وامهای معمولی با پیشپرداخت کمتر از ۲۰ درصد، حساب امانی الزامی است. برای وامهای دیگر، ممکن است اختیاری باشد.
آیا میتوانم حساب امانی خود را لغو کنم؟
در برخی موارد، بله. اگر ۲۰ درصد یا بیشتر پیشپرداخت کرده باشید، ممکن است بتوانید درخواست لغو حساب امانی کنید. اما باید با وامدهنده خود بررسی کنید، زیرا شرایط ممکن است متفاوت باشد.
آیا امانت وام مسکن ایده خوبی است؟
برای بسیاری از خریداران، بله. حساب امانی به تقسیم هزینههای سالانه به پرداختهای ماهانه کمک میکند و از پرداخت یکجای سنگین جلوگیری مینماید. اما اگر ترجیح میدهید پول خود را خودتان مدیریت کنید، ممکن است آن را گزینه مناسبی ندانید.
اگر حساب امانی نداشته باشید چه اتفاقی میافتد؟
اگر حساب امانی نداشته باشید، باید مالیات ملک و بیمه صاحبان خانه را مستقیماً و به صورت یکجا پرداخت کنید. این مسئولیت شماست که اطمینان حاصل کنید این پرداختها به موقع انجام میشوند.
چه مدت باید امانت وام مسکن خود را پرداخت کنم؟
تا زمانی که وام مسکن شما فعال است، حساب امانی نیز فعال خواهد بود، مگر اینکه شرایط لغو آن فراهم شود.
چه درصدی از وام مسکن من امانت است؟
مبلغ امانی بسته به مالیات ملک و بیمه صاحبان خانه شما متفاوت است. معمولاً حدود ۲۰ تا ۳۰ درصد از پرداخت ماهانه وام مسکن به حساب امانی اختصاص مییابد، اما این درصد میتواند بسته به منطقه و نوع ملک متفاوت باشد.
آیا بیمه سند مالکیت ضروری است؟
بیمه سند مالکیت وامدهنده اجباری است. اما بیمه سند مالکیت خریدار اختیاری است، هرچند کارشناسان آن را به شدت توصیه میکنند.
هزینه سند مالکیت چقدر است؟
هزینه سند مالکیت معمولاً بین ۰.۵ تا ۱ درصد از قیمت خرید خانه است. برای خانهای به قیمت ۳۰۰,۰۰۰ دلار، این هزینه میتواند بین ۱,۵۰۰ تا ۳,۰۰۰ دلار باشد.
نتیجهگیری: چگونه حساب امانی به بودجهبندی خرید خانه کمک میکند؟
حساب امانی وام مسکن یکی از جنبههای کلیدی مالکیت خانه در آمریکا است که به خریداران کمک میکند هزینههای سالانه مانند مالیات ملک و بیمه صاحبان خانه را به صورت ماهانه و قابل مدیریتتر پرداخت کنند. درک درست این مفهوم میتواند به شما در برنامهریزی مالی بهتر، جلوگیری از جریمههای دیرکرد و مدیریت مؤثر هزینههای مالکیت خانه کمک کند.
پاسخ نهایی به سوال اصلی:
حساب امانی وام مسکن چگونه کار میکند؟ این حساب بخشی از پرداخت ماهانه شماست که توسط سرویسدهنده وام برای پرداخت مالیات ملک و بیمه صاحبان خانه کنار گذاشته میشود. سرویسدهنده هر سال مبلغ را بر اساس تخمین هزینههای آینده تعدیل میکند و اگر اضافهپرداخت یا کسری وجود داشته باشد، آن را با شما تسویه میکند.
نکات کلیدی برای موفقیت:
-
حساب امانی را بشناسید: بدانید چه اقلامی را پوشش میدهد و چه اقلامی را نه.
-
صورتحساب سالانه را بررسی کنید: از صحت محاسبات مطمئن شوید.
-
با وامدهنده خود درباره گزینههای لغو صحبت کنید: اگر پیشپرداخت ۲۰ درصد یا بیشتر داشته باشید.
-
بیمه سند مالکیت خریدار تهیه کنید: این بیمه یکبارمصرف است اما میتواند شما را از خطرات حقوقی سنگین در آینده محافظت کند.
-
برای تعدیلهای سالانه آماده باشید: ممکن است پرداخت ماهانه شما تغییر کند.
فراخوان به عمل:
آیا آمادهاید اولین قدم را در مسیر خرید خانه در آمریکا بردارید؟ همین امروز با متخصصان مسکن آمریکا (MaskanUSA.com) تماس بگیرید. تیم ما میتواند شما را در تمام مراحل این مسیر همراهی کند؛ از درک حساب امانی و بیمه سند مالکیت تا انتخاب وام مناسب و یافتن ملک ایدهآل. با مشاوره تخصصی، ریسکها را کاهش دهید و با اطمینان بیشتری وارد بازار مسکن شوید.
همین حالا شروع کنید و آینده مسئله سکونت خود را بسازید.
ترجمه: مسکن آمریکا l منبع: nerdwallet.com

نظرات بسته شده است.